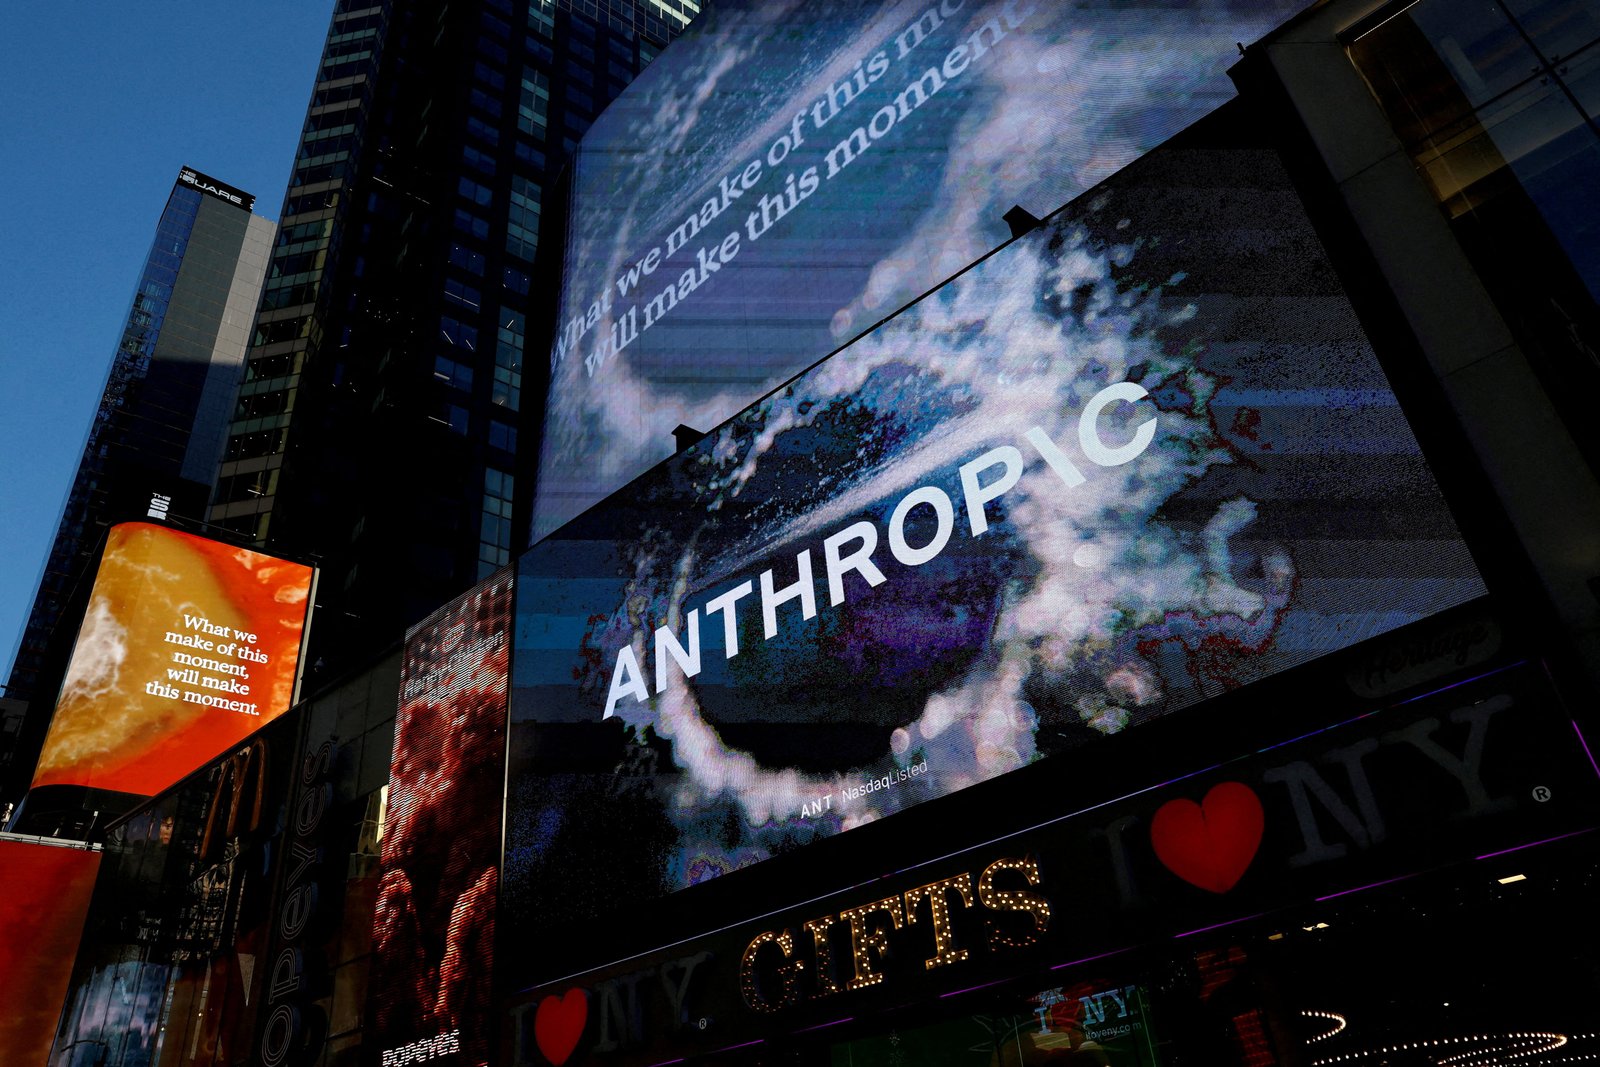
Wall Street llevaba meses esperando una señal y el jueves la recibió. Anthropic, la creadora de Claude, protagonizó la mayor salida a Bolsa de la historia, vendió sus acciones por encima del precio previsto y despidió su primer día con una subida del 17%. Era el examen que la inteligencia artificial tenía pendiente ante los inversores, y lo aprobó con buena nota. Pero, tras el furor inicial, el aprobado ha durado muy poco y las pérdidas se han asentado de manera contundente en los mercados. Este viernes, el laboratorio de IA se desploma más de un 13% al cierre de las Bolsas europeas y en la renta variable continúa la corrección; el Nasdaq cede cerca de un 3% y el S&P 500, más de un 1,5%. Esta vez, no ha sido comprar con el rumor y vender con la noticia, sino vender antes y vender más después. El Ibex ha cerrado la jornada con una caída del 1,6%, en los 18.873 puntos, y firma su peor semana desde el estallido de la guerra en Irán, con un retroceso del 5,7%.
El selectivo español ha caído un 1,6% este viernes penalizado por la corrección de las empresas de IA y lleva a los inversores a buscar refugio en la deuda soberana
Wall Street llevaba meses esperando una señal y el jueves la recibió. Anthropic, la creadora de Claude, protagonizó la mayor salida a Bolsa de la historia, vendió sus acciones por encima del precio previsto y despidió su primer día con una subida del 17%. Era el examen que la inteligencia artificial tenía pendiente ante los inversores, y lo aprobó con nota. Pero, tras el furor inicial, el aprobado ha servido para muy poco y las pérdidas se han asentado de manera contundente en los mercados. Este viernes, el laboratorio de IA se desploma un 10% y las Bolsas continúan con la corrección; el Nasdaq cede más de un 2% y el S&P 500, un 1%. Esta vez, no ha sido comprar con el rumor y vender con la noticia, sino vender antes y vender más después. El Ibex agrava sus caídas más allá del 1,5% y se consolida por debajo de los 19.000 puntos.
Anthropic ha sido incapaz de navegar la cresta de la ola más allá de un día. Tras ejecutar la mayor salida a Bolsa de la historia, subir el precio frente a las expectativas iniciales y ampliar la operación, las acciones se hunden un 10% sojuzgadas por las malas noticias en el sector en su segunda sesión. A las dudas sobre la rentabilidad de las inversiones se han sumado los temores, por un lado, a la gobernanza (Nvidia, tras la salida de Huang) y, por el otro, a nuevas restricciones y tensiones geopolíticas, como en el caso de AMD.

La firma de análisis de estrategia de mercados financieros MacroYield apunta, además, que “la entrada de Anthropic en el mercado secundario podría estar funcionando como elemento de drenaje de liquidez para el resto del sector”. Según la firma, los índices marcaron sus mínimos de la sesión justo cuando Anthropic comenzó a cotizar, y parte de los pequeños inversores vendió otros valores del sector, con AMD a la cabeza, para comprar acciones de la empresa fundada por los hermanos Dario y Daniela Amodei. El FMI, lejos de intentar aplacar los ánimos, echa más leña al fuego. Su directora gerente, Kristalina Georgieva, espera que se produzca una corrección “quizá algo mayor” en los mercados financieros relacionada con la IA, según ha declarado en una entrevista concedida a la agencia Bloomberg.
El contrapeso lo pone UBS. El banco suizo no da el ciclo por roto: “No creemos que la expansión económica, el ciclo de beneficios empresariales ni la tendencia estructural de inversión en inteligencia artificial se hayan truncado”, sostiene en un informe publicado este viernes. En síntesis, a su juicio, las últimas ventas se producen tras la persistente presión sobre los fabricantes de chips y las empresas de servicios en la nube.
En Wall Street, la tecnología vuelve a ser el epicentro de las ventas. El Nasdaq se deja más de un 2% y el S&P 500, un 1%, mientras el Dow Jones, menos expuesto al sector, resiste con un ligero avance. Nvidia cede más de un 5% y AMD, cerca de un 9%. El Nasdaq cede un 1,5% y el S&P 500, un 0,5%, mientras el Dow Jones resiste. En Europa, el castigo es generalizado. El Euro Stoxx 50 y el Dax alemán ceden cerca del 3%; el Cac francés pierde un 2%. La menor caída es la del FTSE 100 británico, de un 1%.
La resaca de los renovados miedos por la falta de rentabilidad de la IA ha viajado por todo el planeta. Amaneció primero en Asia, donde Taiwán, el gran taller de chips del planeta, despidió su peor semana desde 1991, y Tokio y Seúl se dejaron en torno a un 5% en la sesión. Alcanzó después a Europa. En España, el Ibex 35 cede un 1,2% a media tarde y se mantiene por debajo de los 19.000 puntos. ArcelorMittal encabeza las pérdidas, con un retroceso del 4,5%, seguida de Rovi y Acerinox, que ceden en torno a un 3%. ACS, Acciona, BBVA y Bankinter se dejan más de un 2%. En cinco sesiones, el selectivo ha caído más de un 5%.
Los males venían de lejos. Nvidia, la empresa que puso rostro al auge, se quedó sin su fundador, Jensen Huang, y ni las extraordinarias cuentas que presentó a principios de semana bastaron para levantar el ánimo. El jueves se sumó un informe de un medio vinculado al fondo bajista Hunterbrook sobre los lazos de AMD con entidades chinas, algunas relacionadas con empresas de la lista negra de Washington. Sobre todo ello gravitan el endeudamiento creciente del sector, el empuje del movimiento contra los centros de datos tras la amplia victoria demócrata en las elecciones de mitad de mandato y una Reserva Federal a la que el mercado atribuye una subida de tipos el mes que viene.
El dinero, asustado, busca cobijo donde era lo habitual hasta que estallaran las dudas sobre la sostenibilidad de los balances de las grandes economías y la absorción de recursos por parte de empresas ligadas a la IA. La compra de bonos empuja a la baja sus rentabilidades, que se mueven en sentido contrario a su precio. La del bono estadounidense a 10 años cede 10 puntos básicos y se sitúa por debajo del 5%, cuando la semana pasada rozaba el 5,2%. La del bono a dos años, más sensible a las expectativas sobre los tipos de interés, cae más de 10 puntos básicos, hasta el 4,65%. A ese movimiento ha contribuido el dato de la Universidad de Michigan. Las expectativas de inflación a un año de los consumidores estadounidenses bajan al 3,7%, frente al 4,2% que esperaba el mercado.
En Europa, el bono alemán lidera las ganancias y su rentabilidad baja 10 puntos básicos, hasta el 3,3%. La de su homólogo español se recorta hasta el 3,9%. Que la deuda ejerza de refugio no es, sin embargo, una buena señal para la Bolsa. Cuando los bonos se activan como valor refugio, las caídas van en serio, y la bajada de las rentabilidades no alivia a la renta variable tanto como debería, precisamente porque nace del miedo.
En el mercado de divisas, el miedo se refleja en los refugios tradicionales. El yen, la moneda que mejor se comporta frente a las principales divisas, según Bloomberg, se aprecia un 0,6% frente al dólar, que se cambia a 158,7 yenes. El franco suizo gana un 0,6% frente al billete verde y un 0,4% frente al euro, que cae hasta los 0,92 francos. La moneda única, en cambio, apenas se mueve frente al dólar, en torno a 1,10.
Bolsas – Divisas – Deuda – Tipos de interés – Materias primas
Feed MRSS-S Noticias