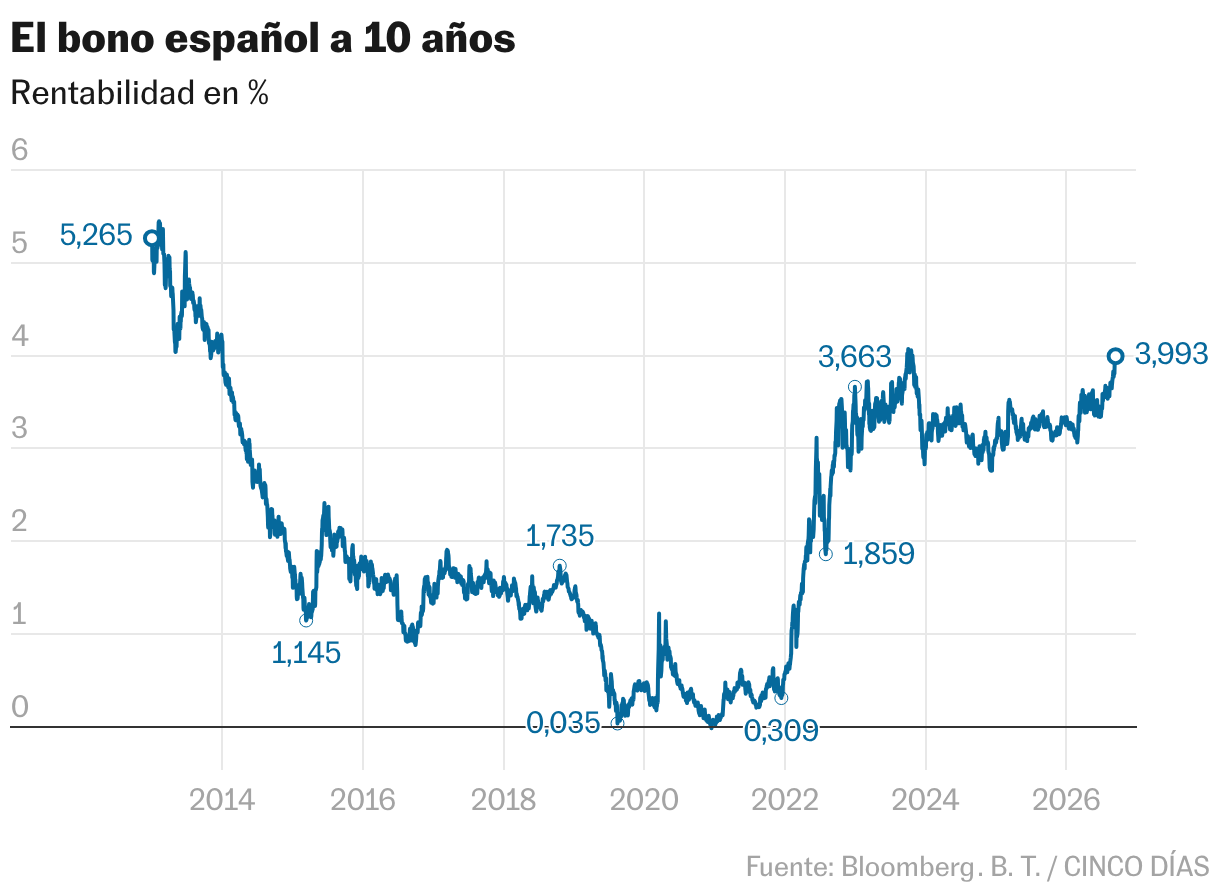
El encarecimiento de los precios energéticos, con el barril de petróleo superando los 109 dólares y el gas natural de referencia en Europa en niveles no vistos desde finales de 2022, dispara los temores de una inflación más prolongada y se deja sentir en un mercado ya temeroso ante el estallido de una crisis en la inteligencia artificial. La escalada de los precios del crudo y el gas amenaza con encarecer los costes de financiación de las economías, mientras que los bancos centrales se preparan para subir los tipos de interés como contrapeso al repunte de la inflación. Con la deuda soberana bajo presión, las alarmas se han activado después de que la rentabilidad del bono de Estados Unidos a diez años haya superado por primera vez desde 2007 el 5%, mientras que la deuda española a una década ha tocado el 4%, máximos de 2013. Las Bolsas aceleran a su vez las caídas, con los valores tecnológicos liderando los descensos.
El temor a una inflación más prolongada penaliza a la deuda soberana mientras que las Bolsas aceleran las caídas ante el castigo a los valores ligados a la IA
El encarecimiento de los precios energéticos, con el barril de petróleo superando los 108 dólares y el gas natural de referencia en Europa en niveles no vistos desde finales de 2022, dispara los temores de una inflación más prolongada y se deja sentir en un mercado ya temeroso ante el estallido de una crisis en la inteligencia artificial. La escalada de los precios del crudo y el gas continúa poniendo bajo presión a la deuda soberana y lleva a la rentabilidad del bono español a superar el 4%, rozando máximos de 2013. Las Bolsas aceleran a su vez las caídas, con los valores tecnológicos liderando los descensos. El Nasdaq arranca la jornada con caídas superiores al 1%.
El recrudecimiento de las tensiones en Oriente Medio y la preocupación creciente por el suministro llevan al barril de petróleo brent a avanzar más del 3% y superar los 108 dólares, lo que hace temer por un escenario más pesimista para los próximos meses. Una situación que tiene su réplica en el mercado del gas natural, donde los futuros del gas natural de referencia en Europa, el TTF, avanzan a su vez un 5% y alcanzan los 84 euros el megavatio hora. Al cierre de un oleoducto clave de Arabia Saudí para dar salida a su producción de gas y petróleo sin pasar por el estrecho de Ormuz tras varios ataques de la milicia hutí se suma la cancelación de una reunión prevista entre Irán y los estados del golfo Pérsico en Omán para analizar la gestión de este enclave estratégico por el repunte de la inestabilidad.
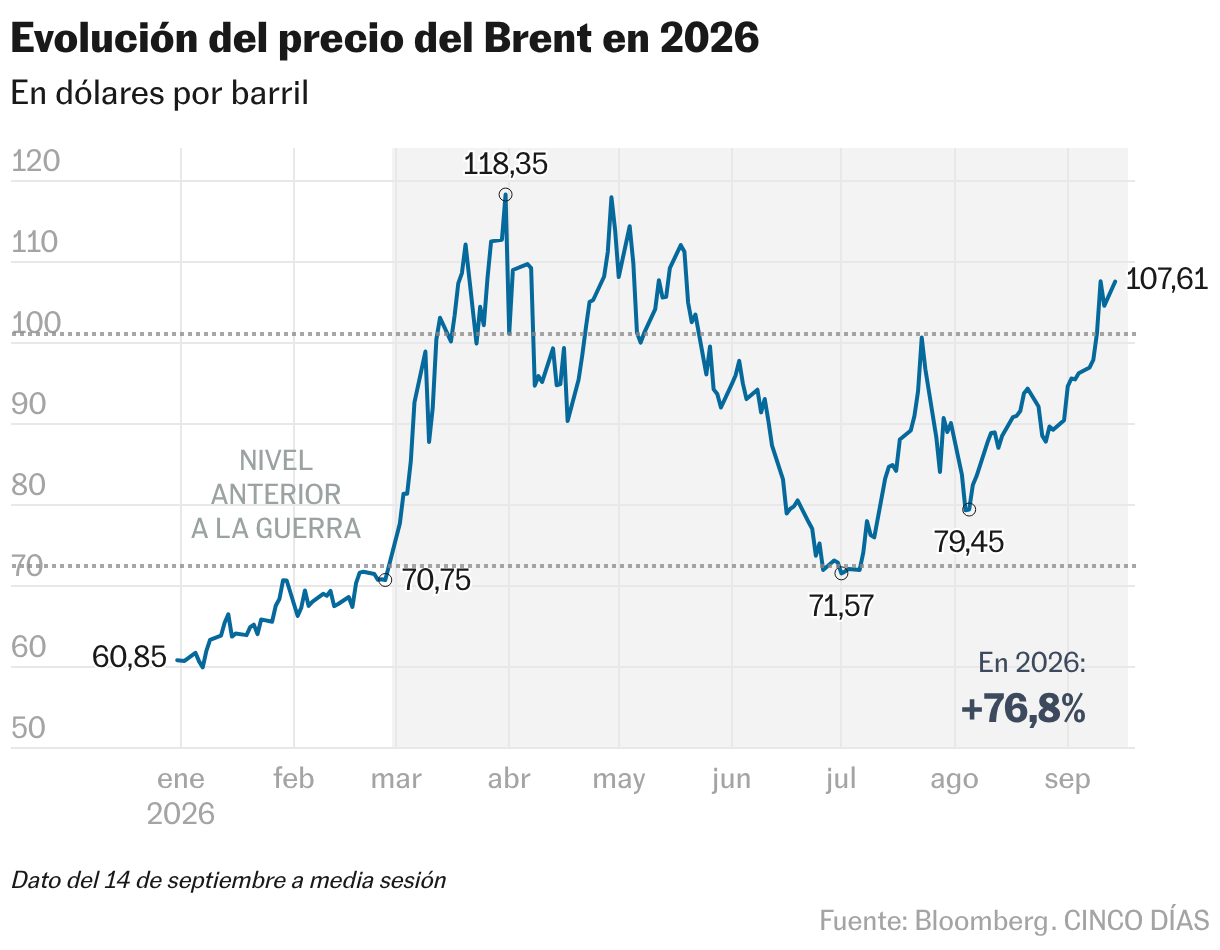
Los analistas de Bankinter estiman que “el cierre del oleoducto de Yanbu es clave, ya que se calcula que podría circular por ahí en torno al 4% del suministro global”, aunque añaden que no está claro el alcance de los daños. El cierre de este corredor energético, que ha sido relevante tras el cierre del estrecho de Ormuz, limita la capacidad de exportación de Arabia Saudí en un contexto en el que ha reducido con fuerza su producción: en septiembre, según datos de la OPEP, el país produjo 7,2 millones de barriles diarios, lejos de los 10 millones de barriles diarios registrados en 2025.
Los analistas optan por el momento por mantener sin cambios sus escenarios. Los estrategas de ING se mantienen en su escenario base de un precio medio del brent en los 80 dólares por barril en el cuarto trimestre del año, aunque no descartan una situación cambiante. Los de Citi, a su vez, defienden una “resolución eventual y una reapertura gradual del estrecho de Ormuz en el cuarto trimestre 2026, lo que podría hacer que brent vuelva a los 60 dólares en 2027″. Si bien no descartan que si el conflicto se extiende, el barril supere los 110 dólares.


La subida de los precios energéticos castiga al mercado de deuda, donde la rentabilidad de los bonos soberanos, que se mueve a la inversa que el precio, sigue en ascenso. La deuda española a diez años ha superado por primera vez en tres años la frontera del 4% y apunta a máximos de 2013. Un movimiento que tiene su réplica en otras referencias: el bono alemán con vencimiento en 2036 alcanza el 3,52% y el francés llega al 4,495%. La escalada de la deuda gala lleva a su prima de riesgo a rozar por primera vez desde 2022 los 100 puntos básicos. La tendencia se visualiza también en la deuda estadounidense, donde el rendimiento del bono a diez años roza el 5% y mantiene la oleada de pérdidas de la semana pasada.
El alza del petróleo está complicando, además, la capacidad de movimiento de la Reserva Federal. Además, una inflación más alta de lo esperado en Estados Unidos refuerza los argumentos a favor de una subida de los tipos en la reunión que tendrá lugar esta semana. Los operadores otorgan ahora una probabilidad de casi el 90% de un alza de tasas el miércoles, por encima del 60% de hace solo una semana, y llevan al dólar a fortalecerse frente al resto de divisas.
En línea con el consenso del mercado, Tiffany Wilding, economista de Pimco, la mayor gestora activa de renta fija del mundo, prevé que la Fed suba los tipos en 25 puntos básicos en septiembre “con la posibilidad de algunas subidas más en el futuro”. En su opinión, con unos precios energéticos al alza, la situación en Oriente Medio volátil y la inflación subyacente aún por encima del 2%, “unas pocas subidas para protegerse frente al riesgo de que las expectativas de inflación aumenten constituyen ahora nuestro escenario base”.
A todo ello se suma además la creciente presión de las principales empresas de inteligencia artificial para ralentizar el desarrollo de modelos avanzados. Un movimiento que pesa en el mercado de renta variable, influenciado desde hace meses por el empuje de la IA. Wall Street ha arrancado la semana con caídas y el Nasdaq Composite se deja un 1,2% a medida que los inversores reconsideran si el auge del gasto en IA puede sostener las elevadas valoraciones y las expectativas de beneficios.
Las caídas se replican en Europa, donde el Ibex 35 cede un 1% y lucha por no perder los 19.600 puntos penalizado por el recorte del sector bancario. Dentro del índice español, Solaria, ACS y ACS son los valores más bajistas, con recortes que superan el 4%. Al otro lado y, gracias a la escalada del precio del petróleo, Repsol es el más alcista. Le siguen Amadeus e Indra.
El debate sobre la IA se ha intensificado después de que el consejero delegado de Anthropic, Dario Amodei, pidiera al sector que frenara el desarrollo de sus modelos de IA más avanzados y anunciara que su empresa introduciría salvaguardias adicionales, incluidas evaluaciones independientes de terceros.
El consejero delegado de OpenAI, Sam Altman, respaldó la propuesta, mientras que el jefe de xAI, Elon Musk, afirmó que “Dario tiene razón”. El presidente de EE UU, Donald Trump, sin embargo, restó importancia a las crecientes preocupaciones mientras las empresas siguen compitiendo de forma agresiva, especialmente con sus rivales chinos. Las advertencias han generado dudas sobre si un ritmo más lento de desarrollo de la IA podría reducir el gasto empresarial y poner en entredicho las expectativas de beneficios en toda la cadena de suministro.
Este cambio se produce al inicio de una semana crucial en la agenda de los principales bancos centrales. El mercado prevé cambios en la política monetaria tras las reuniones de la Reserva Federal (Fed) de EE UU, el Banco de Inglaterra y el Banco de Japón. La pasada semana, el Banco Central Europeo optó por subir las tasas por segunda vez en el año ante una inflación que se prevé prolongada.
“Se dan cita dos factores adversos”, afirmó a Bloomberg Tim Waterer, analista jefe de mercados de KCM Trade. ”Las advertencias de que el desarrollo de la IA debe ralentizarse, junto con una nueva subida de los precios del petróleo tras el cierre del oleoducto este-oeste de Arabia Saudí, constituyen una combinación difícil para los activos de riesgo. Ver cómo el rendimiento de los bonos del Tesoro a 10 años se acerca al nivel del 5% es otra señal preocupante para la Bolsa», apuntó.
Bolsas – Divisas – Deuda – Tipos de interés – Materias primas
Feed MRSS-S Noticias