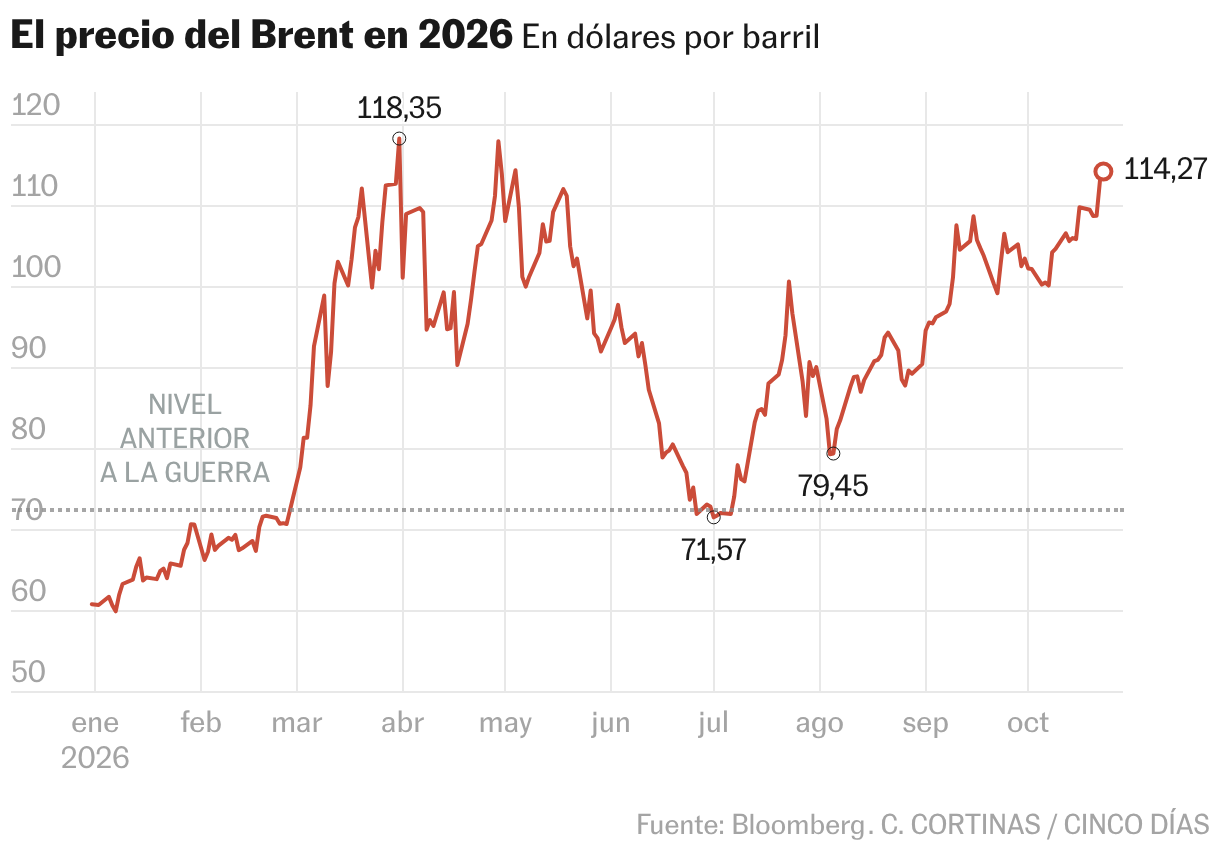
Las Bolsas han encontrado un respiro en el último momento del viernes, pero no el suficiente para borrar las pérdidas de una semana marcada por la escalada del petróleo. El barril de brent alcanza ya los 117, lo que supone el nivel más alto desde abril, ante el temor a una escalada del conflicto en Oriente Próximo que avive aún más la inflación. La subida del crudo añade presión a una renta variable que también acusa las dudas sobre la rentabilidad de la mutimillonaria inversión en inteligencia artificial y la crisis de la deuda francesa y lleva a los inversores a buscar activos refugio con los que capear el temporal. El resultado es una semana con una corrección a nivel global en la que el castigo se extiende a ambos lados del Atlántico.
El barril de ‘brent’ toca los 117 dólares, máximos de abril, ante el temor a una escalada del conflicto en Oriente Próximo
Las Bolsas han encontrado un respiro en el último momento del viernes, pero no el suficiente para borrar las pérdidas de una semana marcada por la escalada del petróleo. El barril de brent alcanza ya los 117, lo que supone el nivel más alto desde abril, ante la falta de avances que permitan vislumbrar el final de la guerra en Oriente Próximo. La subida del crudo añade presión a unos índices que también acusan las dudas sobre la rentabilidad de la mutimillonaria inversión en inteligencia artificial y la crisis de la deuda francesa. El resultado es una semana con una corrección a nivel global en la que el castigo se extiende a ambos lados del Atlántico y también a Asia.
Este viernes, el gran foco de inquietud ha sido el petróleo. La próxima semana se cumplen ocho meses de que se inició una guerra que se preveía concluyese en apenas unas semanas. Pero lejos de resolverse, el conflicto se ha enquistado, sigue amenazando al suministro global de energía y presiona al alza la inflación. El martes, las informaciones sobre una posible reapertura de las negociaciones entre EE UU e Irán, posteriormente desmentidas, provocaron una caída brusca del precio del petróleo hasta los 106 dólares el barril. Tres días después, el crudo está a las puertas de los 116 dólares, una muestra de hasta qué punto el petróleo está condicionado por cualquier noticia sobre el avance de la guerra.
La semana también ha mostrado la fragilidad de unas Bolsas que se han acostumbrado a transitar entre amenazas y que parecían inmunes a los riesgos que sobrevolaban los mercados en los últimos meses. El Ibex 35 ha perdido un 1,7% en la semana hasta los 18.800 puntos, aunque a última hora del viernes ha salvado la sesión con un repunte del 0,4%. Los valores más alcistas en la semana han sido Enagás (+4,3%), Amadeus (+4%) y Rovi (+3,2%). Los que más se han depreciado, Solaria (-13,1%), Bankinter (-8%) y ArcelorMittal (-6,1%).


En el resto de grandes plazas europeas, las caídas también han sido amplias, de más del 2% a pesar de que el rebote a última hora de la sesión del viernes ha atenuado los números rojos: el Dax alemán ha perdido un 2,3%, el Mib italiano un 3,5% y el Cac francés otro 2,8%, castigado por la crisis de la deuda soberana. El bono francés a 10 años está disparado por encima del 5%, el nivel más alto en 24 años, elevando la prima de riesgo frente a Alemania hasta los 174 puntos básicos, niveles desconocidos desde la crisis del euro.
Mark Haefele, director de Inversiones de UBS Global Wealth Management, reconoce los interrogantes que sobrevuelan en el mercado y apunta que “los inversores discrepan cada vez más sobre tres cuestiones: si puede mantenerse el fuerte crecimiento de los beneficios, cuál será el próximo rumbo de los rendimientos de los bonos y cómo afectarán las tensiones geopolíticas a los precios de la energía y a los mercados”. En su opinión, “los bonos soberanos deberían comportarse bien si las dudas sobre la rentabilidad de la inversión en IA llevan a las empresas a recortarla y la consiguiente desaceleración reduce las expectativas de crecimiento e inflación”.
Precisamente, la incertidumbre sobre la inteligencia artificial ha contribuido a las ventas masivas en todo el mundo. Después de años en los que las grandes tecnológicas han sostenido las subidas de Wall Street, el mercado empieza a cuestionar cuánto tiempo tendrán que esperar los inversores para obtener una rentabilidad suficiente de las enormes cantidades de dinero destinadas a centros de datos e infraestructuras. Aunque en la sesión del viernes las acciones tecnológicas han dado un cierto respiro, el balance de la semana es negativo. En Wall Street, las caídas son más moderadas. El S&P 500 cierra la semana en tablas.
Para Mathieu Racheter, responsable de Análisis Estratégico de Renta Variable de Julius Baer, “la renovada preocupación por el coste y la financiación de las inversiones en IA ha llevado a los inversores a reducir su exposición a las acciones tecnológicas. Aunque mantenemos una visión positiva sobre la oportunidad que representa la IA a largo plazo, esta corrección refuerza la necesidad de una mayor diversificación”.
En Asia, el Kospi de Corea del Sur, considerado un indicador de referencia para las inversiones relacionadas con la inteligencia artificial. El Nikkei japonés cierra la semana con un balance del -4%.
Tomoichiro Kubota, analista jefe de mercados de Matsui Securities, advierte de que las dudas sobre la capacidad de las empresas para financiar sus inversiones se ven ahora agravadas por las caídas bursátiles, que podrían dificultar aún más la captación de capital y a su vez añadir presión sobre las cotizaciones. “Puede que la burbuja de la IA haya comenzado a desinflarse. Ya existían dudas sobre cómo las empresas de inteligencia artificial financiarían sus inversiones, y la caída de las cotizaciones podría dificultar aún más la obtención de capital en el futuro”.
Algunos inversores consideran que las caídas representan una oportunidad de compra. “La demanda sigue superando con creces a la oferta”, señaló Mark Matthews, responsable de análisis para Asia de Julius Baer, en Bloomberg TV. “Cuando se producen correcciones tan fuertes como la que hemos visto en los últimos días, especialmente durante la noche en los valores de semiconductores, creo que se trata de una buena oportunidad para comprarlos”, concluyó.
El oro, por su parte, no logra ejercer su papel de activo refugio. Su onza se sitúa por debajo de los 4.000 dólares, su nivel más bajo en tres meses, ante las fuertes ventas registradas en Bolsa y deuda de esta semana. Un comportamiento que, según Justin Lin, analista de Global X ETF, estaría justificado por “oleada de ventas por necesidades de liquidez” por parte de los inversores. De igual modo, la divisa estadounidense afianza su presencia y el euro se debilita por debajo de los 1,12 dólares.
Bolsas – Divisas – Deuda – Tipos de interés – Materias primas
Feed MRSS-S Noticias