El número 116 de la rue Réaumur de París queda entre los dos mundos que explican Revolut. A un lado queda el histórico distrito de la Bolsa; al otro, el barrio de Sentier, que concentra buena parte del ecosistema tecnológico de la capital francesa. En ese cruce entre las finanzas y la tecnología, el banco prepara su nueva sede para Europa occidental. Por dentro, todavía está en obras: plásticos por el suelo, cintas protectoras en las paredes y olor a pintura fresca. Faltan meses para que las nuevas oficinas estén terminadas, pero ese día el ambiente tiene algo de escenario preparado para una visita especial, la del fundador y consejero delegado del banco, Nik Storonsky.
El fundador y consejero delegado pretende convertir una ‘fintech’ nacida para abaratar el cambio de divisas en el primer banco global sin perder la velocidad de una tecnológica
El número 116 de la rue Réaumur de París queda entre los dos mundos que explican Revolut. A un lado queda el histórico distrito de la Bolsa; al otro, el barrio de Sentier, que concentra buena parte del ecosistema tecnológico de la capital francesa. En ese cruce entre las finanzas y la tecnología, el banco prepara su nueva sede para Europa occidental. Por dentro, todavía está en obras: plásticos por el suelo, cintas protectoras en las paredes y olor a pintura fresca. Faltan meses para que las nuevas oficinas estén terminadas, pero ese día el ambiente tiene algo de escenario preparado para una visita especial, la del fundador y consejero delegado del banco, Nik Storonsky.
El hombre que ha revolucionado las finanzas no cumple con el prototipo de banquero tradicional. Nacido hace 42 años en Dolgoprundy, una ciudad en los alrededores de Moscú, y posteriormente nacionalizado británico, no ha pasado décadas ascendiendo por la estructura de una gran entidad financiera ni procede de una escuela clásica de dirección bancaria. Tampoco habla como alguien preocupado por colocar el producto que más ventas genera. Su obsesión es identificar problemas y encontrar la forma más eficiente de resolverlos. Formado en matemáticas, física y economía, su manera de razonar y hablar conserva algo de ese entrenamiento con números: detectar fallos, medirlos y buscar la ruta más directa para solucionarlos. La velocidad y la competición son constantes en su biografía. Durante su juventud compitió en natación en Rusia, después trasladó ese impulso a una industria bancaria que considera llena de fallos.
Storonsky no ha inventado las tarjetas de crédito ni las cuentas corrientes. Tampoco los préstamos, los seguros o los fondos de inversión. Pero ha cambiado el sector bancario por la forma de ofrecer esos productos, trasladando a las finanzas algunas de las reglas de las grandes compañías tecnológicas: una aplicación sencilla desde la que acceder a todo el catálogo, un modelo basado en suscripciones mensuales, lanzamientos constantes y una experiencia construida alrededor del cliente. Tampoco responde al perfil del visionario tecnológico que asegura haber sabido desde el primer día cómo debía ser un banco en la era digital. Su propósito inicial era mucho más modesto, solucionar un problema que él mismo sufría al viajar: pagar con una tarjeta en otras divisas sin dejarse una buena parte del dinero en comisiones. Resuelto aquel problema, buscó el siguiente.
Pregunta. ¿Qué fallos sigue detectando en la industria bancaria que le gustaría solucionar?
Respuesta. Muchos, hay muchísimos. Pero algo que todavía necesitamos resolver es la banca privada. Ahora mismo las comisiones son muy altas, los productos son bastante malos y todavía existe mucha interacción manual con los clientes. Necesitas que un banquero privado te llame, tú le dices qué quieres hacer y después él lo ejecuta. En general, la experiencia es cara, no es nada transparente y no estoy seguro de que aporte mucho valor a los clientes.
P. Su ambición es construir el primer banco verdaderamente global. ¿Por qué nadie lo ha conseguido hasta ahora?
R. Uno de los principales problemas de los bancos tradicionales es que se construyeron hace mucho tiempo con sistemas heredados. Además, muchos ni siquiera eran propietarios de sus propios sistemas, sino que los externalizaban. Como resultado, estaban preparados para operar en un solo país. Y después, cuando querían entrar en otro, en lugar de escalar sus sistemas, lo que hacían era comprar otro banco. Al final, muchos grandes grupos están compuestos por entidades más pequeñas, cada una con sistemas diferentes, que no se comunican entre sí. Nuestra ventaja es que tenemos sistemas centralizados que podemos escalar en cada país simplemente adaptándolos al mercado local y otras entidades no pueden hacerlo.
P. ¿Qué diferencia a Revolut de un banco tradicional cuando intenta lanzar un nuevo producto?
R. En los bancos tradicionales es casi imposible sacar adelante algo nuevo. Primero, porque no tienen los procesos ni las capacidades necesarias para lanzar productos con rapidez. Y, segundo, porque no solo están muy regulados, sino que muchos de sus procesos internos están diseñados precisamente para frenar iniciativas. Si haces pocas cosas nuevas, también tienes menos posibilidades de incumplir la regulación.
P. En otras ocasiones ha mencionado que una salida a Bolsa serviría para generar más confianza. ¿Necesita Revolut cotizar para convertirse en uno de los mayores bancos del mundo?
R. La realidad es que [una salida Bolsa] también tiene que ver mucho con la publicidad. Hace unos diez años hicimos varias rondas de financiación y no fue porque necesitáramos captar fondos. Se trataba más bien de que la gente conociera el banco y conseguir más clientes. Si tienes clientes que además son accionistas, van a sentir mucho mayor entusiasmo por el producto y van a hablar del banco a sus amigos, familiares y conocidos. En una OPV ocurre también eso. No es solo una cuestión de confianza, sino que además permite a nuestros clientes participar del crecimiento de la compañía, se vuelven más activos a la hora de hablar de nuestros servicios y es más fácil que los recomienden.
P. Revolut genera muchos ingresos sin tener la enorme cartera crediticia de un banco tradicional, pero el crédito está creciendo. ¿Cambiará ese modelo?
R. Nuestro objetivo siempre ha sido ser lo más seguros posible y por eso de forma consciente entramos en negocios más transaccionales en lugar de centrarnos en el negocio del crédito. No queremos entrar de forma agresiva. Si miras nuestros ratios de préstamos sobre depósitos, están alrededor del 4%. No creo que vayamos a superar nunca el 10%, el 15% o el 20% porque, insisto, el objetivo es ser lo más seguros posibles y no entrar en negocios arriesgados.
Storonsky empezó su carrera financiera como operador de derivados en Lehman Brothers y vivió desde su mesa de operaciones en Londres la quiebra de la entidad, en 2008. Después continuó su carrera en Credit Suisse. Su aprendizaje dentro de la banca tradicional no consistió solo en entender cómo se gana dinero en los mercados, sino también en comprobar qué puede ocurrir cuando una entidad pierde el control sobre los riesgos que asume. Aquella experiencia ayuda a entender algunas de las decisiones que tomaría años después en Revolut.
Desde su creación en 2015, la compañía ha crecido alrededor de actividades como los pagos, las tarjetas, el cambio de divisas, las suscripciones o la inversión, negocios que permiten generar ingresos sin necesidad de levantar la enorme cartera crediticia característica de la banca tradicional. El modelo clásico de los bancos consiste en captar los depósitos de los clientes y transformar una parte de ese dinero en préstamos e hipotecas sobre los que cobrar intereses. Revolut ha alterado ese equilibrio y el crédito es solo una fuente más de ingresos, ni siquiera la principal.
Nuestro objetivo siempre ha sido ser lo más seguros posible
Ese modelo le ha permitido crecer a gran velocidad, pero un ritmo vertiginoso también trae sus complicaciones. Cuantos más clientes, países y productos acumula Revolut, mayor es la maquinaria necesaria para vigilar lo que ocurre dentro del banco. Y también es mayor el peso de la regulación. Ahí aparece una de las grandes tensiones que afronta la compañía: conservar la velocidad de una tecnológica dentro de una de las industrias más reguladas del mundo. En 2025, el Banco Central Europeo llegó a limitar temporalmente el lanzamiento de nuevos productos mientras revisaba si los controles internos de Revolut estaban preparados para cubrir el fuerte aumento del negocio. En Reino Unido, el proceso para obtener una licencia bancaria completa también se alargó durante años porque el supervisor bancario británico quería asegurarse de que sus sistemas de control y prevención del crimen financiero estaban preparados para una entidad de su tamaño.
P. ¿Cómo se aseguran de que los controles crecen al mismo ritmo que el negocio y la innovación?
R. Construimos nuestras propias herramientas internas dedicadas al cumplimiento regulatorio y a prevenir los delitos financieros. Tenemos alrededor de 200 ingenieros construyendo diferentes productos destinados a garantizar que cumplimos con la regulación. Y después tenemos otro equipo de unas 250 personas —ingenieros, científicos de datos, gente de producto— dedicado también a la regulación relacionada con el crimen financiero. Estamos resolviendo mediante tecnología problemas que los bancos históricamente solucionaban simplemente contratando a más personas.
P. La inteligencia artificial es importante para una empresa tecnológica, pero ¿dónde marcará la diferencia en Revolut?
R. Prácticamente en todas las áreas del banco. Utilizamos ya la inteligencia artificial en ingeniería, en atención al cliente, cumplimiento normativo y también se usa mucho en los servicios relacionados con prevención del crimen financiero. Creo que todas y cada una de las áreas se verán afectadas por la IA, especialmente en los negocios digitales.
P. Revolut se ha convertido en una de las grandes compañías tecnológicas nacidas en Europa. ¿Cuál es el principal problema de Europa para que afloren más compañías así?
R. La fragmentación. Si observas Estados Unidos, consiguieron crear Silicon Valley produciendo ordenadores. Después, muchos de esos emprendedores se hicieron ricos y empezaron a reinvertir en el ecosistema tecnológico a través de startups. Como resultado, se generó otra oleada de compañías que crecieron y después otra y otra más. Se creó un ecosistema. Eso es lo que le falta a Europa porque nunca ha existido el entorno tecnológico inicial ni personas que hayan tenido éxito y luego hayan financiado nuevas compañías. Con suerte, cada vez tendremos más empresas de éxito y los fundadores de esas compañías seguirán invirtiendo en empresas locales. Es la forma de crear nuestro ecosistema de una forma similar a Estados Unidos.


P. Revolut ya no es una startup. ¿Aún así sigue siendo complicado crecer en Europa?
R. Diría que es complicado, sí. En términos generales, hay mucha regulación y muchos reguladores por el propio diseño del sistema. Existen muchos países y cada país tiene sus propios organismos reguladores. Cuando lo juntas todo, encuentras mucha más regulación que en Estados Unidos, que es un mercado único.
Es complicado crecer en Europa. Hay mucha regulación
P. Hace 15 años, pocos podían imaginar a un banco ofreciendo un modelo de suscripción, ventajas orientadas a los viajes y servicios relacionados con estilo de vida. ¿Existe margen para una forma nueva de conceder créditos o hipotecas?
R. Diría que no, porque el crédito está extremadamente regulado en comparación con los productos relacionados con estilo de vida. Y creo que además es un producto bastante comoditizado. Quizá la última innovación en crédito la vimos en Klarna [con los pagos aplazados], pero también acabó estando fuertemente regulada. Creo que la sociedad en general y también los reguladores prefieren productos de crédito menos arriesgados antes que la innovación. Porque sí, la innovación probablemente aporta más eficiencia, pero también puede introducir más riesgos.
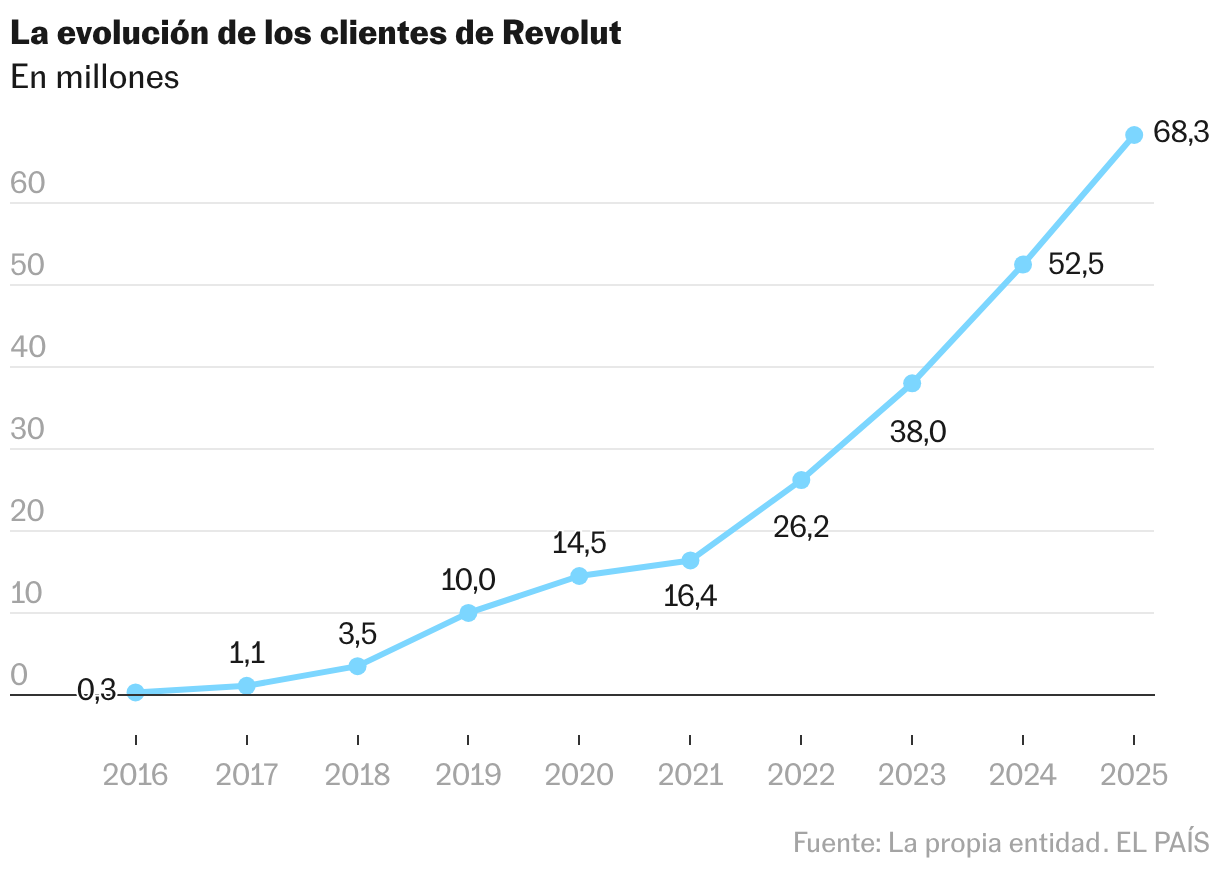
Las cifras permiten medir la transformación de Revolut. En 2019 (primer año del que están publicados sus resultados), el banco tenía alrededor de 10 millones de clientes y todavía perdía dinero —cerró aquel ejercicio con unas pérdidas cercanas a los 100 millones de libras—. Seis años después, el grupo ganó 1.305 millones de libras y hoy supera los 80 millones de clientes. Once líneas de negocio generan ya más de 100 millones de libras de ingresos al año cada una y solo el 21,6% de los ingresos procede de intereses. Las tarjetas, suscripciones, inversión y cambio de divisas siguen aportando la mayor parte del negocio.
En números absolutos, Revolut sigue muy lejos de los gigantes bancarios europeos —Santander ganó 14.101 millones de euros en 2025 y BBVA, 10.511 millones—. Pero al medir la rentabilidad, ya supera a las principales entidades. Revolut no publica las métricas de rentabilidad bancaria, pero un cálculo propio a partir de sus cuentas la situaría en torno al 35% en 2025, mientras que el Santander cerró el ejercicio con un 16,3% y el BBVA con el 19,3%, y ambos bancos poseen dos de los niveles de rentabilidad más elevados de la gran banca europea. La comparación no es homogénea porque las entidades cotizadas sí publican sus ratios, pero muestra hasta qué punto Revolut obtiene una rentabilidad elevada con una estructura de capital todavía muy distinta a la de los grandes bancos.
Ese crecimiento también ha disparado el precio que los inversores están dispuestos a pagar por la compañía. Revolut todavía no cotiza en Bolsa, —Storonky señala que no será antes de 2028— pero una operación secundaria de acciones ejecutada este verano situó su valoración en unos 115.000 millones de dólares. A partir de ahí, el reto es replicar el banco a escala mundial sobre una misma plataforma.
P. Para convertirse en un banco global, también necesitan crecer en Asia, un mercado en el que los bancos europeos y estadounidenses han tenido más dificultades. ¿Cuáles son sus planes allí?
R. Sí, algunos países asiáticos son mucho más competitivos, como China. Pero otros mercados están todavía poco desarrollados, como Indonesia o Malasia. Así que tenemos muchos planes para entrar en Asia. Ya estamos operativos en Japón, acabamos de lanzar nuestro piloto en India y también tenemos la licencia bancaria en Australia. Tenemos grandes planes.
P. ¿Habrá algún lanzamiento próximamente?
R. Sí, creo que será Nueva Zelanda.
P. Revolut ha crecido fundamentalmente de forma orgánica. Pero hay muchas fintech con buenos productos que quizá nunca alcancen suficiente escala. ¿Se plantean hacer alguna compra?
R. Sí, analizamos muchas empresas [Revolut ha recibido esta semana la aprobación del Banco Central para adquirir Banco Cetelem en Argentina]. Por un lado, podemos comprar una compañía para conseguir más clientes. Lo vemos como un canal de marketing. Quizá también compremos una empresa que ya haya construido un producto que a nosotros nos resulta difícil desarrollar. Y en otras ocasiones compramos bancos para conseguir la licencia. Así que puede tener tres direcciones. Normalmente, en los dos primeros casos siempre hacemos un análisis y terminamos descubriendo que para nosotros es más barato construir internamente que comprar. Y en muchos casos también es más barato captar clientes directamente con nuestro producto que comprar una plataforma con muchos usuarios y después intentar migrarlos para que usen Revolut.
P. ¿En qué casos tiene sentido comprar un banco antes que solicitar la licencia en el país?
R. En algunos mercados es más rápido comprar una licencia porque hay países en los que el proceso es muy largo. Algunos incluso te impiden conseguir la licencia a menos que compres un banco. Un ejemplo es Turquía. Allí ya no conceden licencias porque quieren consolidar la industria bancaria. Y como nuevo jugador, estás obligado a comprar un banco. Y hay casos similares en otros mercados.
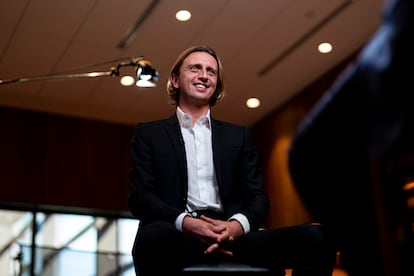
El modelo de gestión de Storonsky busca reducir las capas de mando. Marca objetivos, da autonomía a los equipos y mide los resultados. La lógica se parece, de nuevo, más a la de una compañía tecnológica que a la de una gran entidad financiera. También el desarrollo de productos tiene algo de laboratorio. Revolut prueba varias ideas al mismo tiempo, asigna equipos relativamente pequeños y concentra más recursos donde aparecen señales de éxito. Storonsky ha reconocido que ni siquiera él acierta siempre de antemano cuáles acabarán siendo las apuestas ganadoras. La ventaja no consiste tanto en acertar todas las veces como en ser capaz de probar, descartar y acelerar con rapidez en aquello que sí funciona.
Pero ese sistema es más sencillo de sostener en una startup que en una compañía que custodia el dinero de decenas de millones de personas, opera bajo la vigilancia de supervisores de numerosos países. Ahí aparece otra paradoja de la próxima etapa de Revolut: crecer lo suficiente para convertirse en uno de los grandes bancos del mundo sin transformarse en la organización lenta y burocrática que nació para desafiar.
P. Su forma de dirigir es diferente a la de los banqueros tradicionales. Pero a medida que Revolut se hace más grande y está más regulado, ¿ha tenido que cambiar su estilo de gestión?
R. Es evidente que hemos tenido que adaptarnos, pero en esencia seguimos siendo los mismos. Queremos innovar y aportar valor a los clientes. Pero al mismo tiempo existen límites y tenemos que cumplir con mucha regulación. Innovamos dentro de esos límites. Y es posible seguir siendo rápido, innovador, creativo y cumplir con la regulación.
P. Usted creó Revolut con una idea clara de qué quería hacer, pero la organización es cada vez mayor y su equipo ha crecido enormemente. ¿Qué sigue dependiendo mucho de usted?
R. Bastantes, bastantes cosas. Pero supongo que ocurre en cualquier consejero delegado. Es su trabajo identificar los grandes problemas, los principales cuellos de botella, aunque no sean muy visibles. Pueden estar ocultos. Es su responsabilidad asegurarse de que cada una de las personas que le reportan directamente obtiene resultados y, a partir de ahí, que toda la organización cumple con los objetivos.
P. Revolut nació siendo completamente digital, pero ahora vemos oficinas como en las que estamos ahora, o cajeros automáticos en España. ¿Van a incorporar otros elementos de los bancos tradicionales y reinterpretarlos de alguna forma?
R. Sí, porque en la industria bancaria es extremadamente importante la confianza y la reputación. Invertimos mucho dinero en asegurarnos de que no solo somos seguros desde un punto de vista tecnológico, sino también de nuestra marca. Y lo que hemos descubierto es que el mundo físico genera confianza y reputación adicional para los bancos. Por eso estamos entrando en el mundo físico. Si no estás presente físicamente en algún sitio, la gente confiará menos en ti como banco en comparación con las entidades tradicionales.
P. Parece que se invierten los papeles, porque hay bancos que están copiando el modelo de negocio de Revolut, pero ustedes también están incorporando elementos de la banca tradicional.
Espero poder decir que hemos ganado si somos más grandes que JPMorgan
R. Sí, porque es más bien marketing. Puedes gastar dinero en publicidad en Google, Facebook, Instagram y generar impresiones. O puedes abrir una oficina y tienes a las personas pasando por delante. Y si hay uno, dos o tres millones de personas pasando por delante, puede compensar. Hay que calcular cuál es el coste por impresión en digital. Y en el mundo físico puede ser más barato. Y si es más barato, entonces tiene sentido entrar.
La paradoja resume el momento de Revolut. Durante años obligó a la banca tradicional a acercarse a su terreno digital. Ahora, mientras aspira a competir con los mayores bancos del mundo, es Revolut quien incorpora algunos de los atributos de la banca de siempre. El desafío ya no es demostrar que puede hacer las cosas de otra manera, sino comprobar hasta dónde puede crecer sin perder aquello que le llevó a desafiar a la banca.
P. ¿Qué tendría que ocurrir en unos años para que pueda decir que Revolut ha ganado, que se ha convertido realmente en un banco global y compite con JPMorgan, Santander o BNP Paribas?
R. Espero poder decir que hemos ganado si somos más grandes que JPMorgan [ríe]. No estoy seguro de que eso sea posible dentro de 15 años. Pero ya veremos.
Feed MRSS-S Noticias