Desde la creación del euro, los inversores han visto a Francia como una apuesta relativamente segura, pese a las turbulencias políticas, a un déficit público eterno o a las debilidades económicas que ha enfrentado en las últimas décadas. No obstante, esta ilusión empieza a resquebrajarse. La reciente sacudida de los mercados de deuda está golpeando con especial intensidad al país y a un ritmo que nadie esperaba. La rentabilidad del bono francés a 10 años ha escalado hasta el 4,912%, máximos desde julio de 2002. Esto ha elevado su prima de riesgo frente a Alemania, percibida como la más segura de la zona euro, hasta los 141 puntos básicos, el nivel más alto desde mayo de 2012. Y las tensiones en el mercado de deuda han cruzado los Alpes hasta Italia.
La rentabilidad del bono francés a 10 años escala hasta máximos de 2002 y arrastra los bonos italianos en una semana de fuerte volatilidad
Desde la creación del euro, los inversores han visto a Francia como una apuesta relativamente segura, pese a las turbulencias políticas, a un déficit público eterno o a las debilidades económicas que ha enfrentado en las últimas décadas. No obstante, esta ilusión empieza a resquebrajarse. La reciente sacudida de los mercados de deuda está golpeando con especial intensidad al país y a un ritmo que nadie esperaba. La rentabilidad del bono francés a 10 años ha escalado hasta el 4,912%, máximos desde julio de 2002. Esto ha elevado su prima de riesgo frente a Alemania, percibida como la más segura de la zona euro, hasta los 141 puntos básicos, el nivel más alto desde mayo de 2012. Y las tensiones en el mercado de deuda han cruzado los Alpes hasta Italia.
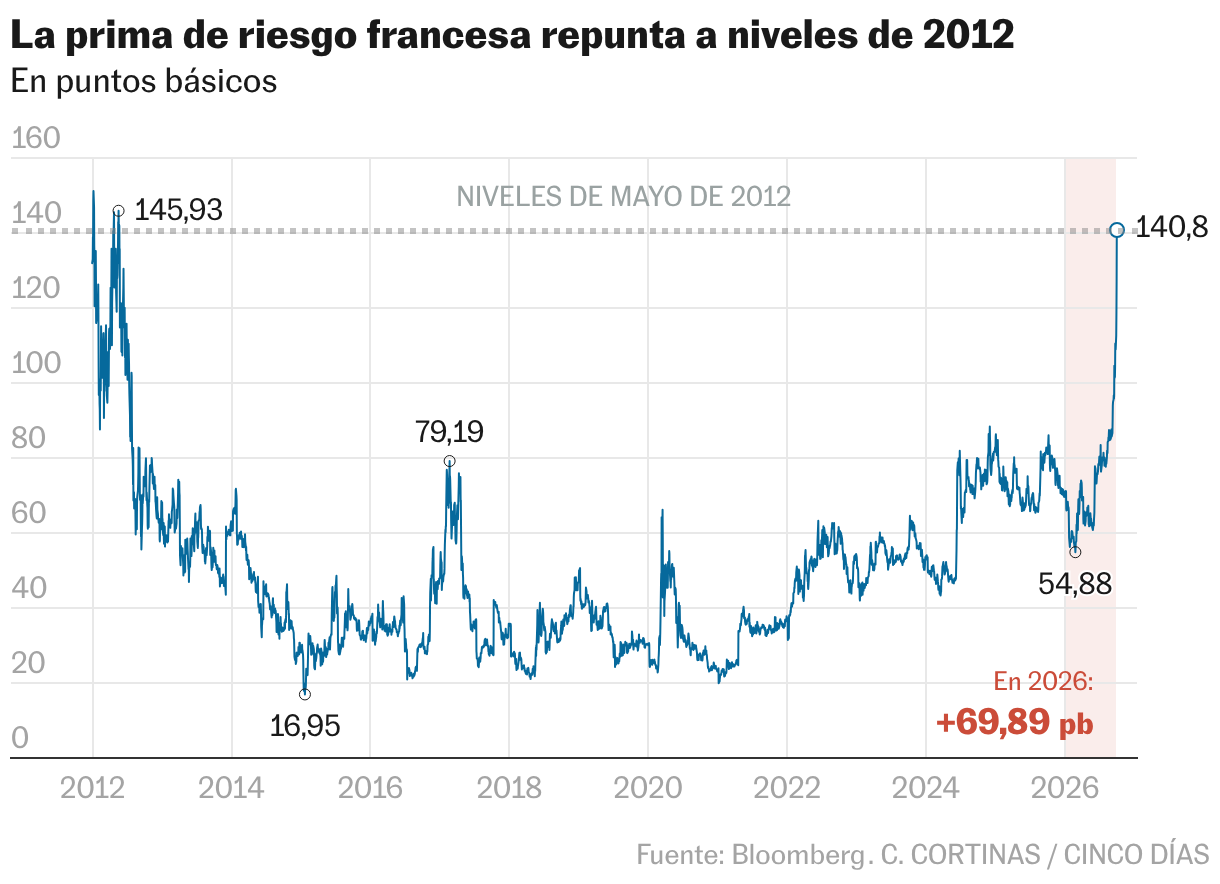
Así, la prima de riesgo italiana ha repuntado 26 puntos básicos en la semana, hasta situarse en los 123 puntos. En cambio, la rentabilidad del bono alemán a 10 años ha descendido 24 puntos básicos en la semana. “Los inversores están favoreciendo a emisores percibidos como más seguros, con mayor credibilidad fiscal y menor incertidumbre política”, explica Manuel Pinto, analista de XTB.


Detrás de las tensiones en el mercado de deuda francés hay varios factores, algunos con dimensión global, que han puesto bajo presión a todos los mercados de renta fija, y otros locales. El encarecimiento de la energía, impulsado por las tensiones geopolíticas, y la perspectiva de nuevas subidas de tipos por parte de los bancos centrales han elevado las exigencias de rentabilidad de los inversores en todo el mundo: los tipos de la deuda de Japón, Alemania, Reino Unido o Estados Unidos cotizan en máximos de varias décadas. En estos entornos, cuando el tipo de interés de los activos considerados más seguros sube, también lo hace el diferencial que exigen los compradores de deuda por ese riesgo adicional.
Pero, sobre todo, el país se enfrenta a problemas internos, como el incumplimiento de los objetivos de déficit, que este año cerrará en el 5,4% del PIB, y la dificultad para encauzar las cuentas en un contexto político cada vez más complejo. Francia celebrará en abril unas elecciones presidenciales que podrían provocar un cambio de rumbo radical del país y hasta abrir un posible escenario de ingobernabilidad. Esto dificultaría la capacidad de los legisladores de redirigir el deterioro presupuestario que azota al país. Un escenario que recuerda lo que ocurre desde 2024, cuando la inestabilidad política del país y la imposibilidad de llegar a acuerdos políticos para enderezar las finanzas públicas galas llevaron a la prima de riesgo también a niveles de 2012.
Así, como hace dos años, los inversores no solo exigen más rentabilidad por el nuevo entorno de tipos altos, sino también una prima adicional por la incertidumbre a la que se asoma el país y su capacidad para ejecutar los ajustes previstos. Esta semana, el Gobierno francés ha presentado los presupuestos para 2027, que contemplan ajustes destinados a reducir el agujero fiscal hasta el 5% del PIB a golpe de medidas de austeridad como la congelación de salarios públicos y pensiones. Pero la gran incógnita es si será capaz de sacar adelante este plan en un Parlamento profundamente fragmentado.
Para los analistas de UBS, los inversores ya descontaban un deterioro fiscal significativo, pero ahora necesitan pruebas de que los recortes podrán aplicarse realmente. “La evidencia apunta a una presión continuada más que a una crisis de financiación inminente. El presupuesto representa un paso hacia la consolidación fiscal, la demanda de los inversores por la deuda francesa se mantiene sólida, y una inflación subyacente contenida, junto con unas condiciones financieras más restrictivas, debería limitar la necesidad de un ciclo de subidas de tipos prolongado por parte del BCE”, señalan.
Desde Goldman Sachs consideran que la reciente ampliación de los diferenciales de los bonos franceses ha sido “desproporcionada” en comparación con el deterioro de las expectativas de déficit o el riesgo político a corto plazo. Pero esta situación lleva a Francia a estar más expuesta a las turbulencias globales. “Probablemente será necesario un alivio en los mercados internacionales de deuda para que los bonos franceses logren estabilizarse”, insisten. Pero otros gestores consideran que el problema ha dejado de ser coyuntural. Shinji Kunibe, de Sumitomo Mitsui DS Asset Management, aseguró a Bloomberg que los fondos globales de renta fija de la gestora ya han liquidado todas sus posiciones en deuda soberana francesa.
El riesgo es que la presión sobre Francia termine reabriendo interrogantes sobre el resto de la deuda europea. Las tensiones ya se han propagado a otros países como Italia, que también irá a elecciones el próximo año, donde el bono a 10 años cotiza en los 4,658%, niveles de finales de 2023. “Siempre hemos sido escépticos respecto a la idea de que Italia pueda desacoplarse de Francia de manera sostenible”, afirma Reinout de Bock, responsable de estrategia de tipos europeos de UBS. “El mayor riesgo es que los diferenciales italianos se acerquen progresivamente a los franceses frente al bund alemán”.
Estas tensiones llegan en un momento especialmente delicado, con Alemania inmersa en sus propios desafíos políticos y económicos, una nueva escalada de los costes energéticos y una guerra prolongada en las fronteras de la Unión. Además, los ambiciosos planes de gasto europeos en defensa, transición energética e infraestructuras dificultan las futuras perspectivas de reducción de gasto en todo el continente y podrían incluso llevar a una relajación parcial o temporal de las normas para todos los países europeos.
Todo ello aumenta el riesgo de que la crisis que hoy afecta a Francia termine convirtiéndose en un problema para toda la eurozona, aunque, por ahora, estamos lejos de lo que ocurrió en 2012, cuando Europa venía de un descalabro financiero y con los inversores llegando a cuestionar incluso la supervivencia del euro. Por ahora, hay algunas señales positivas. La desaceleración del empleo en Estados Unidos, publicada este viernes, ha reducido las expectativas de nuevas subidas de tipos de la Fed, ha dado algo de oxígeno a la deuda soberana. En el panorama europeo, España resiste a estas presiones y el impacto en su deuda es limitado. La prima de riesgo se sitúa en los 68 puntos básicos, casi la mitad que la italiana, y la rentabilidad del bono a una década se mantiene en el 4,097%.
Feed MRSS-S Noticias