Hay una bola de nieve, llamada carry trade, que se ha hecho más grande a medida que pasan las décadas. Nadie parece capaz de atisbar su tamaño, pero los analistas alertan de que podría romperse. El mecanismo parecía casi demasiado fácil: pedir prestado dinero barato en yenes y comprar activos de mayor rentabilidad en el extranjero, a menudo bonos del Tesoro estadounidenses. Funcionó durante casi 30 años, durante los que Japón ha sido una fuente inagotable de liquidez a coste cero; el pilar perfecto para desarrollar este método de inversión. Ya no lo es.
Las subidas de tipos, la revalorización del yen y su bonanza económica facilitan el fin de la estrategia del ‘carry trade’, cuyo eco resuena en todo el mundo
Hay una bola de nieve, llamada carry trade, que se ha hecho más grande a medida que pasan las décadas. Nadie parece capaz de atisbar su tamaño, pero los analistas alertan de que podría romperse. El mecanismo parecía casi demasiado fácil: pedir prestado dinero barato en yenes y comprar activos de mayor rentabilidad en el extranjero, a menudo bonos del Tesoro estadounidenses. Funcionó durante casi 30 años, durante los que Japón ha sido una fuente inagotable de liquidez a coste cero; el pilar perfecto para desarrollar este método de inversión. Ya no lo es.
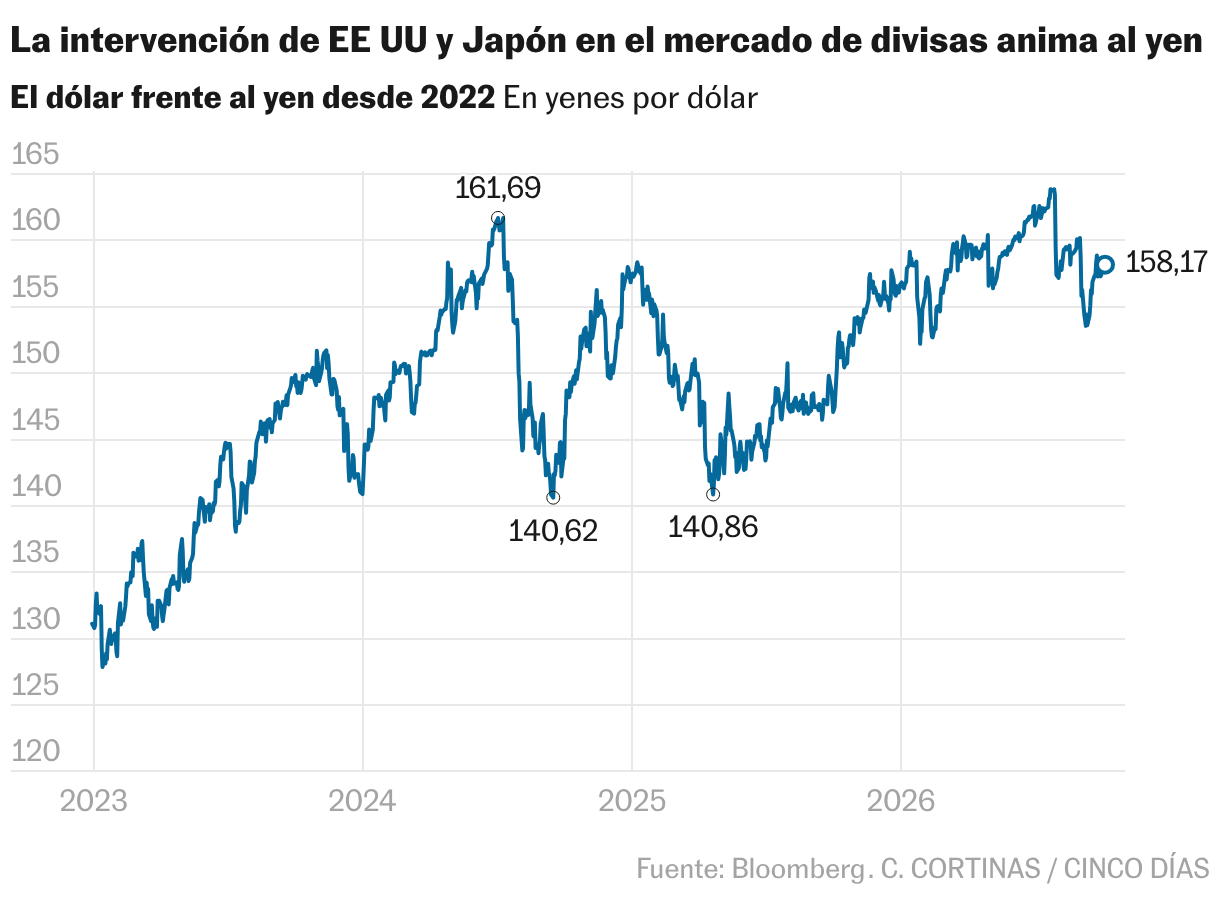
El Banco de Japón ha elevado los tipos de interés hasta el 1,25%, su nivel más alto en 31 años, y el mercado da por sentado que continuará la subida, por lo que el coste del carry trade crece. El yen se ha apreciado más de un 3,5% respecto al dólar desde que tocó máximos a finales de julio, con lo cual el atractivo de repatriar capital a Japón también aumenta. El mercado teme que una retirada abrupta del dinero invertido en EE UU para recuperar yenes genere implicaciones más allá de los mercados de divisas, con efectos que se extienden al mercado global de bonos y acciones.


Japón es el mayor tenedor extranjero de deuda estadounidense. Solo el Fondo de Inversión de Pensiones del Gobierno de Japón, el más grande del mundo, con unos activos que superan el PIB anual de España, tiene cerca de 232.100 millones de dólares en bonos del Tesoro estadounidense, según cálculos de la agencia Reuters. La ministra de Finanzas ya ha animado al fondo a aumentar sus asignaciones a los mercados nipones. El foco está puesto en cualquier mínima señal sobre una posible venta, lo que tendría grandes efectos sobre el precio de los bonos, un activo ya muy presionado por el mercado: la rentabilidad de los bonos del Tesoro de EE UU se encuentran en su nivel más elevado en casi dos décadas, justo antes de la crisis financiera de 2007.
Pese a todo, el 31 de julio EE UU colaboró con las autoridades niponas en una insólita intervención para reflotar la moneda. Manuel Pinto, responsable de análisis de Xtb explica la paradoja: “La volatilidad extrema del yen es peligrosa para EE UU, porque si el valor de la moneda se derrumba, Japón se vería obligado a comprar yenes para sostener su valor y para ello tendrían que vender los activos que tiene invertidos en bonos estadounidenses”. Es decir, un desplome del yen provocaría una venta de bonos que también acabaría encareciendo el coste de financiación del gobierno estadounidense. “A EE UU le interesa que el mercado de divisas japonés se estabilice sin provocar una subida excesiva del precio del yen”, argumenta Pinto.
Yusuke Miyairi, estratega senior de divisas de Nomura en Londres, no cree que se vaya a producir una retirada repentina del carry trade del yen, porque el Banco de Japón “ha venido señalando claramente la trayectoria futura”, tendente a endurecer la política monetaria. El mercado da por descontadas las subidas. El problema, comenta Miyairi, aparece cuando se produce un ajuste al alza inesperado, como ocurrió en 2024.
Entonces, el Banco de Japón elevó el tipo de interés por encima del 0%, después de décadas con tipos negativos de forma casi ininterrumpida. La revisión provocó un rápido repunte del valor del yen, que pasó de unas 154 unidades por dólar a 141 en pocos días, y se desató una tormenta global. El 5 de agosto el principal índice bursátil de Tokio cayó un 12,4% en su mayor desplome desde 1987. Contagió al resto de los parqués asiáticos, con los índices de Corea del Sur y Taiwán llegando a sufrir pérdidas superiores al 10%. El Nasdaq llegó a caer más de un 6% y en Europa todas las Bolsas se tiñeron de rojo.
Hay que tener en cuenta que las inversiones de Japón en bonos extranjeros no se limitan a EE UU. Un 6% de su inversión está depositada en deuda francesa, muy castigada en las últimas semanas, con la rentabilidad del bono a 10 años en máximos de 2002. Los inversores japoneses ya se han deshecho de un 2,5% de su exposición total en lo que va de año, según cálculos de Bloomberg, y podrían aumentar todavía más las ventas, ya que la inversión nipona siempre ha estado caracterizada por una importante aversión al riesgo.
Como el tamaño real del carry trade es casi imposible de determinar, según apuntan todos los analistas consultados, “los inversores suelen identificar las liquidaciones del carry trade a través de períodos de rápida apreciación del yen”, como ocurrió en 2024, apunta Kiran Kowshik, estratega global de divisas Lombard Odier. Kowshik coincide con Nomura en que las subidas de tipos en Japón no producirán por sí solas un repliegue abrupto: “Es más probable que se trate de un proceso evolutivo”. La clave para determinar si se producirá una liquidación significativa, sostiene el estratega de Lombard, depende de factores externos: “Un deterioro del apetito por el riesgo a nivel mundial, impulsado por una recesión en EE UU, una crisis financiera o un endurecimiento repentino de la liquidez global”.
Pero, aunque el yen no se convierta en una fuerza desestabilizadora, el cambio de tendencia se asienta en factores profundos y sostenidos. “Las condiciones económicas que justificaban un yen débil parecen haber desaparecido”, explica Víctor Balfour, estratega de inversiones globales de Rothschild & Co Wealth Management. “Tras décadas de un rendimiento económico mediocre, el antiguo régimen de bajo crecimiento y baja inflación podría estar finalmente llegando a su fin”, argumenta Balfour.
La repatriación de capitales hacia Japón se ve reforzada por el propio impulso de su economía, comenta Ales Koutny, analista de Vanguard. “El crecimiento se sustenta cada vez más en la demanda interna, con unos salarios sólidos, una recuperación del consumo y una inversión empresarial continuada”, afirma. El índice de referencia Nikkei 225 ha subido un 52% el último año y un 137% en los últimos cinco, respaldado, según afirma Jeremy Osborne, director de inversiones de Fidelity, por “políticas reflacionistas” —en las que el Estado estimula artificialmente la economía con tipos de interés muy reducidos, como los que ha mantenido hasta ahora Japón—.
Feed MRSS-S Noticias