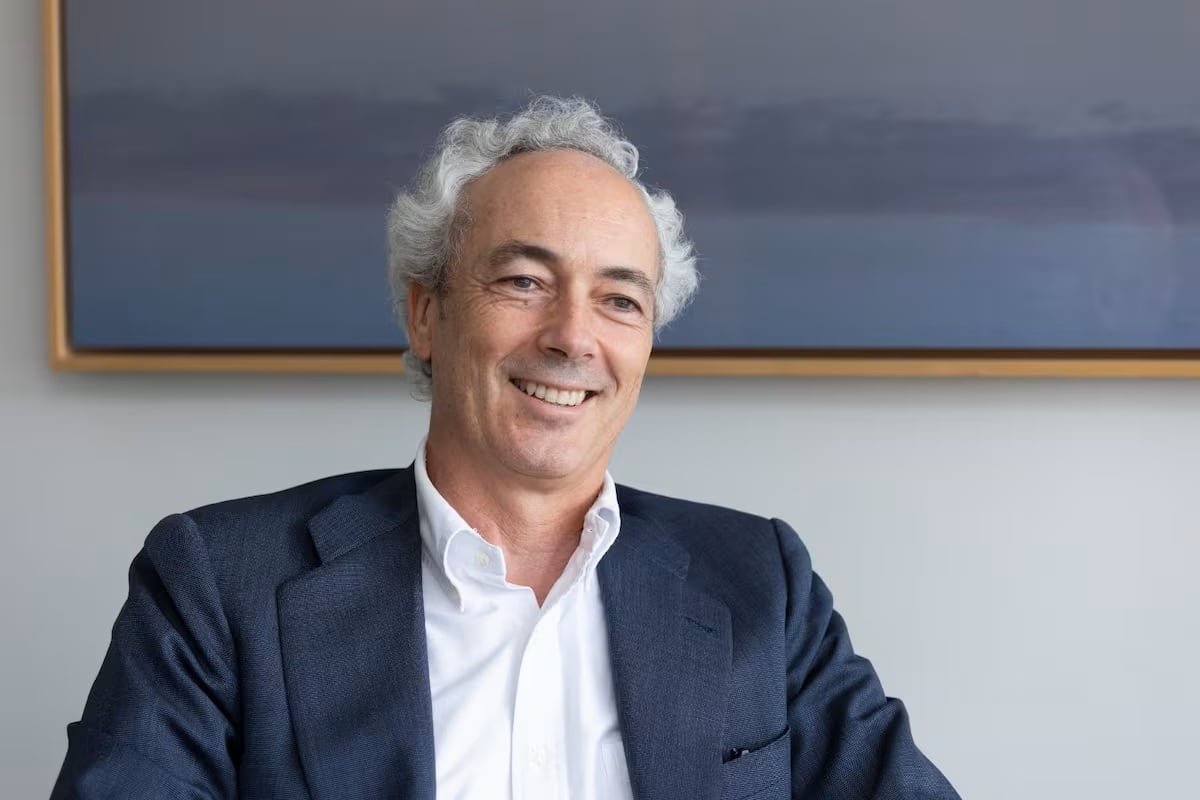
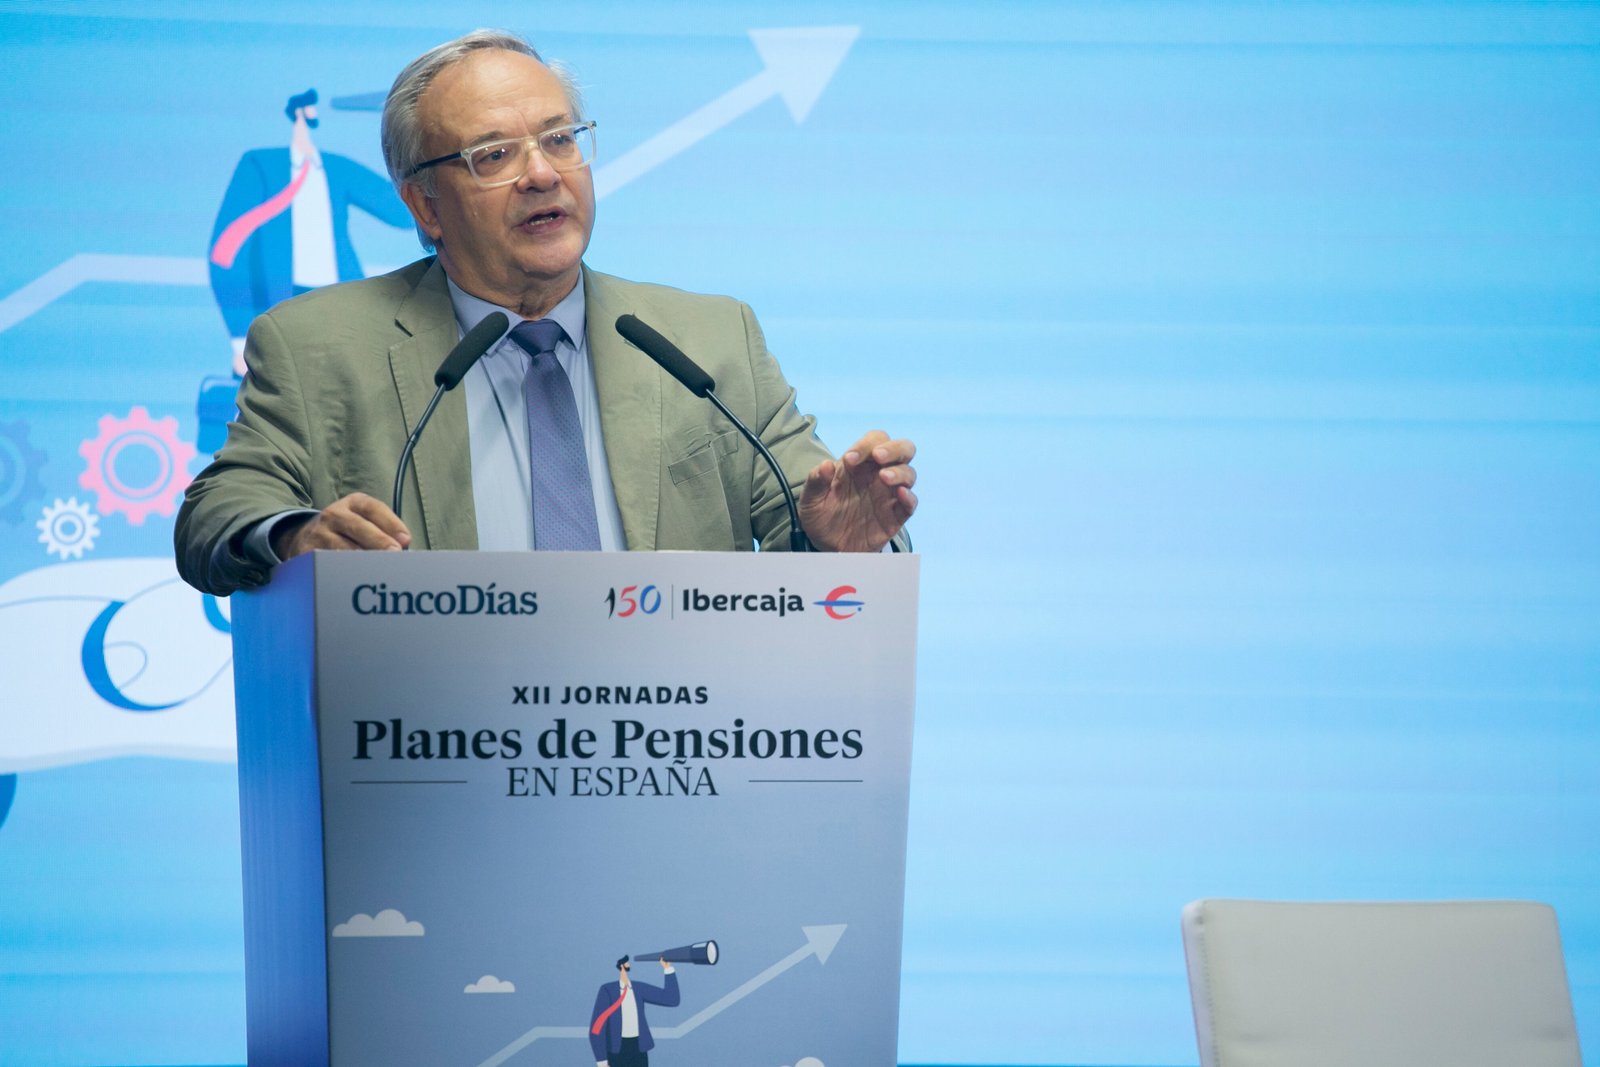
Diego Valero, presidente de Novaster, consultora internacional de pensiones, ha defendido el mecanismo de adscripción automática a planes de empleo, durante su intervención este martes en la XXII jornada de planes de pensiones en España organizada por CincoDías e Ibercaja. “Ahorrar voluntariamente es muy difícil, necesitamos un empujón”, ha argumentado. El directivo ha basado su razonamiento en en la economía del comportamiento: “Nos conviene el refuerzo porque a veces sabemos lo que hace falta, pero no somos capaces de hacerlo”.
El presidente de la consultora de pensiones defiende el mecanismo de adscripción automática a planes de empleo
Diego Valero, presidente de Novaster, consultora internacional de pensiones, ha defendido el mecanismo de adscripción automática a planes de empleo, durante su intervención este martes en la XXII jornada de planes de pensiones en España organizada por CincoDías e Ibercaja. “Ahorrar voluntariamente es muy difícil, necesitamos un empujón”, ha argumentado. El directivo ha basado su razonamiento en en la economía del comportamiento: “Nos conviene el refuerzo porque a veces sabemos lo que hace falta, pero no somos capaces de hacerlo”.

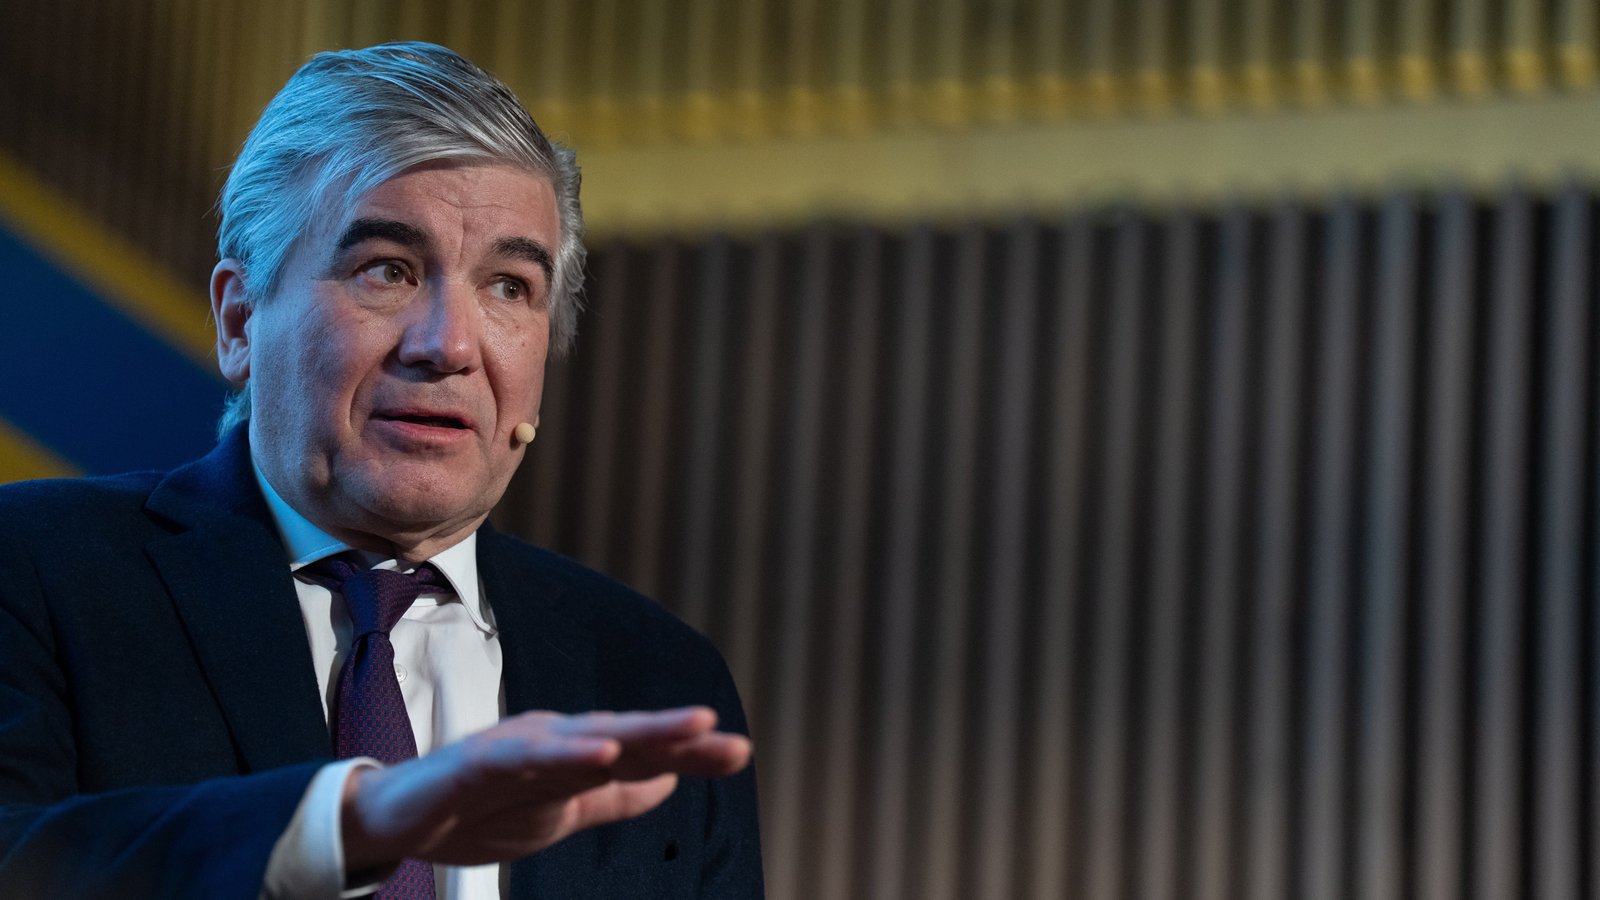


Ha estado acompañado en una mesa de debate por Lluis Quetglas, CEO de Vecdis, consultora especializada en innovación, y David González Gallardo, responsable de clientes y servicios financieros en Microsoft. Moderados por Nacho Torre, director de estrategia, transformación y Dato de Ibercaja, han debatido sobre el futuro de las pensiones poniendo el acento en el papel que tendrá la tecnología. En este sentido, Gallardo ha realizado un alegato en favor del llamado autoenrollment, el proceso mediante el cual los trabajadores entran por defecto en el plan de pensiones de la compañía, ligándolo con el papel de la inteligencia artificial. El método contempla la posibilidad de que el trabajador retire y paralice sus aportaciones, pero rara vez ocurre, por un comportamiento humano innato que explica Valero: “Somos animales de costumbres. Lo difícil es empezar. Cuando empiezas a ahorrar no dejas de hacerlo”.
Gallardo entiende que, para que se produzca el “empujón”, la IA es clave, porque puede fomentar una mayor cultura de ahorro: “Permite simulaciones para cada caso, encontrar donde hay posibilidad de un pequeño ahorro y visualizar la progresión con el paso de los años, algo muy necesario para entender la utilidad”.
Precisamente sobre el futuro ha hablado Lluis Quetglas, con un análisis de los supuestos que sostienen el sistema de pensiones y que se pondrán en cuestión en los próximos años: “Habrá vidas laborales más interrumpidas, jubilados no propietarios y familias que no asumirán los cuidados”, ha asegurado. Los tres factores harán, según ha defendido el consejero delegado de Vecdis, que se multipliquen los gastos de los mayores de 65 años.
“Menos del 5% de los jubilados viven de alquiler, esto va a cambiar. Serán el 13% en 2045, más del doble que hoy”, ha afirmado. España va dejando de ser un país de propietarios, y esto tendrá su reflejo en la necesidad de capital en edades avanzadas: “Cuando hablamos de suficiencia tenemos que pensar en un jubilado que pagará más por su vivienda”, ha aseverado Quetglas. Mientras esta situación no se materialice, los pensionistas aprovechan precisamente lo contrario: venden su vivienda con la condición de poder habitarla mientras vivan. Se trata de la hipoteca inversa, una denominación “horrorosa”, según Valero, porque “tiene dos connotaciones negativas seguidas, igual que las pensiones privadas”. El economista conductual sostiene que la falta de interés por los planes de pensiones individuales se explica, en parte, por esta cuestión. Actualmente en España el sistema se apoya predominantemente en las pensiones públicas, con los planes de empresa y los particulares en fases de desarrollo tempranas, incluso perdiendo capital.
Al factor de la vivienda, Quetglas añade los cuidados: “Se van a duplicar las personas de más 80 años y tenemos familias más pequeñas. En España la esperanza de vida es una de las más altas del mundo, la población está especialmente envejecida y la tasa de natalidad cae año a año: un cóctel peligroso para las pensiones. Actualmente, gran parte de los costes en cuidados en España recaen en las familias, lo que permite destinar “poca inversión a la dependencia”, asegura. Pero “si la familia se retira del cuidado, el ahorro va a tener que financiarlo” advierte.
Como colofón, Quetglas ha planteado una carrera laboral que empieza cada vez más tarde, con alta temporalidad y que tiende a ser más irregular: “La IA puede ser un motor de obsolescencia que nos obligue a reinventarnos 2 o 3 veces en nuestra carrera”. El doble papel de la tecnología, positivo y con externalidades negativas al mismo tiempo, ha sido un asunto troncal del debate.
“Uno de los grandes riesgos es que invertir ahora es muy fácil, pero en cuestiones con un elemento trascendente tenemos que reflexionar”, ha subrayado Valero. El directivo ha concluido su intervención lanzando una idea: “La IA ayuda a guiar las decisiones de forma hiperpersonalizada. Puede predecir lo que voy a hacer. Pero no es lo mismo eso que saber lo que es mejor para mí”. Los tres ponentes, en consonancia, han cerrado filas para pedir que, en la gestión patrimonial, por mucho que avance la tecnología, no se pierda nunca el factor humano.
Feed MRSS-S Noticias