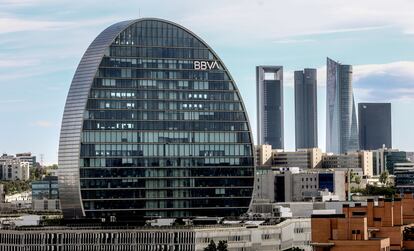
Desde la presentación de resultados, el BBVA ha aprovechado la ventana de mercado para acelerar su financiación. Tras completar los objetivos previstos para 2026, la entidad ha dado un paso más y ha comenzado a adelantar parte de las necesidades de 2027. A la emisión de 390 millones de francos suizos (425 millones de euros) en deuda senior preferente verde se suman una colocación de tres tramos por 2.050 millones de dólares (1.813,5 millones de euros) en deuda senior no preferente y los 1.000 millones captados este martes mediante bonos contingentes convertibles (cocos en la jerga).
La demanda supera los 8.000 millones y facilita al banco anticipar vencimientos y renovar instrumentos de capital regulatorio
La demanda supera los 8.000 millones y facilita al banco anticipar vencimientos y renovar instrumentos de capital regulatorio
El audio de esta noticia utiliza una voz sintética generada por Inteligencia Artificial y podría tener algunas inconsistencias.
Desde la presentación de resultados, el BBVA ha aprovechado la ventana de mercado para acelerar su financiación. Tras completar los objetivos previstos para 2026, la entidad ha dado un paso más y ha comenzado a adelantar parte de las necesidades de 2027. A la emisión de 390 millones de francos suizos (425 millones de euros) en deuda senior preferente verde se suman una colocación de tres tramos por 2.050 millones de dólares (1.813,5 millones de euros) en deuda senior no preferente y los 1.000 millones captados este martes mediante bonos contingentes convertibles (cocos en la jerga).
Los cocos figuran entre los instrumentos más arriesgados para los inversores. Aunque se emiten como deuda y pagan un cupón periódico, comparten características del capital, ya que pueden absorber pérdidas mediante su conversión en acciones o su amortización si la solvencia del banco se deteriora y se activan determinados mecanismos de protección regulatoria. Son bonos perpetuos, aunque las entidades suelen reservarse la posibilidad de recomprarlos transcurrido un determinado plazo. Tradicionalmente, la primera opción de amortización se situaba en torno a los cinco años, pero a lo largo de 2026 el mercado ha asistido a una ampliación de esos plazos. Mientras algunas entidades han llegado a extender la primera ventana de recompra hasta los diez años, el BBVA ha fijado ese horizonte en 7,5 años. El objetivo es reducir el coste de capital y reforzar la flexibilidad financiera de la entidad. Tras más de una década marcada por tipos de interés excepcionalmente bajos, el repunte de la inflación y el giro de la política monetaria han llevado a los bancos a replantear sus estrategias de financiación a largo plazo.

La volatilidad registrada en las últimas semanas no ha restado atractivo a la operación. El interés de los inversores quedó patente en la demanda, que llegó a alcanzar los 8.250 millones de euros, más de ocho veces el importe finalmente adjudicado. Este fuerte apetito permitió a la entidad reducir el coste de financiación. La operación partía con una rentabilidad del 7,125%, pero gracias a la demanda consiguió estrecharse al 6,5%. Junto a la rentabilidad los bonos pagarán un cupón del 6,5%. Barclays, BBVA, Bank of America, Citi, Deutsche Bank y Natixis actuaron como coordinadores de la emisión. El resultado permite al banco adelantar financiación prevista para 2027 en condiciones más favorables de las inicialmente previstas, una muestra de que el apetito por el riesgo bancario sigue siendo elevado pese a las turbulencias que han marcado los mercados en las últimas semanas.
Entre los próximos vencimientos de la entidad figuran 1.000 millones de euros en cocos con opción de recompra en noviembre de 2027. Estos instrumentos pagan un cupón del 6,125% y fueron emitidos en noviembre de 2017, cuando la banca europea trabajaba contrarreloj para reforzar sus colchones de capital y adaptarse a las exigencias regulatorias posteriores a la crisis financiera. Los nuevos cocos pagarán un cupón del 6,5%. Es decir, aunque financiarse hoy es más caro que hace una década, la elevada demanda ha contribuido a contener el coste de la emisión. Frente al aumento de unos 250 puntos básicos de los tipos de interés desde entonces, el cupón apenas se incrementa en 37,5 puntos básicos.
Cumplidos los requisitos regulatorios, las entidades han iniciado un proceso gradual de sustitución de los instrumentos que dejan de cumplir los criterios de elegibilidad por nuevas emisiones que sí computan a efectos regulatorios. Con esta colocación, el BBVA gana margen para afrontar futuros vencimientos y continuar renovando sus colchones de capital, al tiempo que diversifica sus fuentes de financiación tras acudir en las últimas semanas a los mercados de euros, dólares y francos suizos. La operación se enmarca además en el proceso de renovación de instrumentos regulatorios iniciado por la banca europea para mantener sus niveles de capital plenamente adaptados a las exigencias supervisoras. La elevada demanda muestra que los inversores siguen respaldando este tipo de instrumentos pese al entorno de volatilidad, lo que facilita a las entidades acometer esa transición regulatoria en condiciones más favorable.
Rellena tu nombre y apellido para comentarcompletar datos
Archivado En
Feed MRSS-S Noticias