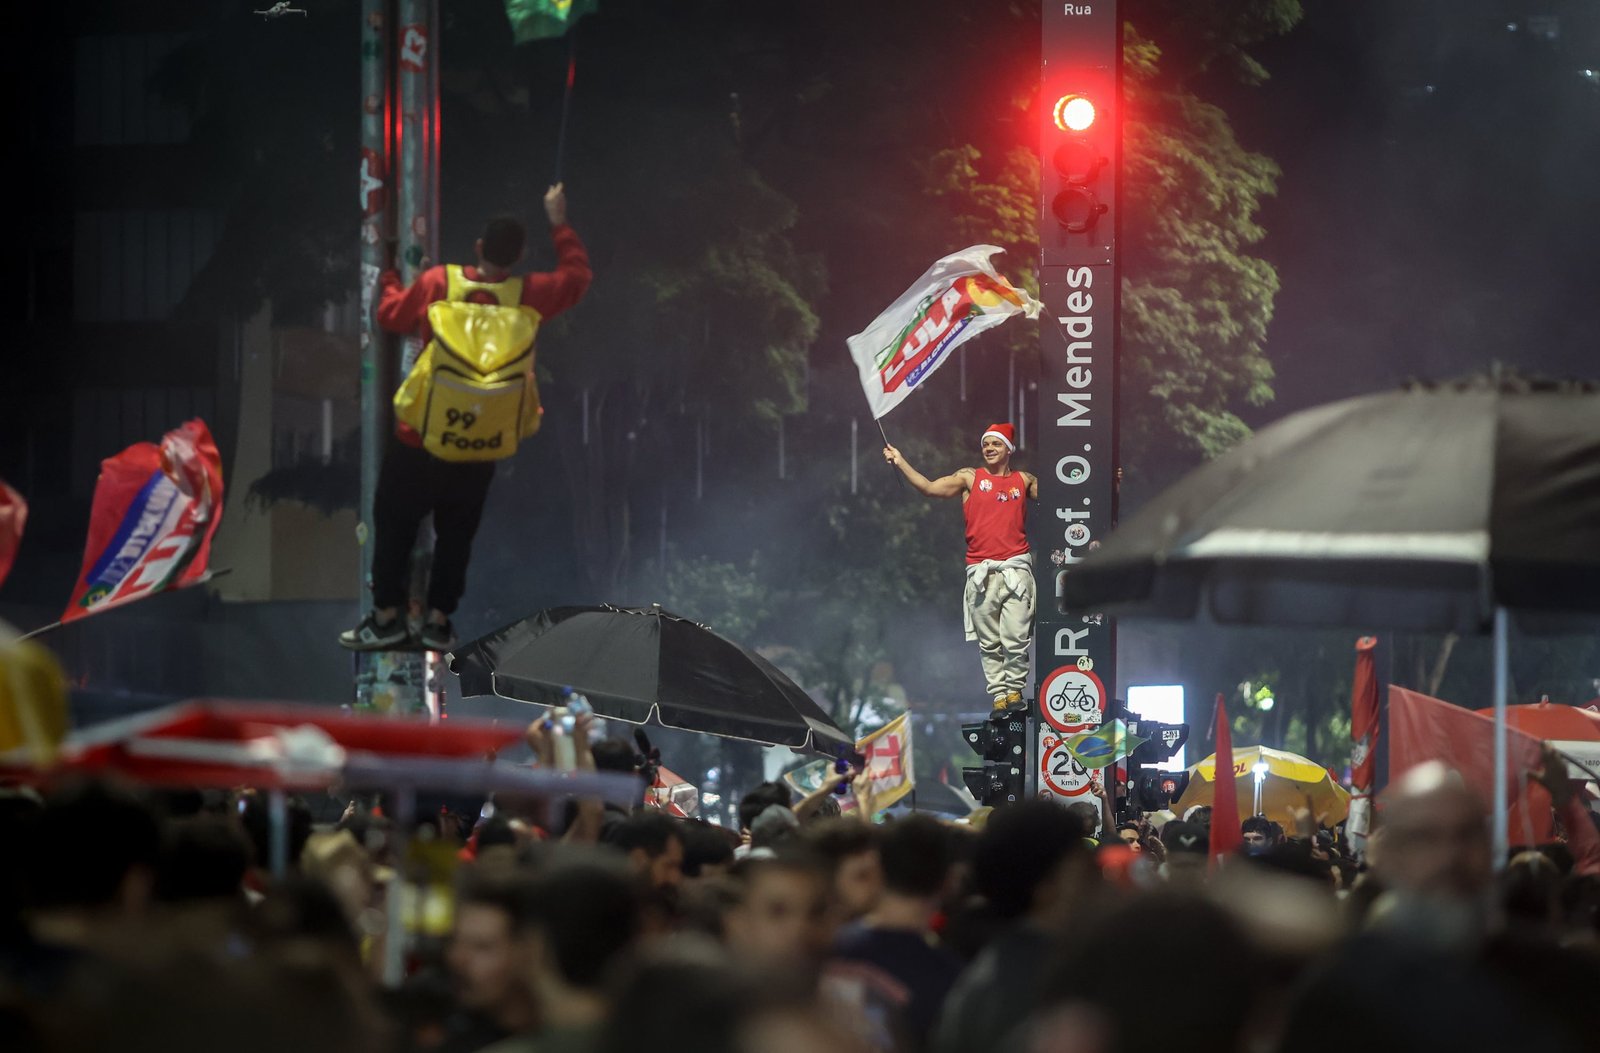
La victoria electoral del presidente brasileño Luiz Inácio Lula da Silva, reelegido, marca la jornada bursátil de este lunes en los mercados con exposición a Brasil. El Ibex 35, que llegó a perder más del 1%, cotiza en tablas, aunque los valores con intereses en el país siguen sufriendo fuertes pérdidas. Telefónica se hunde un 6,2%, el Banco Santander un 4% y Mapfre el 2%. Los tres valores subieron con fuerza el 5 de octubre, cuando el senador de ultraderecha Flávio Bolsonaro, con una agenda política más favorable a las empresas, ganó la primera vuelta de las elecciones presidenciales.
La Bolsa brasileña se hunde más del 17% y el real cae más del 10% frente al dólar. El parqué español, que llegó a perder más del 1% se mueve indeciso
La victoria electoral del presidente brasileño Luiz Inácio Lula da Silva, reelegido, marca la jornada bursátil de este lunes en los mercados con exposición a Brasil. El Ibex 35, que sufrió a contracorriente durante toda la mañana llegando a perder más del 1%, cotiza en tablas, aunque los valores con intereses en el país siguen sufriendo fuertes pérdidas. Telefónica se hunde un 6,2%, el Banco Santander un 3,4% y Mapfre el 2%. Los tres valores subieron con fuerza el 5 de octubre, cuando el senador de ultraderecha Flávio Bolsonaro, con una agenda política más favorable a las empresas, ganó la primera vuelta de las elecciones presidenciales.
La jornada promete ser negra para los mercados brasileños. El real se hunde más del 10% frente al dólar estadounidense en la que es su peor sesión en más de tres décadas. La Bolsa brasileña ha suspendido su operativa minutos después de abrir, después de registrar caídas superiores al 10% por el elevado número de órdenes de venta, según ha detallado el operador del mercado B3. Un fondo cotizado que replica la renta variable brasileña en Nueva York se hunde un 24% en la apertura de Wall Street. La victoria de Lula ha pillado a contrapié a los inversores, lo que amplifica el efecto.
“El mercado había anticipado un giro hacia políticas más favorables a la inversión privada y una mayor contención del gasto. Ahora tendrá que recalibrar sus expectativas sobre déficit, deuda y tipos de interés”, explica el analista Manuel Pinto. Un real más débil reduce el valor en euros de los beneficios generados en Brasil, incluso aunque sus negocios mantengan el mismo resultado en moneda local.
Operadores de São Paulo afirmaron a Bloomberg que esperan una oleada de ventas tan intensa que obligue a activar los mecanismos de interrupción automática. En paralelo a la caída de Bolsa y cotización del real, Société Générale espera que los rendimientos de la deuda brasileña suban entre 150 y 250 puntos básicos. “Va a ser un día difícil. El mercado tendrá que reasignar precios”, afirmó a esta agencia Bruno Funchal, director ejecutivo de Bradesco Asset Management, que gestiona un fondo de 221.000 millones de dólares. “A todo el mundo le ha pillado por sorpresa”.
En el primer semestre de 2026, Telefónica obtuvo en Brasil 5.195 millones de euros, frente a 6.513 en el mercado español. Los beneficios operativos fueron prácticamente idénticos: 2.300 millones de euros frente a 2.200. Solamente la caída del real brasileño hace que estos ingresos y resultados, traducidos a euros, caigan: si el real baja el 10%, ese resultado caerá también el 10% al ser traducido a euros. La mayor caída de Telefónica en lo que va de año se ve también alentada por la rebaja que JP Morgan ha hecho sobre la compañía de telecomunicaciones este lunes. La entidad estadounidense ha rebajado su recomendación de neutral a vender, por el “riesgo crediticio” que observan en Telefónica, según ha asegurado su analista Akhil Dattani, quien considera que podría necesitar una ampliación de capital.


Santander obtuvo en Brasil un margen de intereses de 5.067 millones, por 3.860 millones en España, aunque el mercado español genera más del doble de beneficio: (2.534 millones por 1.093), Mapfre, por su parte, ingresa 5.979 millones en España y Portugal y 2.279 millones en Brasil.
Entre los valores que suben este lunes destacan Grifols, IAG e Indra, con repuntes que superan el 2%. El resto de Europa avanza posiciones. El Dax alemán y el FTSE 100 de Londres avanzan un 0,4% cada uno al tiempo que el Cac de Francia sube un 0,6%. En Asia, el comportamiento de las Bolsas fue mixto. Las apuestas ligadas a la inteligencia artificial siguen bajo presión y el índice Kospi de Corea del Sur cayó un 1,4%. Los estrategas de Goldman Sachs recortaron en un 25% su objetivo para el índice de referencia, al intensificarse las preocupaciones sobre el comercio relacionado con la IA. Los valores vinculados a los semiconductores fueron los más castigados en el Nikkei japonés, que cerró la jornada con un descenso del 0,78% mientras que las Bolsas chincas y el Hang Seng de Hong Kong cerraron con ganancias.
La Bolsa francesa sube un 0,8% en el CAC 40, el índice de referencia. Moody’s anunció a última hora del viernes que mantendría su calificación crediticia sobre Francia, sorprendiendo a quienes esperaban una rebaja. La agencia de calificación confía en que se apruebe el plan presupuestario que el Ejecutivo francés ha presentado para 2027, enfocado en la reducción de la deuda. La prima de riesgo también se calma tras la noticia, al bajar de 167 el viernes a 159 este lunes.
Aportando cierto apoyo a los mercados, el petróleo brent corrigeun 1,9% desde un máximo de seis meses hasta alrededor de 114,45 dólares por barril. El presidente de Estados Unidos, Donald Trump, afirmó que “ha llegado el momento de decidir” si alcanzar un acuerdo con Teherán o reanudar los ataques, mientras aumentan las amenazas de Irán y de los hutíes contra ciudadanos estadounidenses en Oriente Próximo.
Los mercados afrontan una semana crucial, repleta de resultados empresariales, entre ellos de importantes tecnológicas, y de decisiones sobre los tipos de interés de la Reserva Federal (Fed) y el Banco Central Europeo (BCE), antes de las elecciones de medio mandato de noviembre en EE UU. Los bonos del Tesoro suben y el petróleo se modera.
Los inversores analizan esta semana los resultados de Microsoft, Alphabet y Amazon, tras un periodo especialmente volátil para las tecnológicas. Asimismo, la Fed, el BCE el Banco de Japón (BoJ) anunciarán decisiones de política monetaria mientras los responsables económicos lidian con una inflación persistente, mayores costes energéticos y unas rentabilidades de la deuda global elevadas.
“Los mercados globales se preparan para otra semana importante”, escribió Nick Twidale, analista jefe de mercados de AT Global Markets en Sídney. El foco “volverá probablemente a centrarse en los bancos centrales y los tipos de interés después de varias semanas en las que los titulares geopolíticos han dominado los movimientos de mercado”, apuntó. Es probable que la Fed y sus homólogos de la eurozona y Japón mantengan sin cambios los tipos de interés, optando por esperar antes de considerar nuevas subidas.
Mientras tanto, los futuros de la deuda francesa suben con fuerza, superando a los futuros de los bonos alemanes, después de que el país evitara una rebaja de calificación por parte de Moody’s Ratings y también una repetición de los episodios de violencia y saqueos a gran escala. El euro registra una ligera subida. Un índice de Bloomberg que mide la evolución del dólar cede un 0,1%.
Los bonos del Tesoro estadounidense avanzan a lo largo de toda la curva, con la rentabilidad de la referencia a diez años cayendo tres puntos básicos, hasta el 4,97%.
“Las dudas sobre la IA, los riesgos de desaceleración y las incertidumbres políticas, tanto en Europa como en las elecciones de mitad de mandato en Estados Unidos, harán que la demanda de activos refugio siga siendo elevada durante algún tiempo”, afirmó Eugene Leow, estratega sénior de tipos de interés de DBS Bank en Singapur. “Con estos niveles absolutos de rentabilidad, los bonos del Tesoro estadounidense deberían seguir funcionando como cobertura frente al riesgo”, añadió.
Bolsas – Divisas – Deuda – Tipos de interés – Materias primas
Feed MRSS-S Noticias