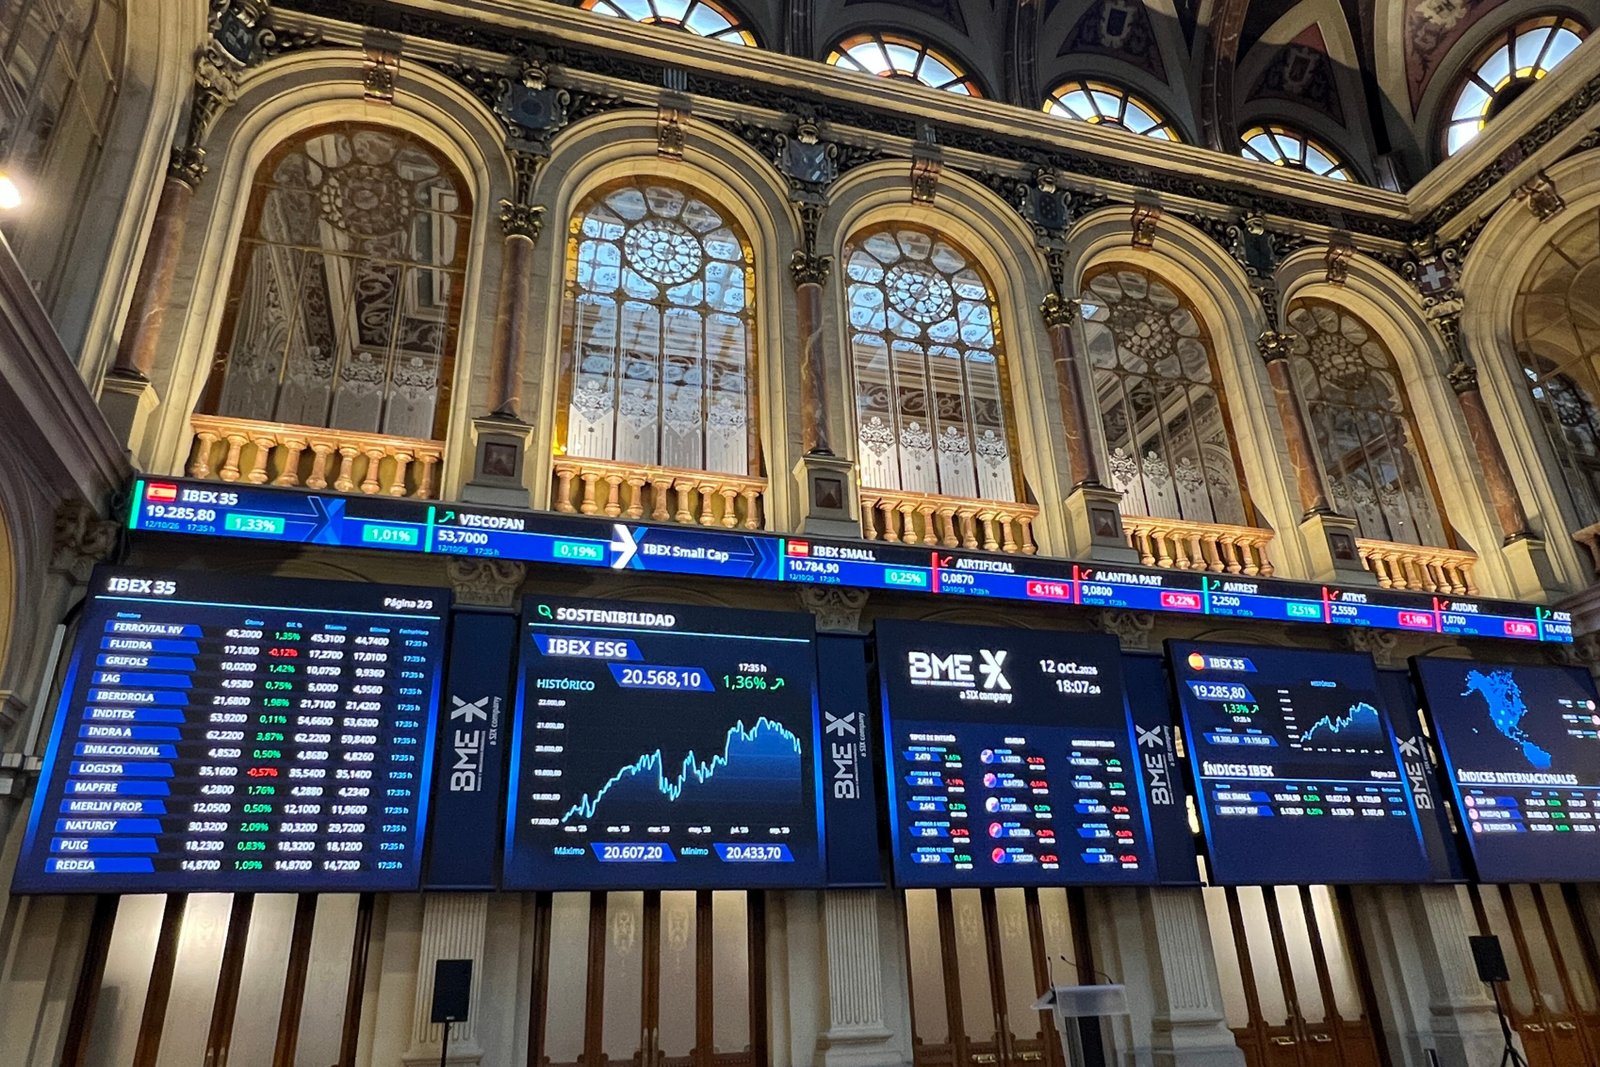
Las Bolsas asiáticas han sufrido una sesión de pérdidas, presas de la volatilidad que trae consigo la fortísima apuesta de los inversores por la inteligencia artificial. El mercado de Corea del Sur se ha desplomado un 5,4% con caídas virulentas en sus grandes valores, pero esta vez Europa y Estados Unidos han mitigado el contagio durante casi toda la jornada. Ahora bien, poco después de la apertura de Wall Street, cerrado el lunes por festividad, el mercado ha entrado en pérdidas, y el Ibex 35 ha terminado por perder pie. El índice español se ha dejado el 0,38%, menos que el 0,59% del Euro Stoxx 50. En EE UU, el S&P 500 bajaba un 0,25% al cierre europeo, algo menos que el tecnológico Nasdaq. En Europa, el principal foco de atención es Francia, donde comienza en la Asamblea Nacional el debate presupuestario, aunque el Cac ha sido de los mejores índices de Europa.
Los índices asiáticos caen con fuerza y el Ibex se rinde ante la apertura a la baja de Estados Unidos y la resistencia del petróleo a las caídas
Las Bolsas asiáticas han sufrido una sesión de severas pérdidas, presa de la volatilidad que trae consigo la fortísima apuesta de los inversores por la inteligencia artificial. El mercado de Corea del Sur se ha desplomado un 5,4% con caídas virulentas en sus grandes valores, pero esta vez el contagio apenas se ha extendido a Europa o Estados Unidos. Poco después de la apertura de Wall Street, tanto Ibex 35 como S&P 500 cotizan prácticamente en tablas, mientras el tecnológico Nasdaq retrocede medio punto porcentual.

En Europa, el principal foco de atención es Francia, donde comienza en la Asamblea Nacional el debate presupuestario. El Cac sube un 0,1%, mientras que el mientras que el Dax alemán repunta un 0,3%.
Los elevados costes de financiación y las valoraciones exigentes están alimentando las dudas sobre la rentabilidad del gasto en inteligencia artificial, dejando a los valores tecnológicos expuestos a las decepciones en los resultados, tras la subida de casi el 120% del S&P 500 desde sus mínimos de 2022. Anna Wu, estratega de inversión y fundadora de Floodlines Research, señaló que el sector de los semiconductores se había vuelto especialmente sensible a cualquier señal de decepción tras sus fuertes ganancias. Indicó que, entre 14 grandes empresas de inteligencia artificial, 23 de los 42 informes de resultados publicados este año habían superado las previsiones sin lograr una reacción positiva del mercado. En la última temporada de presentación de resultados, seis de las 14 empresas que superaron las estimaciones fueron igualmente vendidas o ignoradas, frente a siete y diez en las dos primeras temporadas, respectivamente.
Por su parte, el petróleo brent retrocede un 1,2% hasta situarse en torno a los 105,50 dólares por barril, pero se mantiene cerca de un máximo de dos semanas. Los operadores sopesan los ataques hutíes contra Arabia Saudí frente a la perspectiva de un aumento de los suministros de diésel de Rusia. Las fuerzas hutíes respaldadas por Irán atacaron el principal aeropuerto de Riad durante el fin de semana, avivando los temores a un conflicto más amplio, mientras que la afirmación de Trump sobre una tregua energética entre Rusia y Ucrania seguía sin confirmarse y su propuesta para que Rusia aumentara las exportaciones de diésel generó preocupaciones legales bipartidistas.
Las caídas de las acciones y el descenso de los precios del petróleo impulsaron a los bonos. La rentabilidad del bono del Tesoro estadounidense a diez años, la referencia del mercado, cayó cinco puntos básicos hasta el 5,19% al reanudarse la negociación en efectivo tras un festivo.
“El sentimiento del mercado parece tan negativo como no lo veíamos desde hace tiempo. Los compradores se están retirando y los vendedores encuentran relativamente poca resistencia para seguir empujando los precios a la baja”, escribió en una nota Chris Weston, responsable de análisis de Pepperstone. “Los bajistas tienen la sartén por el mango en gran parte de la operación vinculada a la inteligencia artificial”, apuntó.
Los inversores aguardan ahora el informe del índice de precios al consumo de EE UU del miércoles para obtener pistas sobre el próximo movimiento de la Reserva Federal. Los precios de producción y las ventas minoristas también se publicarán más adelante en la semana. Cualquier sorpresa al alza en la inflación podría reavivar las expectativas de una política monetaria más restrictiva y renovar la presión sobre los rendimientos a largo plazo. Mientras tanto, los resultados del tercer trimestre de los grandes bancos estadounidenses arrancan este martes, con JPMorgan Chase, Goldman Sachs, Citigroup y Wells Fargo a punto de publicar sus cifras. Bank of America y Morgan Stanley les seguirán el miércoles.
Bolsas – Divisas – Deuda – Tipos de interés – Materias primas
Feed MRSS-S Noticias