
No parece el mejor momento para animar a los pequeños ahorradores a mover sus depósitos a unas Bolsas infladas. Pero eso es precisamente lo que pretende hacer el Ministerio de Economía con dos nuevos productos fiscalmente incentivados: el Seguro Individual de Ahorro a Largo Plazo Financia Europa (Sialpfe) y la Cuenta de Ahorro e Inversión Financia Europa. El objetivo de estos productos es ayudar a resolver la necesidad de más inversión productiva en la UE mediante la ampliación de un mercado de capitales que hoy es muy estrecho. Aunque es un objetivo loable, no lo es, en cambio, que se pretenda acometer por el eslabón más débil: haciendo que sea el pequeño ahorrador quien asuma el riesgo y en un momento especialmente delicado en los mercados de valores.
El Ministerio de Economía ha aprobado dos nuevos productos fiscalmente incentivados, pero no parece el mejor momento para animar a los ahorradores a mover sus depósitos a la Bolsa
Artículos estrictamente de opinión que responden al estilo propio del autor. Estos textos de opinión han de basarse en datos verificados y ser respetuosos con las personas aunque se critiquen sus actos. Todas las columnas de opinión de personas ajenas a la Redacción de EL PAÍS llevarán, tras la última línea, un pie de autor —por conocido que éste sea— donde se indique el cargo, título, militancia política (en su caso) u ocupación principal, o la que esté o estuvo relacionada con el tema abordado
El Ministerio de Economía ha aprobado dos nuevos productos fiscalmente incentivados, pero no parece el mejor momento para animar a los ahorradores a mover sus depósitos a la Bolsa


No parece el mejor momento para animar a los pequeños ahorradores a mover sus depósitos a unas Bolsas infladas. Pero eso es precisamente lo que pretende hacer el Ministerio de Economía con dos nuevos productos fiscalmente incentivados: el Seguro Individual de Ahorro a Largo Plazo Financia Europa (Sialpfe) y la Cuenta de Ahorro e Inversión Financia Europa. El objetivo de estos productos es ayudar a resolver la necesidad de más inversión productiva en la UE mediante la ampliación de un mercado de capitales que hoy es muy estrecho. Aunque es un objetivo loable, no lo es, en cambio, que se pretenda acometer por el eslabón más débil: haciendo que sea el pequeño ahorrador quien asuma el riesgo y en un momento especialmente delicado en los mercados de valores.
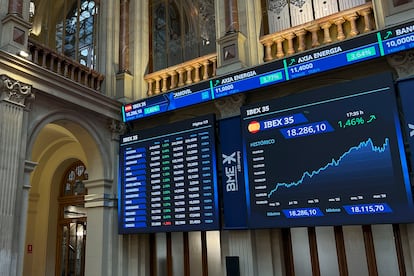
El BCE advierte de que las valoraciones bursátiles siguen tensionadas en términos históricos y de que los mercados son vulnerables a caídas bruscas. La autoridad bursátil europea, ESMA, habla igualmente de valoraciones elevadas y riesgo de movimientos repentinos de precios. La semana pasada Reuters ofrecía otra señal inquietante: mientras la inversión ligada a la inteligencia artificial ha disparado las cotizaciones, también se ha disparado el coste de asegurarse contra el impago de algunas de las empresas que la protagonizan. Nadie sabe cuándo llegará una gran caída, pero todos los analistas y autoridades advierten sobre ella. Precisamente por eso resulta imprudente utilizar ahora el sistema fiscal para empujar el ahorro conservador de las familias hacia unas Bolsas infladas.
Y aquí aparece el inquietante recuerdo de las preferentes. No porque sean productos equivalentes, sino porque, como entonces, son las autoridades las que utilizan al pequeño ahorrador para resolver un problema, animándole a invertir en empresas en un mal momento; ofreciéndole productos con nombres tranquilizadores, pero cuyo riesgo real es mucho mayor de lo que esas denominaciones sugieren. LosPlanes de Ahorro a Largo Plazo que operan en la actualidad permiten aportar hasta 5.000 euros al año, pero obligan a garantizar al vencimiento al menos el 85% del capital aportado. El nuevo Sialpfle duplica hasta 10.000 euros la aportación fiscalmente incentivada y mantiene la exención de sus rendimientos después de cinco años, pero elimina lo más importante: la garantía de que no se puede perder al menos el 85% del capital invertido; ahora se podría perder todo. Además, obliga a que al menos un 30% se invierta en renta variable. Se sigue llamando, eso sí, Seguro Individual de Ahorro a Largo Plazo. La palabra “seguro” tranquiliza, pero oculta el riesgo que realmente se asume con el producto. Un nombre más honrado sería “producto de inversión sin garantía de capital y con exposición obligatoria a Bolsa”.
La Cuenta de Ahorro e Inversión Financia Europa amplifica todavía más el riesgo. Permite colocar hasta 150.000 euros, sin límite anual de aportación y sin garantía de recuperación del capital. El inversor no se puede refugiar en liquidez si percibe peligro en el mercado y está obligado a desinvertir, incluso en un mal momento, si los valores dejan de ser europeos. Aquí también la palabra “ahorro” induce a confusión, pues no se trata de un depósito. Si la Bolsa cae un 30%, el banco no devuelve el dinero perdido; el riesgo es para el ahorrador. No es difícil imaginar el eslogan bajo el que se van a comercializar estos productos con una inflación en el 5% y el Ministerio de Economía mirando nuevamente para otro lado mientras los bancos aumentan las cuotas hipotecarias y siguen sin remunerar los depósitos a la vista de los hogares: “No sea tonto, no pierda dejando su dinero parado”, como si depositado en el banco estuviera criando malvas. La dejación de las autoridades en la defensa del interés de los ahorradores nos ha forzado a aceptar que la banca ni siquiera tiene la obligación de compartir la rentabilidad que obtiene del privilegio de poder depositar nuestros ahorros en el Banco de España.
El Ministerio de Economía argumenta también que con estos productos se ofrece a las familias una alternativa a la inversión en vivienda. Parece una broma viniendo del Ministerio que renunció a 61.000 millones de créditos blandos del Next Generation EU, que hubieran servido para financiar un gran parque público de vivienda y que ha echado el freno de mano a todas las propuestas de regulación para limitar los alquileres abusivos. Se nos olvida que hubo que amenazar con no entrar en un Consejo de Ministros para que regulaciones de mínimos en los alquileres, a los que ahora todos se suman, se convirtieran en decreto ley. Construir un mercado de capitales europeo empezando por el eslabón más débil del pequeño ahorrador parece también una excusa de la Comisión Europea para no hacer lo que debería: introducir una tasa de salida del 4% sobre el ahorro que abandone la UE hacia EE UU como hacen ellos con nuestras exportaciones. Al final será lo de siempre, otro negocio para el que el Estado pone incentivos, los hogares asumen riesgos y bancos y aseguradoras se forran con las comisiones.
Carlos Martín Urriza es portavoz de Economía y Hacienda de Sumar en el Congreso de los Diputados
Rellena tu nombre y apellido para comentarcompletar datos
Archivado En
Feed MRSS-S Noticias


