
La política económica que desarrolla un gobierno puede tener una influencia rápida y notable en algunas dimensiones de la coyuntura económica. Así, por ejemplo, la política fiscal condiciona en pocos trimestres el nivel de demanda de la economía, la política tributaria altera de un día para otro los incentivos de los agentes y la política laboral puede modificar en muy poco tiempo las condiciones de contratación en el mercado de trabajo, o el salario mínimo.
 Los proyectos de colaboración público-privada fomentan la creación de empleos de mayor cualificación
La política económica que desarrolla un gobierno puede tener una influencia rápida y notable en algunas dimensiones de la coyuntura económica. Así, por ejemplo, la política fiscal condiciona en pocos trimestres el nivel de demanda de la economía, la política tributaria altera de un día para otro los incentivos de los agentes y la política laboral puede modificar en muy poco tiempo las condiciones de contratación en el mercado de trabajo, o el salario mínimo.
Sin embargo, hay otros ámbitos en los que la política económica avanza con mayor lentitud. La estructura económica de un país tiende a ser enormemente resiliente y cambia muy lentamente ―“la estructura es lo que dura, lo demás es coyuntura”, solía decir José Luis Sampedro―. En esta dimensión, los cambios requieren de esfuerzos muy intensos y sostenidos en el tiempo.
En España se abrió una ventana de oportunidad para un cambio de estas características en el contexto de la pandemia de 2020. La llegada de casi 80.000 millones de euros en transferencias no reembolsables, y 21.500 en créditos, vinculados a los fondos Next Generation EU permitió poner en marcha una nueva política industrial, en línea con los planteamientos que economistas como Dani Rodrik o Mariana Mazzucato han venido haciendo desde hace años.
Estos enfoques asumen que la innovación y el cambio tecnológico son procesos colectivos en los que interactúan empresas, instituciones públicas e instituciones científicas-técnicas. Así, las políticas por el lado de la oferta ―tradicionalmente vinculadas con la mera liberalización, desregulación y reducción de impuestos―, se han renovado, dando paso a una nueva política industrial más activa. Un “Estado emprendedor” puede aportar seguridad, investigación, infraestructuras y financiación en ámbitos donde el mercado y la inversión privada no llegan (por ejemplo, en el caso de algunos sectores o tecnologías emergentes).

En España, la columna vertebral de esta nueva política industrial han sido los PERTE: instrumentos de colaboración público-privada creados para impulsar grandes proyectos en sectores clave de la economía (vehículos eléctricos y baterías, energías renovables, sector aeroespacial, microelectrónica y semiconductores), con una fuerte capacidad de tracción y modernización.
Ahora bien, ¿estos esfuerzos están consiguiendo cambiar nuestro modelo productivo? Hoy disponemos de una evidencia empírica que permite ser optimistas.
Los datos de la Encuesta de Población Activa muestran que España está empezando a cambiar la manera y los sectores en los que crea empleo. Durante demasiado tiempo hemos asociado nuestras expansiones al crecimiento de sectores de limitado valor añadido, fuertemente intensivos en empleo (turismo, comercio, o servicios de baja productividad). Sin embargo, en los últimos años observamos que ―aunque estos sectores siguen teniendo, lógicamente, un fuerte peso― ganan protagonismo las ramas de mayor valor añadido y mayor contenido tecnológico, así como las ocupaciones más cualificadas.
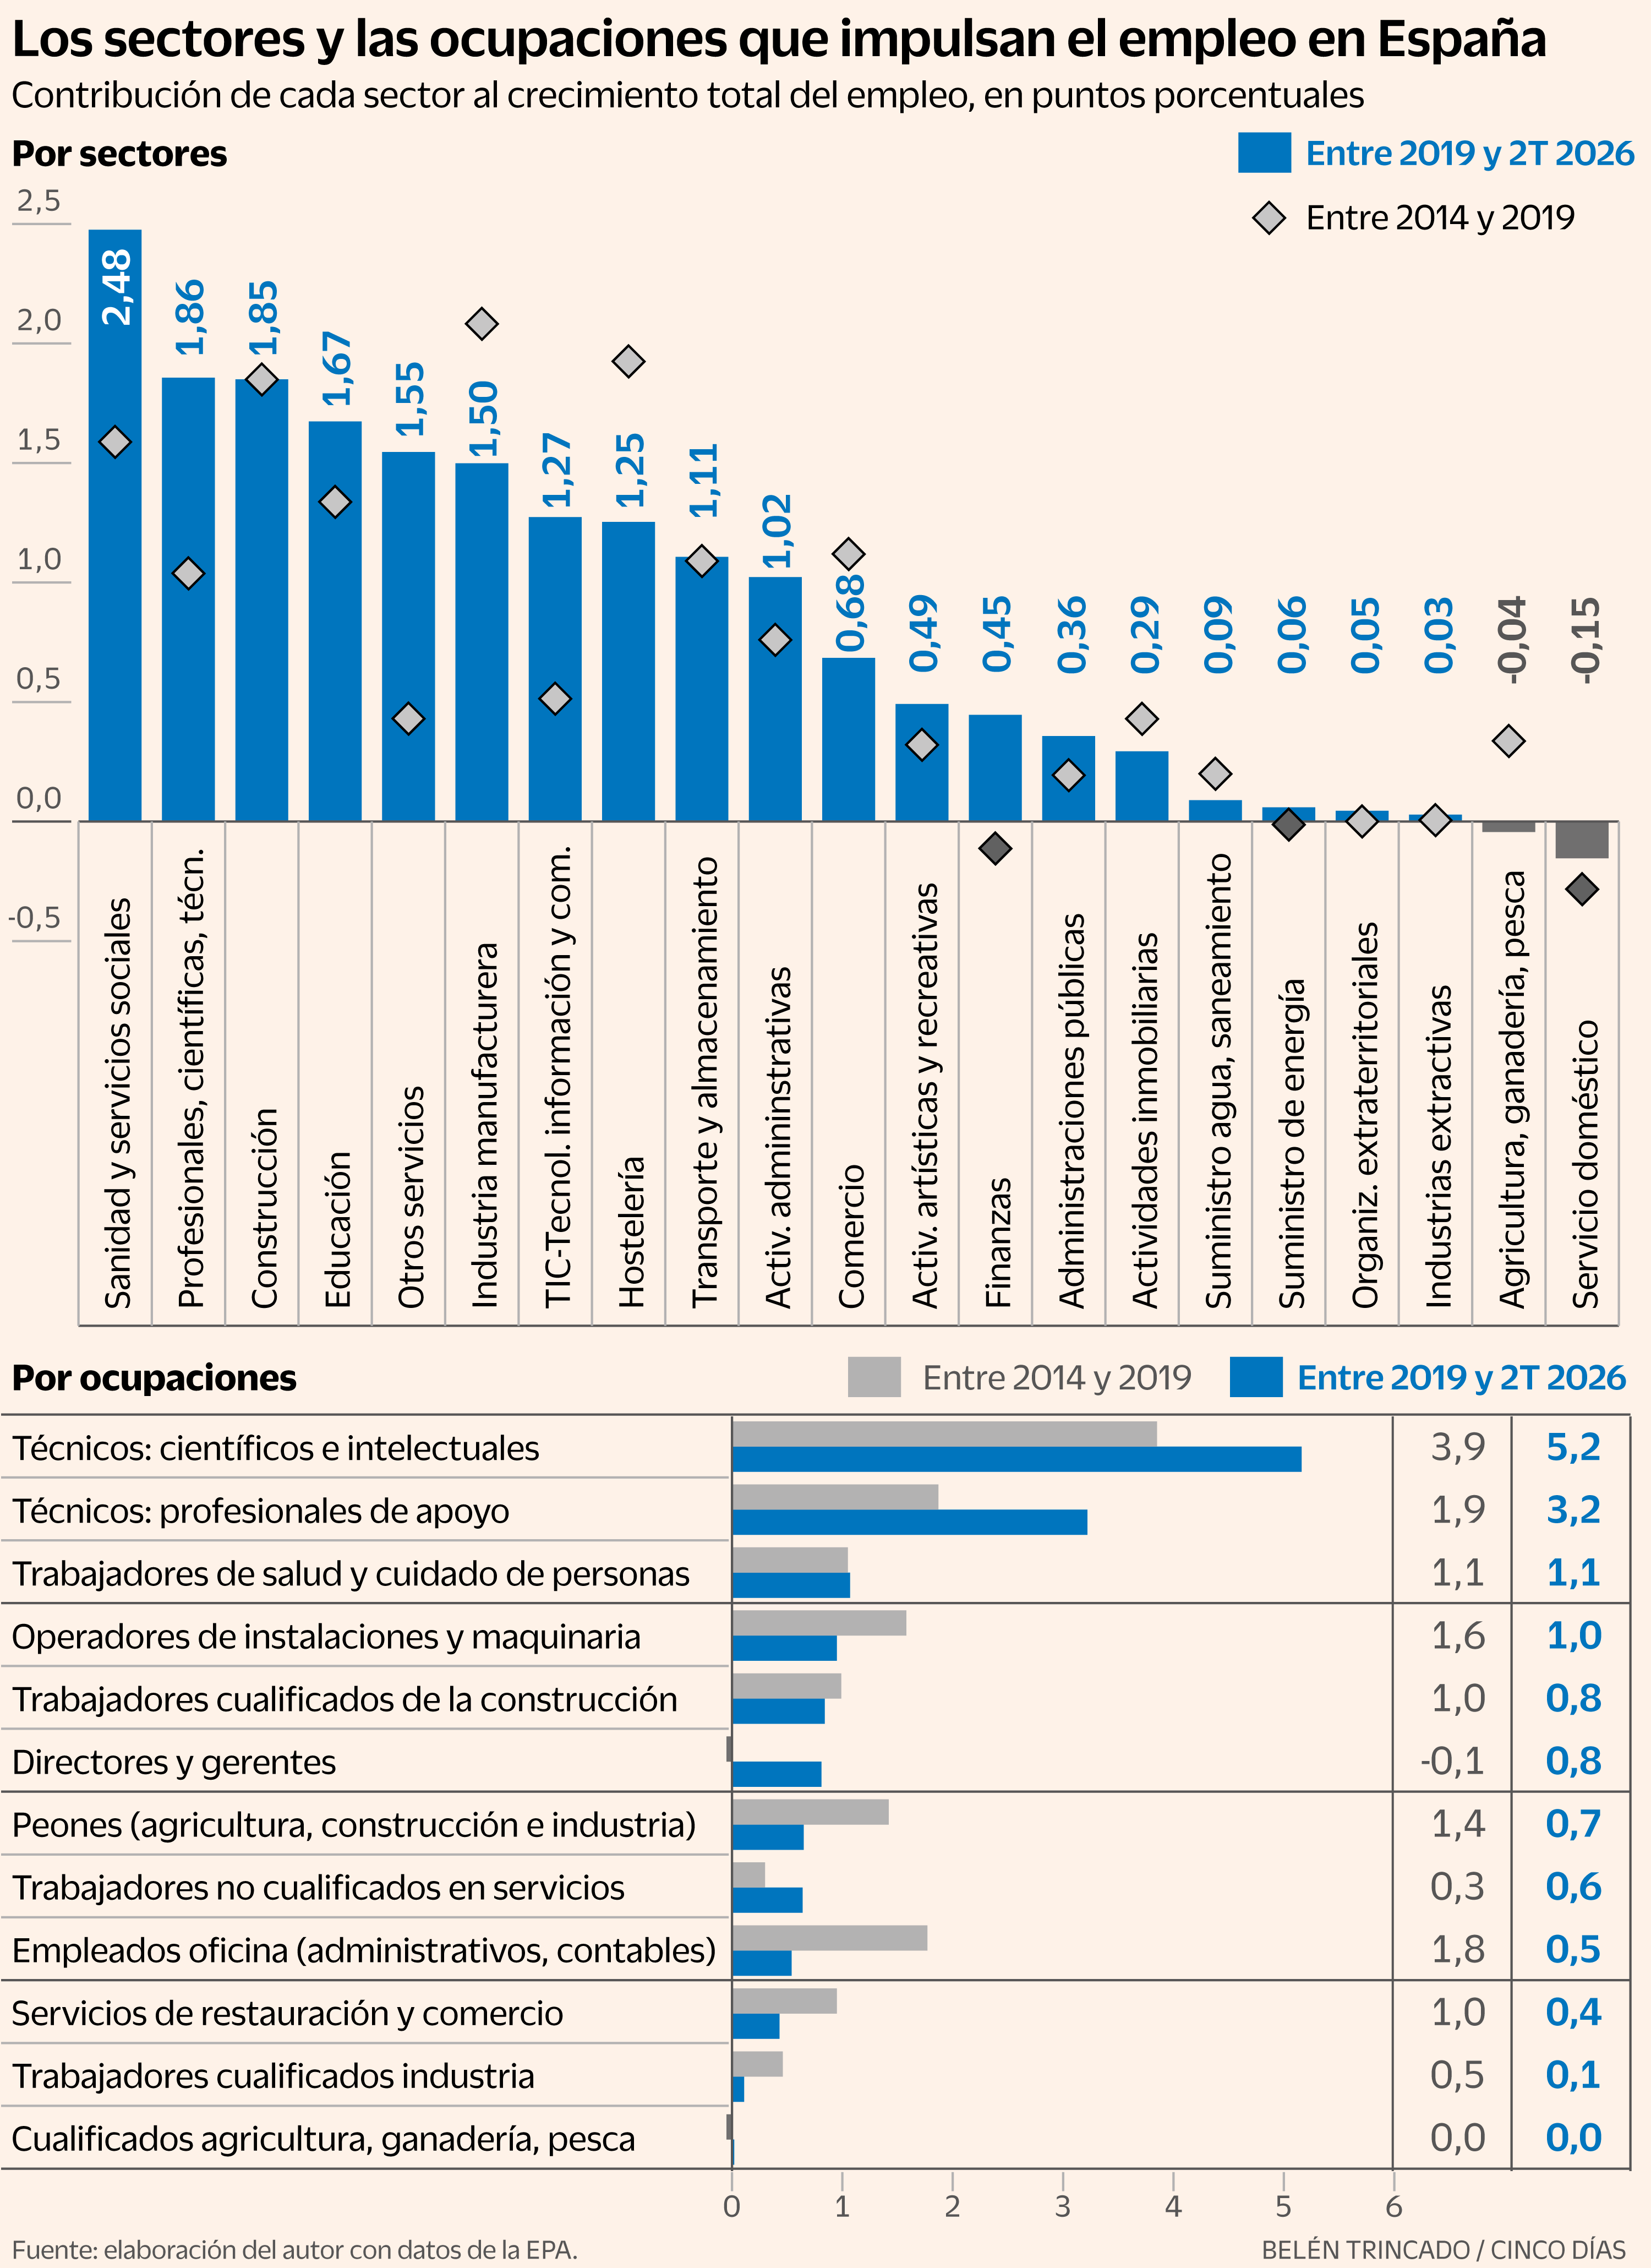
Este cambio se aprecia al comparar la expansión actual con otros periodos de crecimiento anterior. Entre 2014 y 2019 el empleo creció un 14% en España, una cifra similar al crecimiento experimentado entre 2019 y el segundo trimestre de 2026 (15,2%). Sin embargo, los sectores en los que se ha concentrado dicho crecimiento son muy distintos. En el gráfico 1 podemos ver cómo, en el periodo más reciente, los sectores de mayor valor añadido (sanidad, actividades profesionales, científicas y técnicas, servicios avanzados, tecnologías de la información y comunicación, y sector financiero) han contribuido a crear el 52% del empleo del periodo, mientras que la contribución de estos sectores a la creación de empleo entre 2014 y 2019 fue del 32,4%.
Del mismo modo, mientras que las ramas tradicionalmente intensivas en empleo y con menor contenido tecnológico (comercio, hostelería y transporte) contribuyeron a crear el 28% del empleo entre 2014-2019, en la fase actual su contribución se ha reducido en 11 puntos, hasta el 17%.
El gráfico 2 ofrece una segunda perspectiva, también reveladora. Al analizar las ocupaciones que crecen actualmente, observamos que las categorías correspondientes a empleos de mayor cualificación (técnicos y profesionales, científicos e intelectuales, profesionales de apoyo y directivos) concentran casi el 60% de los empleos del periodo (frente al 39% de 2014-2019).
Las ocupaciones de menor cualificación (peones, administrativos, operadores y trabajadores de servicios de restauración y comercio), que en la fase de 2014-2019 supusieron el 43% del empleo creado, han reducido su contribución al 22% en el periodo actual. El crecimiento del empleo ahora descansa más en trabajos que requieren conocimientos especializados, capacidad técnica y responsabilidad organizativa.
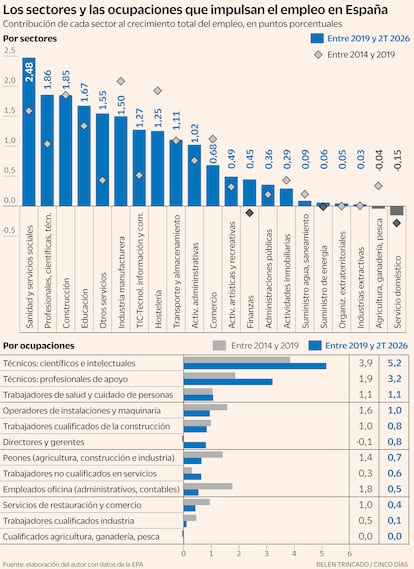
Ojo, que nadie se llame a equívoco. La importancia relativa de las actividades tradicionales, más intensivas en empleo y de menor valor añadido, sigue siendo crucial en nuestra economía. Recordémoslo, la estructura productiva es enormemente resiliente y tiende a permanecer inalterada. No obstante, los datos anteriores revelan que la fase de crecimiento actual está produciendo una paulatina modernización de nuestro modelo económico, y un paulatino desplazamiento ―lento pero sostenido― hacia sectores de mayor contenido tecnológico, de mayor cualificación y de mayor valor añadido.
Esta gradual transformación productiva seguramente ayude a explicar ―junto al aumento de la demanda interna y la nueva regulación laboral― el incipiente cambio en el crecimiento de la productividad que se está dando en España. Entre 2022 y 2025, la productividad por hora creció en España un 0,6% anual de media, mientras se estancaba en la zona del euro. Que este indicador avance durante una fase de intensa creación de empleo constituye una señal alentadora ―y una cierta novedad― en la economía española, acostumbrada hasta la fecha a ver cómo la productividad permanecía casi estancada en las fases de expansión.
En todo caso, el desafío que tenemos por delante no es menor. En diciembre de este año la Comisión Europea efectuará sus últimos desembolsos de fondos Next Generation EU y, por tanto, la finalización del Plan de Recuperación obligará ―si queremos mantener el actual ritmo de transformación productiva― a dar continuidad al impulso inversor por otras vías. Consolidar estos avances debería convertirse en una prioridad de la política económica para la próxima legislatura.
Feed MRSS-S Noticias


