Un Porsche 911 Carrera verde oliva se incorpora lentamente a la calle Jenner de Madrid, en el barrio de Chamberí. Sale de una pirámide. Una pirámide discreta, casi escondida. Su interior alberga infinidad de tesoros: cuadros de Antoni Tàpies y Fernand Léger, muebles de época, grabados… Pocos ojos contemplan esas obras de arte. El edificio representa el auge de uno de los negocios financieros más rentables y disputados: el asesoramiento a grandes fortunas, que ahora vive una nueva edad de oro en España.
Del cliente ‘affluent’ a la banca para ultrarricos
La definición sobre qué es ser rico depende mucho de a quién se le pregunte. De acuerdo con los datos del Banco de España, tener un patrimonio neto de más de 380.000 euros sitúa a una persona con más patrimonio que el 90% de los adultos españoles. Así, alguien con 30.000 euros en el banco y una casa en propiedad en Madrid, San Sebastián o Barcelona podría considerarse de clase alta. Los bancos empiezan a considerar a un cliente como preferente a partir de un patrimonio financiero de más de 50.000 euros. Desde esta cota y hasta los 300.000 euros, las entidades hablan de segmento affluent —alguien que va camino de hacerse rico—. Después vendrían los clientes de banca patrimonial (de 300.000 a 600.000 euros de patrimonio financiero, como cuentas, depósitos o fondos). Y más arriba en el escalafón aparece la pura banca privada: entre 600.000 euros y un millón de euros.
A partir de aquí es cuando aparecen los clientes más atractivos. Aquellos a los que los banqueros siempre cogen el teléfono. A los que invitan a los palcos VIP del Bernabéu. Pero incluso en este tramo hay castas. Entre un millón y 30 millones, las consultoras hablan de individuos de alta riqueza (high net worth, HNW), y a partir de ese nivel aparecen los llamados ultra high net worth, UHNW. Los ulrarricos. Para estas familias, los servicios son mucho más exclusivos y personalizados. Su banca privada puede ayudarles a diseñar una fundación de arte en la que depositar parte de su patrimonio, o a mediar entre hermanos. En estos casos, lo habitual es que los banqueros no traten el día a día de las inversiones con la familia, sino con algunos de los empleados de su oficina familiar. Normalmente, se considera que la cifra para tener un family office propio está en unos 300 millones de euros. Entre los 30 y los 300 millones, es frecuente que diferentes grupos empresariales con cierta afinidad compartan recursos. De hecho, este es el origen de algunas gestoras de activos españolas, como Acacia Inversiones, de Bilbao. En los últimos años, son varias las fortunas que han creado sus propias gestoras de fondos para gestionar sus inversiones en Bolsa y bonos.
Las entidades financieras se enzarzan en una guerra por gestionar el dinero de los millonarios. Un tipo de cliente que crece en un sector valorado en un billón de euros
Un Porsche 911 Carrera verde oliva se incorpora lentamente a la calle Jenner de Madrid, en el barrio de Chamberí. Sale de una pirámide. Una pirámide discreta, casi escondida. Su interior alberga infinidad de tesoros: cuadros de Antoni Tàpies y Fernand Léger, muebles de época, grabados… Pocos ojos contemplan esas obras de arte. El edificio representa el auge de uno de los negocios financieros más rentables y disputados: el asesoramiento a grandes fortunas, que ahora vive una nueva edad de oro en España.
En esa pirámide tiene su sede —en la planta baja, rodeada de un frondoso jardín que se asoma al Paseo de la Castellana— la división de banca privada en España del mayor banco de Estados Unidos, JP Morgan. El edificio, una singular construcción brutalista propiedad de Mutua Madrileña, tiene en su interior un ritmo pausado y distinguido. Esta filial para ricos es una de las más prestigiosas del país: pocos clientes, menos banqueros y mucho capital que asesorar. Hasta hace tres años, solo atendían a grupos familiares con más de 25 millones de euros de patrimonio líquido —es decir, al margen de sus empresas y sus activos inmobiliarios—. Pero el negocio ha ido tan bien que se han abierto a atender a clientes un poco menos ricos y han triplicado el número de banqueros.
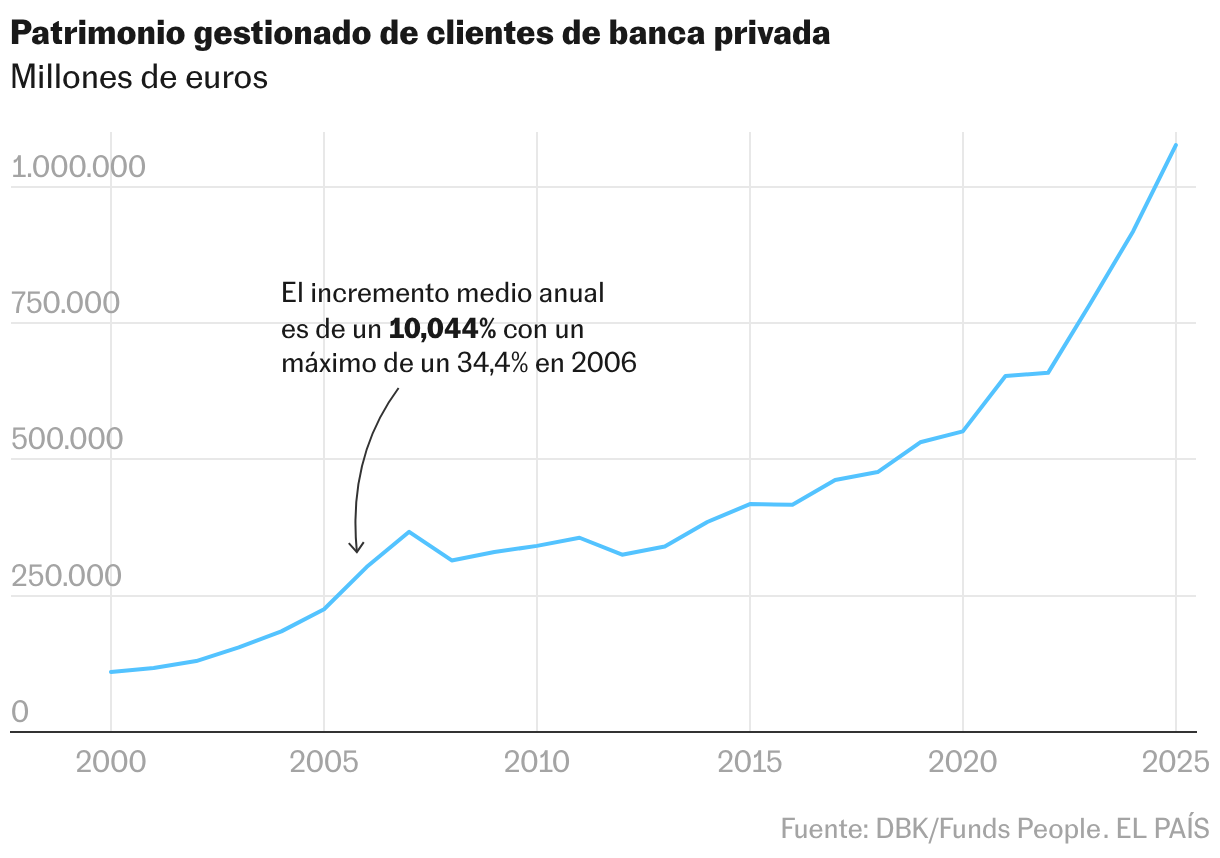
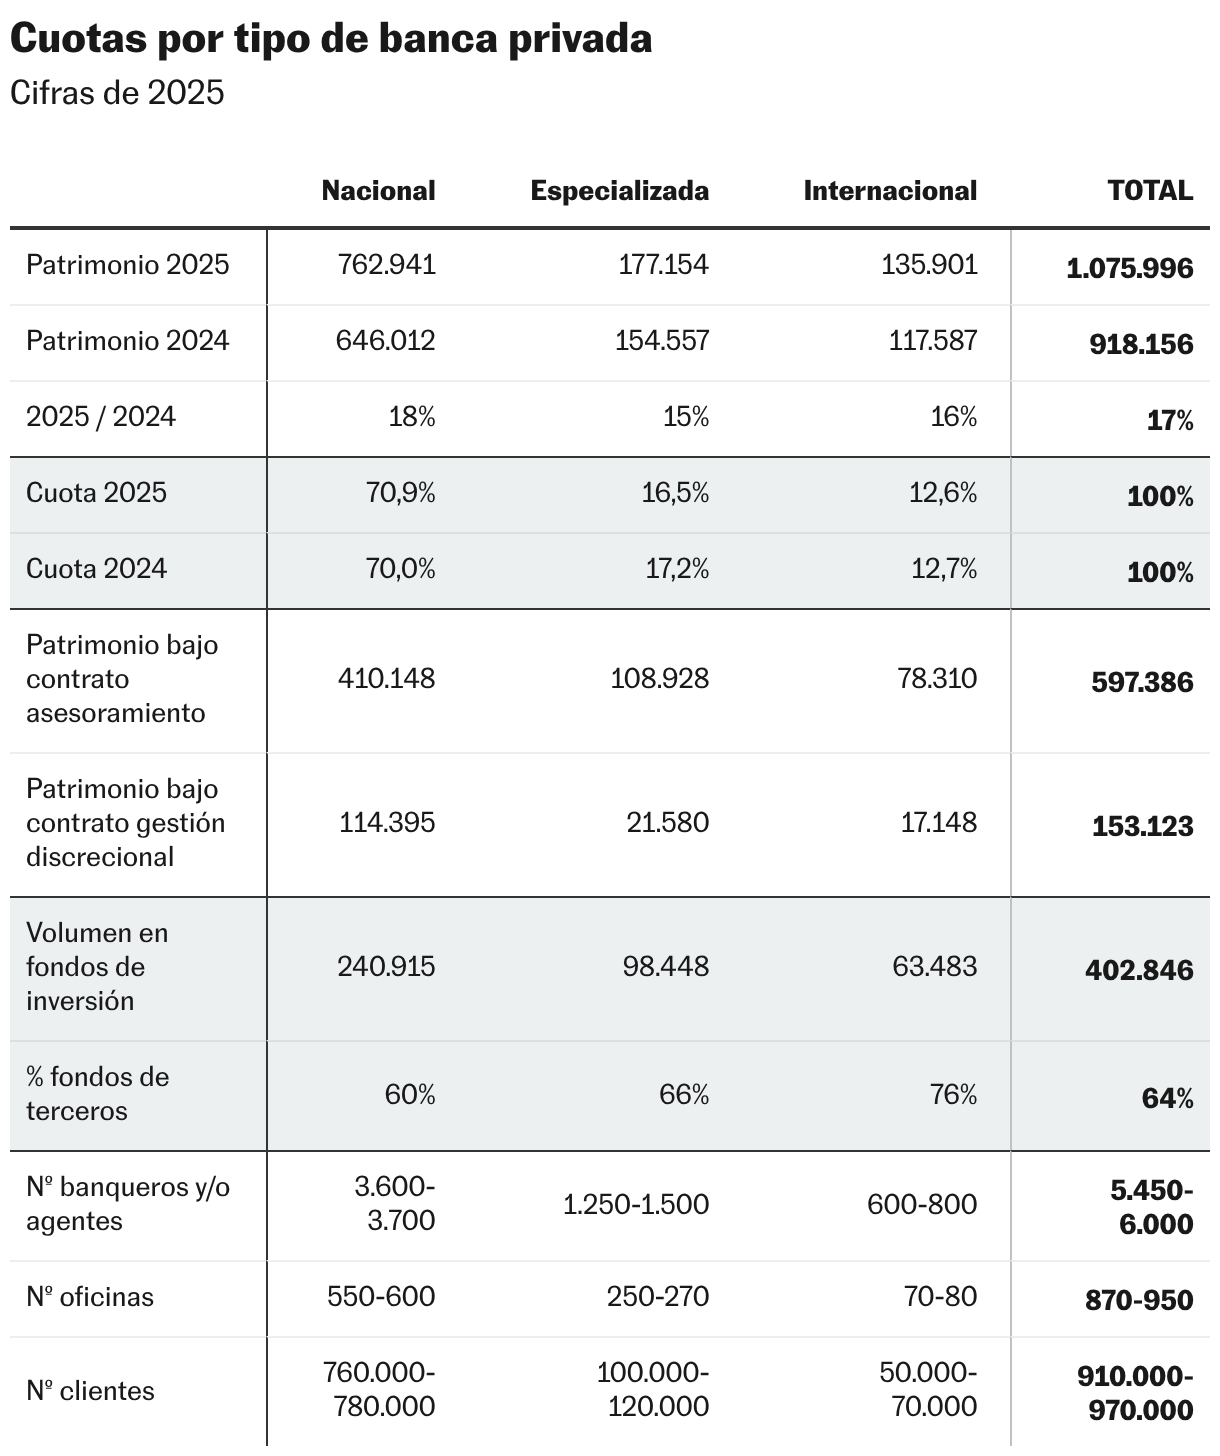
El caso de JP Morgan sirve de ejemplo para una industria que no para de crecer. El negocio de la banca privada mueve ya en España más de un billón de euros, según los datos de 2025 recabados por Funds People. En términos de comisiones, la tarta roza los 10.000 millones de euros. Y cada vez son más los comensales que quieren un pedazo. La era de la desigualdad tiene estas contradicciones: en España hay cerca de 260.000 personas con un patrimonio superior al millón de euros (excluyendo la vivienda principal), según el último Informe sobre Riqueza Mundial de Capgemini.
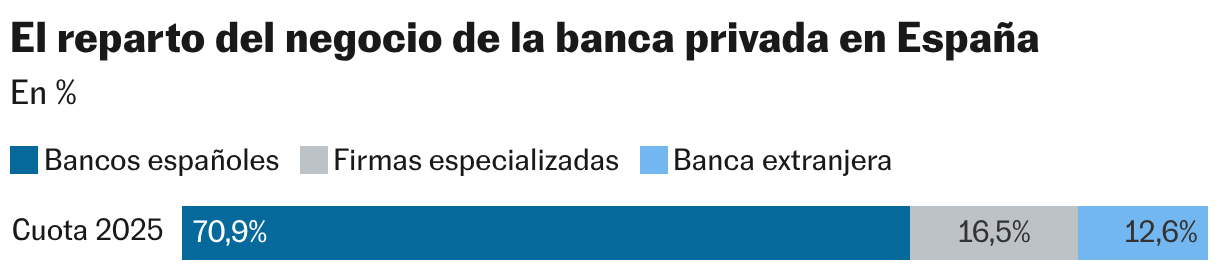
En primer lugar, los bancos españoles (el Santander, el BBVA, CaixaBank, Bankinter, el Sabadell…) que copan el 71% del pastel y combinan unidades de negocio en oficinas normales junto con nuevas filiales independientes para atender a sus clientes más adinerados. En segundo lugar está la banca extranjera: los suizos (UBS, Lombard Odier, UBP, Mirabaud, Edmond de Rothschild…); los franceses (BNP Paribas, Indosuez WM ); los americanos (JP Morgan, Goldman Sachs…) y los andorranos (Andbank, BPA y Mora WM). En tercer lugar, las pujantes firmas independientes españolas (Banca March, Abante, A&G Banca Privada, iCapital, Renta 4…). Y, por último, los nuevos jugadores del sector asegurador, como Mapfre y Mutua Madrileña, que en los últimos años han creado divisiones para acceder a este jugoso tipo de clientes.
Luis Ussía, presidente ejecutivo de Mutuactivos, la gestora de activos de Mutua, tiene muy claro que este segmento es una prioridad absoluta. “Captar cuentas de grandes clientes no es fácil, pero cuando lo consigues es la parte del negocio más atractiva”, reconocía durante la presentación del plan estratégico.
Casi un confesor
El banquero privado es una figura que se asemeja a la de un confesor. El cliente no solo le detalla cuáles son sus ingresos, su patrimonio o sus objetivos financieros, sino que acaba haciéndole partícipe de sus desvelos profesionales, la buena o mala relación con sus hijos y su excónyuge, o los detalles de sus propiedades e intereses en el extranjero. “Mis clientes tienen conmigo más confianza que con la mayoría de sus amigos más cercanos”, explica un veterano banquero, con más de 30 años de trayectoria profesional. Muchas firmas ofrecen servicios de mediación entre hermanos que incluyen la creación de protocolos de actuación familiares o la ayuda en la gestión de propiedades inmobiliarias comunes, como fincas o residencias en la costa.
Esa cercanía —y la capacidad de escuchar y brindar soluciones— es la principal baza del banquero. Y hace que tenga un poder de negociación muy fuerte con su empleador. En banca privada, los fichajes son tan sonados como en el fútbol. ‘Julius Baer contrata a un equipo de banqueros sénior de UBS’; ‘Andbank se refuerza en Barcelona con personal de Julius Baer’… son algunos de los titulares de la prensa especializada en los últimos meses. Sobre el papel, el banquero no puede llevarse una cartera de clientes, pero en la industria se acepta que el poder de prescripción de la persona es más fuerte que el del banco.
Entre los nuevos jugadores españoles, destacan dos proyectos empresariales: A&G Banca Privada y Abante Asesores. Alberto Rodríguez-Fraile es fundador y presidente de la primera firma, con 107 banqueros y 19.000 millones de euros de activos gestionados. “Hasta hace 20 años este era un coto cerrado de los bancos, pero hemos ido consiguiendo, con mucho esfuerzo, ir quitándoles algo de cuota de mercado”, explica desde las oficinas del grupo, ubicadas en un moderno edificio en el Paseo de la Castellana de Madrid. “Nosotros aportamos valor yendo más allá de la pura gestión de activos, ofreciendo asesoramiento en aspectos fiscales y hasta en la planificación sucesoria”.



El banco A&G estaba participado hasta hace cinco años por el grupo suizo EFG, pero en 2021 vendió su participación a varios inversores españoles y latinoamericanos. En la última reestructuración societaria entraron en el accionariado el extenista Rafa Nadal y otras familias que eran clientes de la firma, como los Losada (Grupo Gigante y Grupo Presidente), los Junco de la Vega (Grupo Reforma) y el Grupo Bursátil Mexicano, la mayor casa de bolsa de México. La familia chilena Luksic, a través de su family office Wild Sur, ya había entrado al capital en 2022.
“Es lógico que estas familias quieran asociarse con nosotros”, apunta Rodríguez-Fraile. “Se trata de clientes muy sofisticados que están hartos de que los bancos tradicionales traten de colocarles sus propios productos, que suelen tener una calidad muy baja”.
El desembarco latinoamericano en A&G también muestra otra de las tendencias más fuertes del sector: la conversión de Madrid en la nueva capital del dinero de Ámerica Latina. Firmas como iCapital, Abante, Diaphanum o Finaccess han formado equipos específicos para atender esta nueva línea de negocio. BBVA Global Wealth, por su parte, ha abierto una oficina en la calle Goya de Madrid enfocada en las familias adineradas de Colombia, Venezuela o México que se han instalado en los últimos años en el barrio de Salamanca.
Plaza de la Independencia
A menos de un kilómetro de esa oficina del BBVA tiene su sede Abante Asesores, en la Plaza de Independencia de Madrid, con una vista privilegiada de la Puerta de Alcalá y del parque de El Retiro. Ese emplazamiento —y la propia denominación de la plaza— ha pasado a formar parte del ADN de la firma, fundada por Santiago Satrústegui y otros tres socios hace 25 años. Los directivos de Abante no desperdician la ocasión para hacer gala de su independencia y de priorizar siempre los intereses del cliente.
“Hay que entender que no todas las firmas independientes son iguales, del mismo modo que tampoco existe una única forma de entender la independencia”, reflexiona Satrústegui, quien también preside la asociación europea de asesores y planificadores europeos (EFPA, por sus siglas en inglés). “Qué significa ser verdaderamente independiente es un debate en sí mismo, y depende de los modelos de negocio, de la estructura de propiedad y de la manera de relacionarse con el cliente”.
Entre las entidades españolas que no pertenecen a un grupo bancario —como Abante, A&G o Diaphanum—, la crítica a los grandes bancos es moneda común. Especialmente a su última estrategia: la creación de filiales autónomas para atender a los clientes más ricos. La primera entidad en hacerlo fue CaixaBank, con OpenWealth, en 2022. Luego le siguió el Santander, con la sociedad Beyond Wealth. Y este año le seguirá BBVA, con su nueva filial para clientes ultrarricos. Todas estas iniciativas se dirigen a grupos familiares que tengan un patrimonio de más de 30 millones de euros. En estos niveles, el banco a menudo ya no trata directamente con el cliente, sino con su oficina patrimonial (family office), un pequeño equipo pagado por las familias para gestionar las inversiones financieras.
“Todos estos movimientos ya los hemos visto antes”, reflexiona con sorna Alberto Rodríguez-Fraile, presidente de A&G. “El BBV tenía su filial independiente Privanza, y el Santander tenía Banif, y ambas fueron absorbidas”. A su juicio, los nuevos movimientos no son más que defensivos y no demuestran una auténtica independencia. “Para ellos, es un segmento de cliente más, mientras que para nosotros es lo mollar de nuestro negocio”.
Al hablar de independencia, Satrústegui subraya que les beneficia no tener ficha bancaria —“porque cuando la tienes, empieza a haber conflictos de interés en cuanto a qué tipo de productos ofreces a tus clientes, por ejemplo, los depósitos”—, mientras que otras entidades se centran en la composición de su accionariado, en no pertenecer a ningún gran grupo. En el caso de Abante Asesores, el gigante asegurador Mapfre controla el 20% de su capital. “La inversión de Mapfre en Abante ha sido estratégica para ayudarnos a crecer y a integrar otras firmas [la última, Atl Capital], pero no nos ha condicionado en absoluto nuestra feroz independencia”, sentencia Satrústegui. La firma ya gestiona más de 18.000 millones de euros y cuenta con más de 400 empleados. La mayoría, asesores patrimoniales.
El seguro entra en juego
La apuesta de Mapfre por el grupo Abante es un ejemplo más de cómo el interés por el sector de la banca privada se ha ido extendiendo más allá de la banca y las gestoras de activos. La aseguradora del trébol, además de la mencionada inversión, lleva cinco años con un potente plan de expansión de su negocio Mapfre Gestión Patrimonial: agentes que venden fondos de inversión y planes de pensiones.
Mutua Madrileña, por su parte, se ha embarcado en un ambicioso plan de desarrollo, dentro del cual ha ido comprando gestoras de fondos (Alantra Wealth Managment, EDM, Orienta Capital…) para ampliar su capacidad de distribución. En total, el grupo administra fondos de inversión por valor de 30.000 millones de euros. También Santalucía Seguros o Allianz cuentan con sus propias iniciativas en el ámbito de la gestión de activos.
Uno de los factores que está impulsando el interés por captar grandes patrimonios es el auge del capital privado: inversiones en empresas no cotizadas, ya sean starts ups, plantas eólicas, hoteles o residencias. La consultora PwC, en su último informe sectorial destaca que, “el interés del segmento de rentas altas por los productos de mercados privados está generando una nueva demanda de estructuras, y las gestoras integradas en redes bancarias están adaptando sus estructuras”. Estas inversiones, que se canalizan a través de fondos de capital riesgo, generan un margen en comisiones mucho más alto que los fondos de inversión convencionales, que invierten en acciones o bonos.
El origen mismo de la banca privada está, precisamente, en este tipo de inversiones empreariales. Los bancos de negocios surgieron al final de la Edad Media, especialmente en la zona de Lombardía, y se extendieron por Europa Occidental. Durante la primera y la segunda Revolución Industrial, estos banqueros jugaron un papel fundamental para financiar desde ferrocarriles hasta grandes infraestructuras como el Canal de Suez. En algunos casos, también financiaron guerras. A finales del siglo XVIII, las familias Rothschild y Baring —ambas de origen alemán— se establecieron en Londres como exitosos merchant banks.
Los orígenes
En estos primeros bancos privados, el propio banquero privado garantizaba las inversiones de sus clientes con su propia fortuna. En muchas ocasiones, la relación era tan estrecha que llegaba a ser casi familiar, con numerosos negocios e intereses en común. No fue hasta mediados del siglo XX cuando la banca universal empezó a interesarse por esta banca para ricos y acabó desplazando a los bancos privados originales. En España, el Banco Urquijo —pionero en dar servicio a grandes fortunas— acabó siendo absorbido por el Sabadell. El último banco que tiene desde sus orígenes ese enfoque de atención a grandes patrimonios y que mantiene su independencia es la Banca March. Aunque su sede principal está en Palma de Mallorca (de donde procede la familia), su negocio más potente está en Madrid, atendido en varios palacetes situados en el barrio de Salamanca.
A los bancos españoles, las firmas independientes, las aseguradoras y la banca internacional, se les ha unido otro perfil de competidor. Otro más. Los neobancos. Los nuevos y los viejos neobancos. El gigante Revolut quiere convertirse en un jugador en el ámbito de la banca privada. Además de ofrecer inversión en fondos y acciones, también ha empezado a dar servicios de asesoramiento, gestión de carteras y acceso a fondos de capital riesgo. Por su parte, el neerlandés ING (el pionero en la banca digital en España) acaba de comprar el 40% de Singular Bank para crecer en la gestión de patrimonios. La tarta de la banca privada no para de crecer y nadie quiere quedarse sin su parte del pastel.
M. M. Mendieta
La definición sobre qué es ser rico depende mucho de a quién se le pregunte. De acuerdo con los datos del Banco de España, tener un patrimonio neto de más de 380.000 euros sitúa a una persona con más patrimonio que el 90% de los adultos españoles. Así, alguien con 30.000 euros en el banco y una casa en propiedad en Madrid, San Sebastián o Barcelona podría considerarse de clase alta. Los bancos empiezan a considerar a un cliente como preferente a partir de un patrimonio financiero de más de 50.000 euros. Desde esta cota y hasta los 300.000 euros, las entidades hablan de segmento affluent —alguien que va camino de hacerse rico—. Después vendrían los clientes de banca patrimonial (de 300.000 a 600.000 euros de patrimonio financiero, como cuentas, depósitos o fondos). Y más arriba en el escalafón aparece la pura banca privada: entre 600.000 euros y un millón de euros.
A partir de aquí es cuando aparecen los clientes más atractivos. Aquellos a los que los banqueros siempre cogen el teléfono. A los que invitan a los palcos VIP del Bernabéu. Pero incluso en este tramo hay castas. Entre un millón y 30 millones, las consultoras hablan de individuos de alta riqueza (high net worth, HNW), y a partir de ese nivel aparecen los llamados ultra high net worth, UHNW. Los ulrarricos. Para estas familias, los servicios son mucho más exclusivos y personalizados. Su banca privada puede ayudarles a diseñar una fundación de arte en la que depositar parte de su patrimonio, o a mediar entre hermanos. En estos casos, lo habitual es que los banqueros no traten el día a día de las inversiones con la familia, sino con algunos de los empleados de su oficina familiar. Normalmente, se considera que la cifra para tener un family office propio está en unos 300 millones de euros. Entre los 30 y los 300 millones, es frecuente que diferentes grupos empresariales con cierta afinidad compartan recursos. De hecho, este es el origen de algunas gestoras de activos españolas, como Acacia Inversiones, de Bilbao. En los últimos años, son varias las fortunas que han creado sus propias gestoras de fondos para gestionar sus inversiones en Bolsa y bonos.
Feed MRSS-S Noticias