
Francia ha pasado de ser uno de los países mejor valorados por su alto nivel de productividad y calidad de vida a ocupar las portadas de los medios por la doble crisis presupuestaria y social que vive el país en los últimos tiempos. Sin duda ambas visiones distorsionan la realidad: la economía francesa no era el modelo que se pretendía, ni ahora está al borde del apocalipsis como lo estuvo Grecia en su momento (salvo si el sistema político decide llevarla al precipicio, lo cual no es descartable). Siguiendo los pasos de Michel Foucault en su La arqueología del saber, hay que ahondar en el problema, y ese viaje es relevante para descifrar el devenir de la economía española.
Prima de riesgo
Las tensiones observadas en los mercados de deuda francesa han tenido, de momento, un impacto limitado, aunque tangible, en la zona euro. En el último mes, la prima de riesgo que soporta la deuda francesa, o diferencial de rentabilidad con la referencia alemana, se ha incrementado en 81 puntos básicos. Mientras tanto, la prima de riesgo española ha subido en 27 puntos. Por otra parte, las dudas acerca de la sostenibilidad de los pasivos de las grandes tecnológicas han motivado una mayor demanda de bonos públicos, aliviando la presión en el conjunto de Europa.
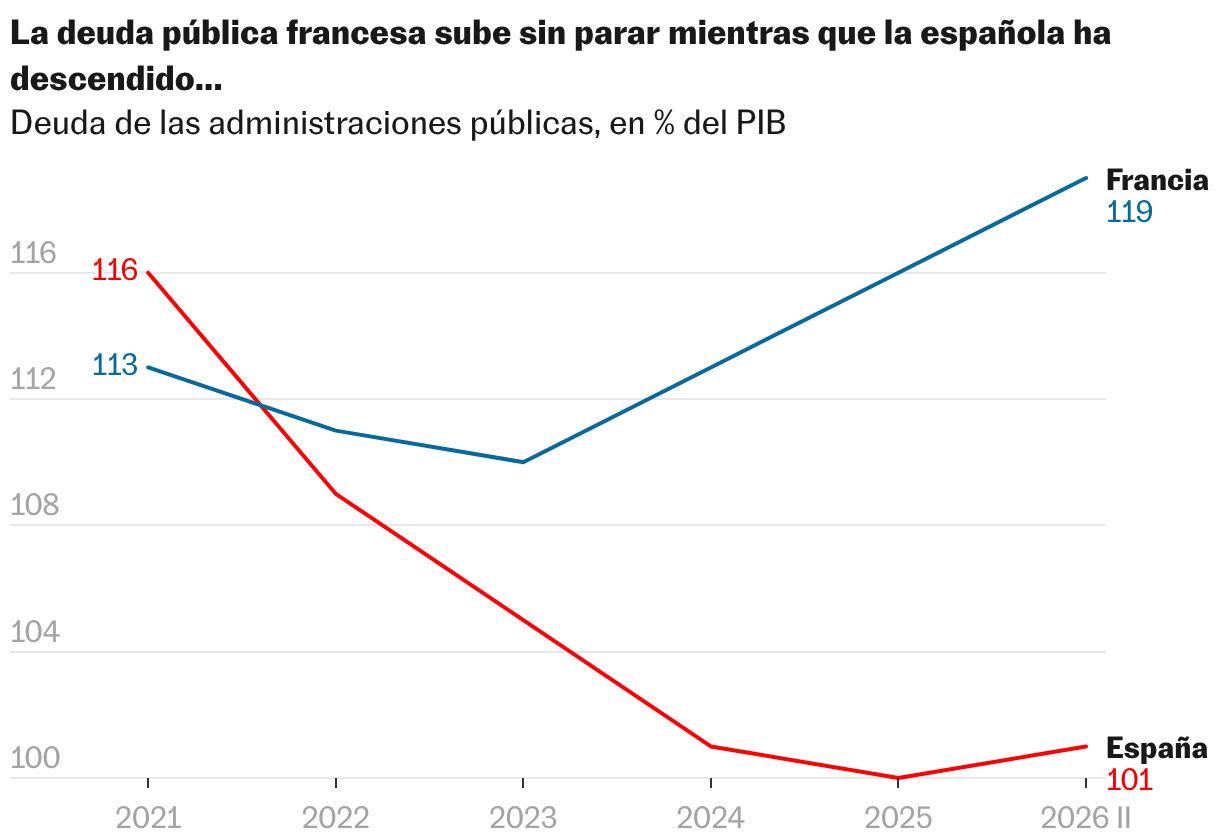
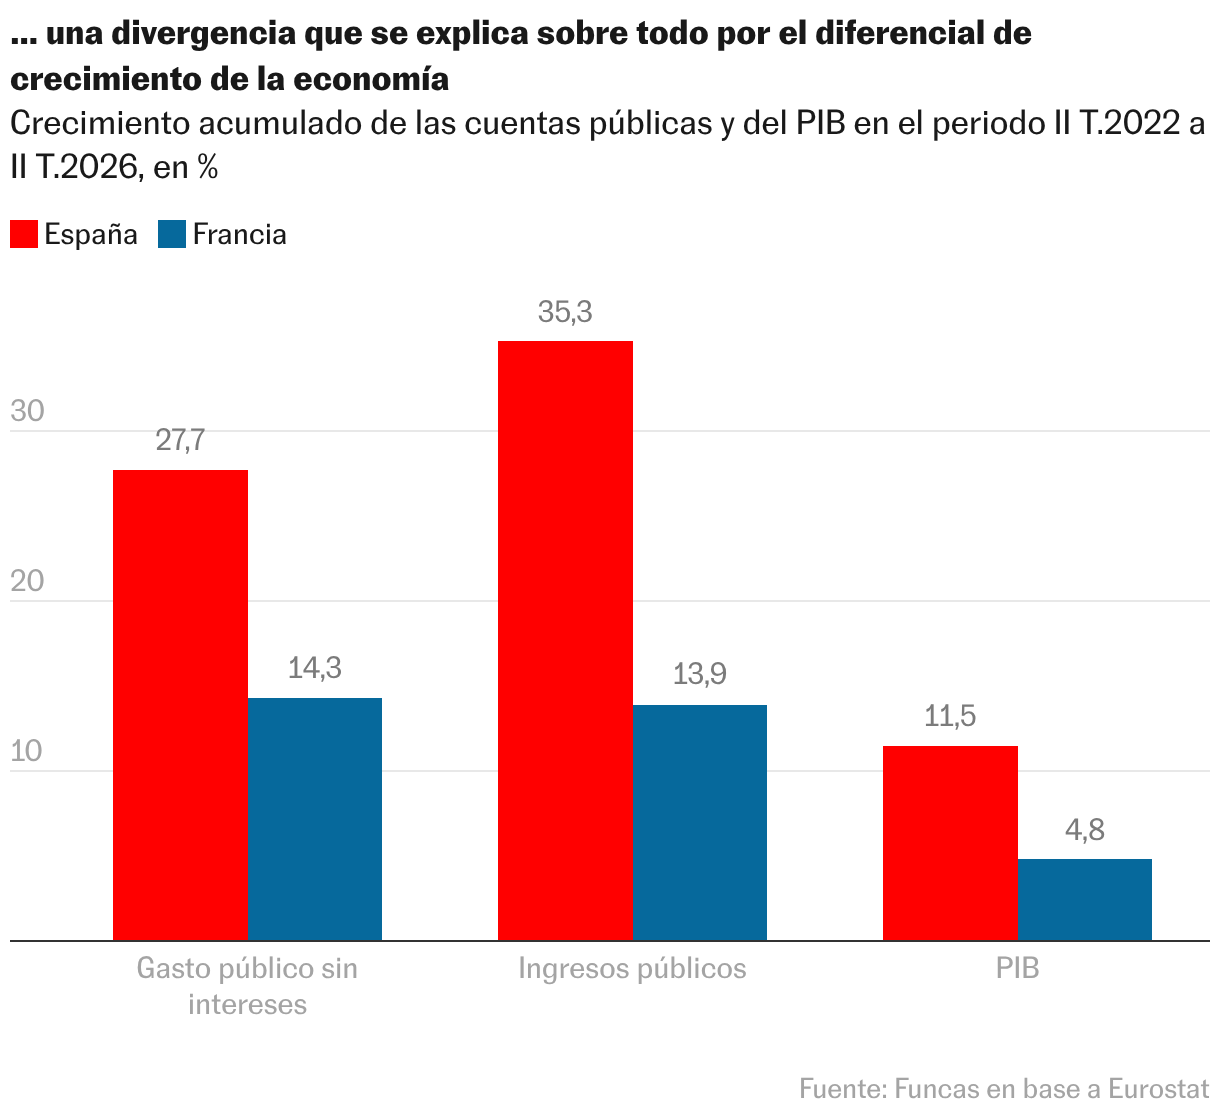
El crecimiento de la economía es el principal factor que explica la divergencia fiscal entre ambos países

Francia ha pasado de ser uno de los países mejor valorados por su alto nivel de productividad y calidad de vida a ocupar las portadas de los medios por la doble crisis presupuestaria y social que vive el país en los últimos tiempos. Sin duda ambas visiones distorsionan la realidad: la economía francesa no era el modelo que se pretendía, ni ahora está al borde del apocalipsis como lo estuvo Grecia en su momento (salvo si el sistema político decide llevarla al precipicio, lo cual no es descartable). Siguiendo los pasos de Michel Foucault en su La arqueología del saber, hay que ahondar en el problema, y ese viaje es relevante para descifrar el devenir de la economía española.
En lo inmediato, el Gobierno galo se enfrenta a un dilema endiablado. O bien agrava la crisis presupuestaria, cediendo ante un descontento social que va desde reivindicaciones concretas en materia de educación a un malestar muy extendido acerca del poder adquisitivo. O concentra sus esfuerzos en la contención de los desequilibrios fiscales, so pena de avivar las protestas. Los mercados, que no perciben una estrategia creíble para resolver el dilema, penalizan la deuda francesa exigiendo una prima de riesgo cada vez más elevada, que ascendía en el momento de escribir este texto a 175 puntos, la más alta de toda la eurozona y más del doble de a comienzos de año.
La crisis tiene algo de sobrerreacción, ya que las finanzas públicas no se han deteriorado súbitamente y, por ejemplo, el déficit público oscila en el entorno del 5% del PIB desde hace cinco años. Tampoco su detonante es nuevo: una vez más, se han encarecido los carburantes como consecuencia de otro conflicto bélico en Oriente Próximo. La novedad es que en esta ocasión los mercados han considerado que el Gobierno parece estar paralizado, sin estrategia para afrontar el shock y suavizar su impacto económico.
A la inversa, en el periodo anterior a esta crisis, los mismos mercados sobrestimaron el margen de maniobra, no reconociendo los desequilibrios subyacentes. En primer lugar, además de encadenar déficits, la política fiscal no ha sido capaz de colmatar las brechas sociales, lo que explica el descontento, o responder a las necesidades de la economía. En paralelo, se ha producido un shock de expectativas. Pese a la situación saneada del sector privado, la inversión empresarial se ha estancado y los hogares han preferido acumular liquidez a consumir (su tasa de ahorro supera en cinco puntos la española, ya de por sí relativamente elevada en términos históricos). El resultado ha sido un crecimiento anémico que exacerba el peso de la deuda pública.
Para España se pueden aventurar tres enseñanzas de la experiencia francesa. Una, conviene generar un colchón fiscal cuando la economía sigue creciendo. En 2021-2022 —y antes de la pandemia—, el país vecino disponía de esa ventana de oportunidad, pero no la aprovechó. Dos, la eficacia de la acción pública importa tanto o más que el volumen global de gasto. Las disfunciones de gestión explican que Francia, pese a destinar una cantidad ingente de recursos a los servicios públicos, no logre corregir las desigualdades o asegurar el buen funcionamiento del sistema educativo. También nosotros debemos tener en cuenta este riesgo, y evaluar si el fuerte incremento del gasto registrado en estos años ha conducido a una mejora proporcional de los resultados, o refleja las prioridades del momento.
Finalmente, el entorno de tipos de interés elevados obliga a sostener el ciclo expansivo, abordando los cuellos de botella que van apareciendo y acometiendo reformas. Es un hecho que el descenso de nuestra ratio de deuda sobre el PIB se debe en buena medida al efecto del ciclo, y no a medidas estructurales de ingresos o gastos. Es probable que, de no ser por el buen momento de nuestra economía, la situación presupuestaria no sería muy distinta de la de Francia, hoy en aprietos.
Las tensiones observadas en los mercados de deuda francesa han tenido, de momento, un impacto limitado, aunque tangible, en la zona euro. En el último mes, la prima de riesgo que soporta la deuda francesa, o diferencial de rentabilidad con la referencia alemana, se ha incrementado en 81 puntos básicos. Mientras tanto, la prima de riesgo española ha subido en 27 puntos. Por otra parte, las dudas acerca de la sostenibilidad de los pasivos de las grandes tecnológicas han motivado una mayor demanda de bonos públicos, aliviando la presión en el conjunto de Europa.
Feed MRSS-S Noticias


