Los inversores encaran una nueva sesión marcada por el nerviosismo, con problemas en casi todos los frentes. El petróleo cotiza en máximos desde mayo, más allá de los 112 dólares, mientras y arrecia la presión sobre Francia: la brecha entre la deuda francesa y la alemana ronda los 170 puntos básicos. La combinación amenaza con poner fin a meses de complacencia en los mercados, aupados por la fortaleza de los resultados empresariales y la fe en la IA. Pero este pilar está dando algunas señales de flaqueza. Apenas un día después de que las cuentas de SpaceX reavivaran la fe en el potencial tecnológico, el recorte de previsiones de Tesla y las decepcionantes perspectivas del fabricante de equipos para chips Lam Research reabren el debate que sobrevuela Wall Street desde hace meses: cuánto tiempo deberán esperar los inversores para que la multimillonaria carrera por la inteligencia artificial empiece a generar retornos acordes con las expectativas.
El Ibex 35 cae un 1,5%, lastrado por la presión sobre Francia, los máximos del ‘brent’, en 112 dólares, y las dudas sobre la IA
Los inversores encaran una nueva sesión marcada por el nerviosismo, con problemas en casi todos los frentes. El petróleo cotiza en máximos desde mayo, más allá de los 112 dólares, mientras y arrecia la presión sobre Francia: la brecha entre la deuda francesa y la alemana ronda los 170 puntos básicos. La combinación amenaza con poner fin a meses de complacencia en los mercados, aupados por la fortaleza de los resultados empresariales y la fe en la IA. Pero este pilar está dando algunas señales de flaqueza. Apenas un día después de que las cuentas de SpaceX reavivaran la fe en el potencial tecnológico, el recorte de previsiones de Tesla y las decepcionantes perspectivas del fabricante de equipos para chips Lam Research reabren el debate que sobrevuela Wall Street desde hace meses: cuánto tiempo deberán esperar los inversores para que la multimillonaria carrera por la inteligencia artificial empiece a generar retornos acordes con las expectativas.
Con este telón de fondo, los inversores aceleran la venta de acciones. La tendencia es generalizada y lleva al Ibex 35 a caer más de un 1,5%. Si ayer el selectivo español coqueteaba con los 19.300 puntos, hoy pelea por mantener 19.000 con la banca en el punto de mira. Bankinter, que ha dado el pistoletazo de salida a la presentación de resultados del sector financiero, se deja más de un 5% y arrastra al resto de entidades, con CaixaBank y Sabadell retrocediendo un 3,6% y un 2,8%, respectivamente. Aunque las cuentas de la entidad que dirige Gloria Ortiz han cumplido las expectativas y vuelven a poner de manifiesto la solidez del negocio bancario, el mercado se muestra especialmente exigente. Nuria Álvarez, analista de Renta 4, considera que unas comisiones netas por debajo de lo esperado están pesando sobre la cotización a corto plazo.
Más allá de la reacción a los resultados, Javier Cabrera, analista de XTB, apunta que, pese al limitado riesgo soberano español, los inversores temen que el repunte de las rentabilidades de la deuda y un entorno de tipos elevados terminen afectando al crecimiento del crédito. “Creemos que Bankinter está bien posicionada para beneficiarse del contexto actual gracias a una política de concesión de préstamos especialmente conservadora. Sin embargo, el mercado se muestra cada vez más sensible a cualquier riesgo relacionado con la deuda pública y, tras las fuertes subidas acumuladas por el sector en los últimos años, exige resultados que superen con claridad las expectativas”, destaca.


La presión vendedora se extiende al resto de Europa, con caídas que oscilan entre el 1,7% del Euro Stoxx 50 y el 0,7% del FTSE 100 británico. Al otro lado del Atlántico, los futuros de Wall Street anticipan descensos superiores al 1%, lo que apunta a una nueva jornada de elevada volatilidad.
A pocas semanas de las elecciones de mitad de mandato en EE UU para renovar el Congreso, el encarecimiento de la energía vuelve a colarse entre las principales preocupaciones de los inversores. El deseo de Donald Trump de llegar a la cita electoral con unos precios contenidos choca con una realidad cada vez más difícil de domesticar. Ni el alivio parcial de las sanciones a Rusia anunciado por Washington ni el acuerdo para que Moscú aumentara las exportaciones de diésel han logrado disipar las tensiones que atenazan a los mercados energéticos. Al contrario. Un día después de que el ministro de Exteriores iraní admitiera en una tribuna publicada en el Financial Times que una solución a corto plazo resulta poco probable, los ataques registrados en Arabia Saudí han vuelto a poner de manifiesto la extrema fragilidad del equilibrio energético mundial.
El brent, que en las últimas sesiones ya había puesto a prueba la barrera de los 110 dólares por barril, acelera las subidas este jueves y, con un avance cercano al 3%, supera los 112 dólares, máximos desde mayo. Más allá del impacto inmediato sobre el coste de la energía, la resistencia de los precios recuerda a los inversores que la batalla contra la inflación dista mucho de estar ganada. Un crudo enquistado en niveles elevados complica los planes de los bancos centrales para relajar su política monetaria y alimenta el temor a que los tipos de interés tengan que permanecer altos durante más tiempo. Una perspectiva especialmente incómoda para unas Bolsas que empiezan a cuestionar si el crecimiento de los beneficios será suficiente para justificar unas valoraciones cada vez más exigentes. “Es improbable que la considerable prima de riesgo actualmente implícita en los precios desaparezca hasta que surjan señales claras de desescalada que tranquilicen a los inversores respecto a la continuidad del suministro regional”, apuntan los analistas de ING.
El temor a una inflación más persistente y a unos tipos de interés elevados durante más tiempo vuelve a ejercer presión sobre los mercados de deuda. La renta fija, que en las últimas jornadas ha recuperado protagonismo entre los inversores, vuelve a situarse en el centro de atención. Aunque el repunte de las rentabilidades es generalizado, Francia se ha consolidado como el principal foco de preocupación. A los riesgos geopolíticos y al encarecimiento del petróleo se suman las dudas sobre la capacidad del Gobierno para reconducir las cuentas públicas, una combinación que ha disparado la prima exigida por los inversores para mantener deuda francesa.
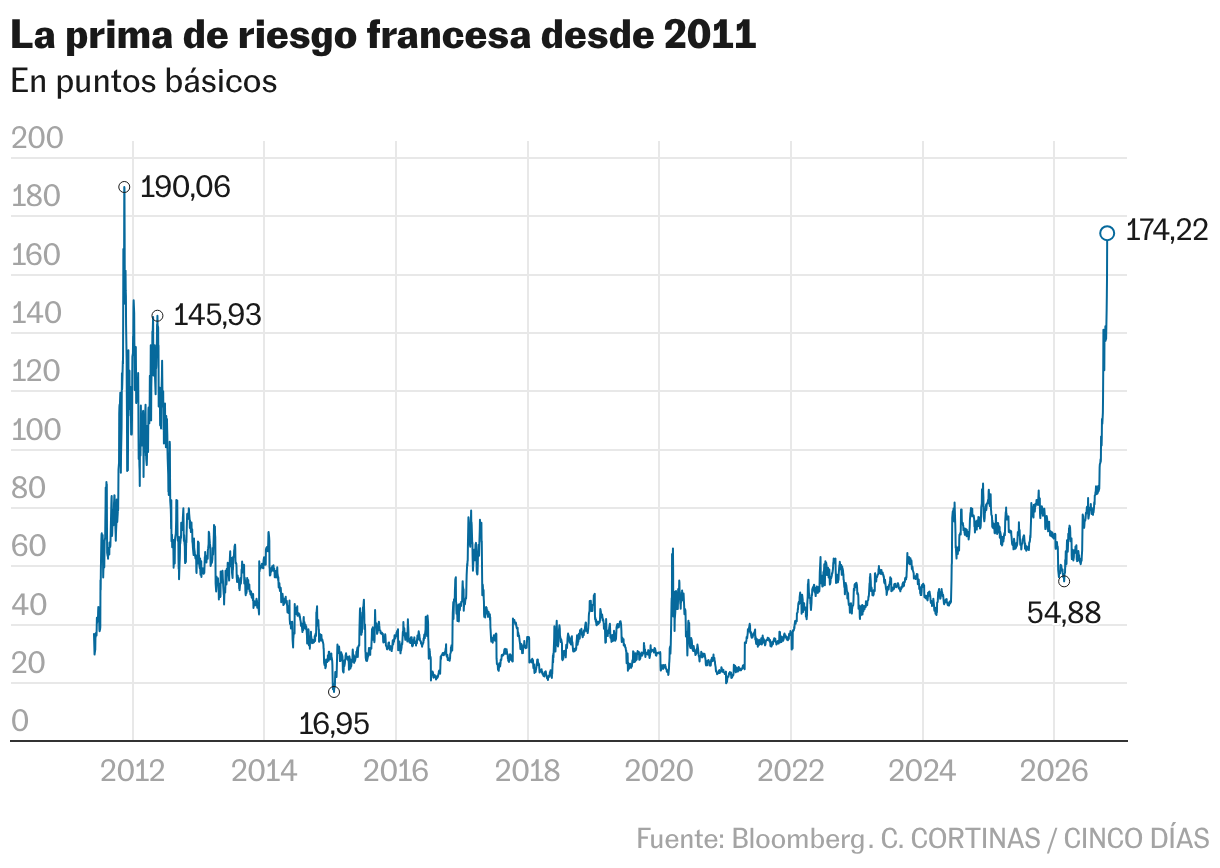
Mientras el Ejecutivo trata de reunir apoyos para sacar adelante los Presupuestos, las protestas contra los recortes y el aumento del coste de la vida reflejan el creciente desgaste social y político. Una situación que alimenta las dudas sobre la capacidad de Francia para enderezar sus cuentas públicas y que ha llevado a los inversores a exigir la mayor prima de riesgo frente a Alemania desde la crisis de deuda soberana europea. Con el rendimiento del bono francés a diez años por encima del 5%, niveles inéditos desde 2002, el diferencial respecto a Alemania supera por momentos los 170 puntos básicos, máximos de 2011. Los inversores, que han aprendido a convivir con factores tan disruptivos como los conflictos bélicos, las guerras comerciales o el ruido político, se muestran mucho menos indulgentes cuando entran en juego los desequilibrios fiscales y la sostenibilidad de las finanzas públicas. Y Francia es a día de hoy la gran preocupación en la zona euro. Sin un ajuste creíble de las cuentas públicas, el consenso del mercado teme que el déficit se mantenga por encima del 5,4% previsto por el Gobierno, mientras la deuda ronda ya el 120% del PIB, cifras muy alejadas de los límites del 3% y el 60% fijados por las reglas fiscales europeas.
Los analistas de ING señalan que, por el momento, el temido efecto contagio al resto de la periferia europea sigue siendo limitado. Sin embargo, los mercados empiezan a mostrar signos de nerviosismo. A medida que se intensifica la presión sobre la deuda francesa, las primas de riesgo de otros países de la región también han comenzado a repuntar. La española, que durante meses permaneció anclada en el entorno de los 45 puntos básicos, apoyada en la solidez de la economía y la disciplina fiscal, ronda ya los 70, mientras que la italiana supera los 125.
El consenso del mercado descarta una reedición de la crisis de deuda de la pasada década. No obstante, el deterioro de los activos franceses sí podría condicionar la hoja de ruta del BCE. “No lo vemos como un problema europeo, sino francés, pero condiciona al BCE: el mercado ya ha recortado sus expectativas de subidas, y el euro ha tocado mínimos de 17 meses frente al dólar, en 1,12″, recuerda Natalia Aguirre, directora de estrategia de Renta 4.
Por ahora, nadie espera una repetición de la crisis de deuda soberana. Pero el repunte del crudo, la fragilidad fiscal francesa y el repliegue de las expectativas sobre los tipos bastan para recordar que el margen de error de los mercados es hoy mucho menor que hace unos meses.
Bolsas – Divisas – Deuda – Tipos de interés – Materias primas
Feed MRSS-S Noticias