
La tributación sobre la riqueza en España ha dado un giro inédito en los últimos años. Durante más de una década, las competencias autonómicas en el impuesto sobre el patrimonio dejaron un escenario territorial muy dispar, con la Comunidad de Madrid como gran polo de atracción de las fortunas más altas gracias a una bonificación autonómica del 100%. Sin embargo, la intervención del Gobierno central a finales de 2022, mediante la creación del impuesto temporal de solidaridad de las grandes fortunas, fijó un suelo tributario estatal para frenar esa carrera a la baja entre territorios. Un estudio publicado este martes por el World Inequality Lab revela que el plan ha cumplido el propósito inicial de neutralizar la movilidad de los altos patrimonios entre autonomías. La otra cara de la moneda es un aumento de la ingeniería fiscal. Es decir, los ricos ya no se mudan a territorios de baja fiscalidad, pero rediseñan su patrimonio para aprovechar al máximo las exenciones que permite la ley.
Un informe del World Inequality Lab revela que los altos contribuyentes redujeron los cambios de residencia tras la entrada en vigor del impuesto sobre grandes fortunas

La tributación sobre la riqueza en España ha dado un giro inédito en los últimos años. Durante más de una década, las competencias autonómicas en el impuesto sobre el patrimonio dejaron un escenario territorial muy dispar, con la Comunidad de Madrid como gran polo de atracción de las fortunas más altas gracias a una bonificación autonómica del 100%. Sin embargo, la intervención del Gobierno central a finales de 2022, mediante la creación del impuesto temporal de solidaridad de las grandes fortunas, fijó un suelo tributario estatal para frenar esa carrera a la baja entre territorios. Un estudio publicado este martes por el World Inequality Lab revela que el plan ha cumplido el propósito inicial de neutralizar la movilidad de los altos patrimonios entre autonomías. La otra cara de la moneda es un aumento de la ingeniería fiscal. Es decir, los ricos ya no se mudan a territorios de baja fiscalidad, pero rediseñan su patrimonio para aprovechar al máximo las exenciones que permite la ley.
El informe del World Inequality Lab lleva por título Tributación de la riqueza: ¿centralizada o descentralizada? Evidencia a partir del impuesto español sobre las grandes fortunas. Está elaborado por los investigadores Francisco García-Rodríguez, Dmitry Petrov y Alice Sodano con datos de la Agencia Tributaria entre 2016 y 2023. Los números analizados muestran un cambio de tendencia revelador en la movilidad geográfica de las grandes fortunas. Durante el periodo, Madrid, que era el único territorio con una bonificación del 100%, registró de forma ininterrumpida un saldo migratorio neto positivo de contribuyentes, captando fortunas procedentes de otras regiones. Sin embargo, en 2023, el primer año completo con el impuesto estatal plenamente operativo, Madrid anotó por primera vez un balance negativo (es decir, salen más fortunas de las que entran) entre los contribuyentes con una riqueza neta superior a los 3,7 millones, el umbral a partir del cual funciona el gravamen.
El impuesto sobre las grandes fortunas funciona con un esquema similar al de patrimonio. La diferencia principal es que los ingresos van a parar a Hacienda en vez de a las comunidades. Por eso, dado que los ricos iban a tener que pagar igualmente, gobiernos autonómicos como el de Madrid decidieron dejar de bonificar el gravamen original para quedarse con un dinero que, de lo contrario, habría ido a parar a la Administración central. En la práctica, la norma eliminó el incentivo económico de trasladar la residencia fiscal para esquivar la factura impositiva.
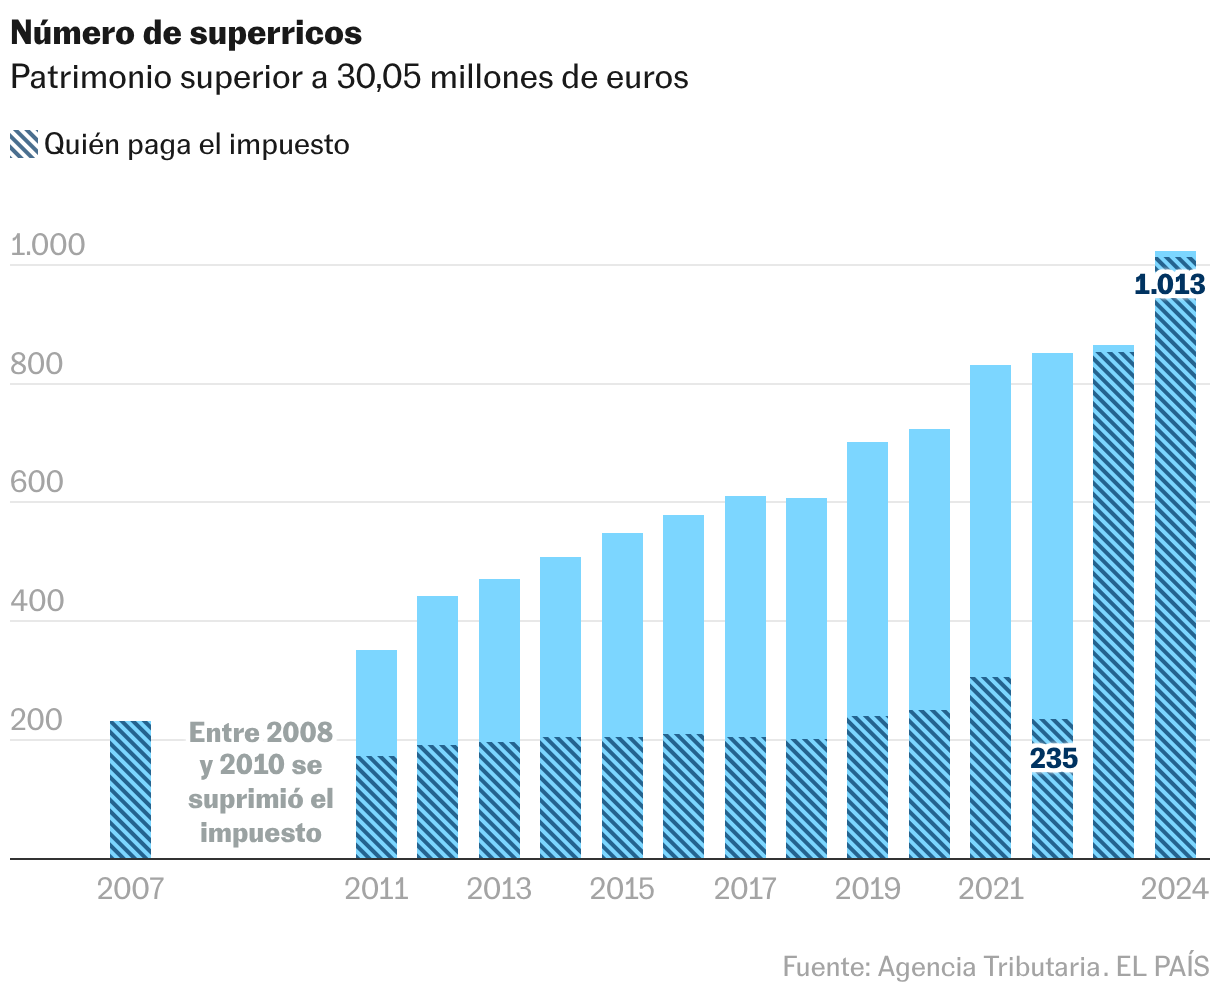
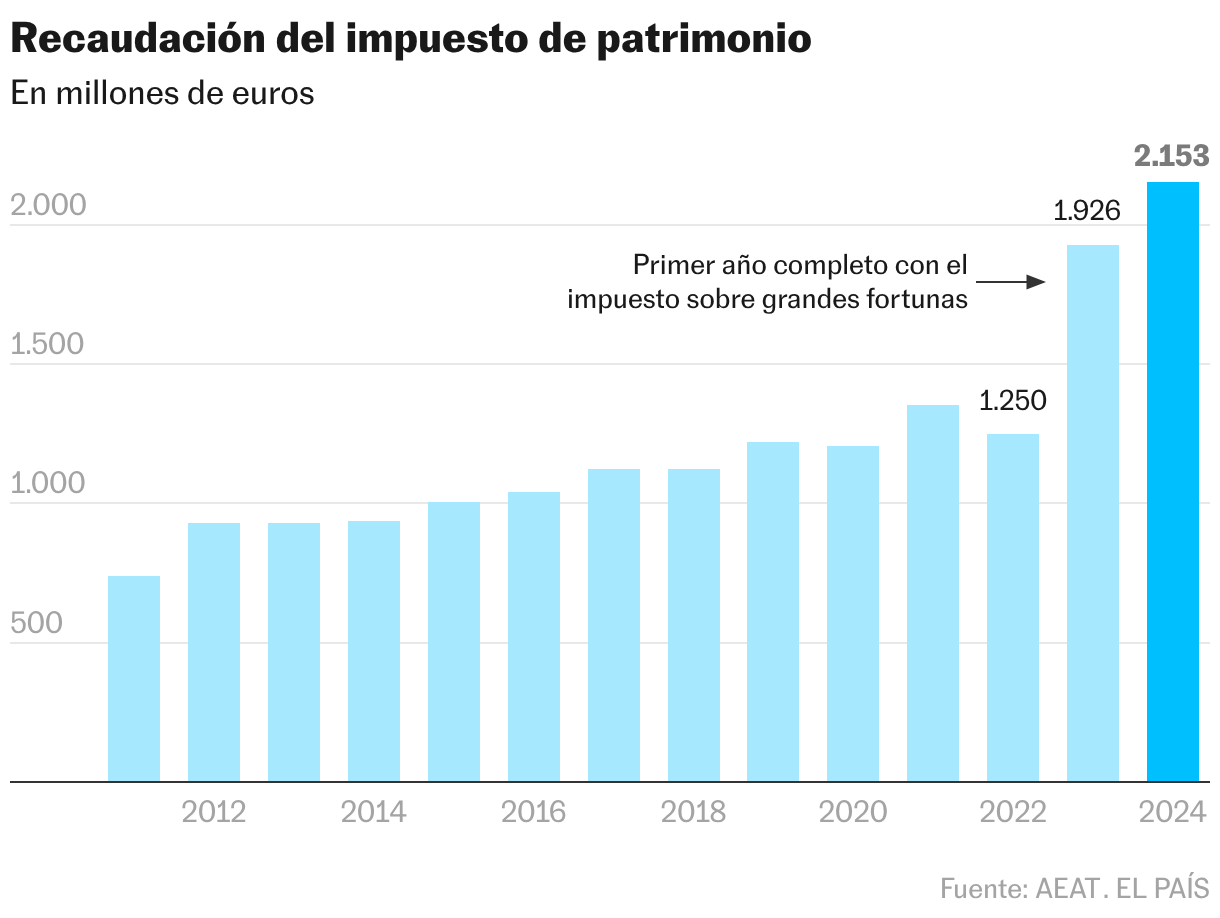
Como resultado directo, el nuevo tributo incorporó a cientos de altos contribuyentes que antes no pagaban nada, aportando casi 600 millones de euros anuales solo en Madrid y elevando la recaudación nacional hasta casi los 2.000 millones de euros en 2023. Un año después, superó los 2.100 millones.
Dmitry Petrov, coautor del informe e investigador y profesor de Economía en la Universidad de Alcalá, explica por teléfono que todavía es pronto para confirmar que el fin de las mudanzas se debe exclusivamente al impuesto sobre las grandes fortunas, ya que para ello será necesario ver si la tendencia se mantiene en los próximos años. No obstante, prosigue, todo apunta a que hay una relación directa. Por eso, “prevemos que los movimientos de grandes fortunas entre comunidades vayan estabilizándose poco a poco”.
Otra cuestión, continúa Petrov, es lo que sucede con los patrimonios inferiores. Los autores del informe explican que la competencia fiscal autonómica no se ha extinguido del todo, ya que sigue existiendo en el tramo intermedio de la riqueza. Puesto que el suelo tributario estatal se activa únicamente a partir de los 3,7 millones de euros de patrimonio neto, muchos de los declarantes que poseen entre 700.000 euros y esa cantidad quedan al margen. En comunidades como Madrid o Andalucía, que aplican bonificaciones del 100% para este tramo, estos perfiles continúan disfrutando de una cuota de cero euros. El esquema, añade Petrov, deja margen para que los gobiernos regionales sigan ofreciendo ventajas a esos contribuyentes.
Más empresa familiar
La investigación advierte que cerrar la vía de las mudanzas en los tramos más altos de riqueza no significó cortar de raíz las estratagemas fiscales de las grandes fortunas. Al volverse poco ventajoso cambiar de residencia, la respuesta de los perfiles con más músculo económico se trasladó de la geografía a la contabilidad. El estudio concluye que los más ricos de Madrid redujeron el patrimonio neto gravable que declaraban ante Hacienda en casi un 6% en 2023 en comparación con otras regiones. Lejos de responder a una desinversión real, sostiene Petrov, el ajuste obedeció a una reorganización de los activos para exprimir las exenciones previstas en la ley del impuesto, especialmente las que afectan a la empresa familiar. Mediante operaciones como la aportación de bienes personales al capital de sociedades no cotizadas o la adaptación de los salarios de dirección, muchos declarantes lograron blindar legalmente parte de sus activos. Según las estimaciones de los autores, esta ingeniería fiscal restó alrededor de 73 millones de euros a las arcas públicas en Madrid en 2022 y 2023.
Este comportamiento pone de manifiesto la enorme influencia que ejercen las exenciones en la cima de la distribución de la riqueza, donde las participaciones en empresas representan la parte sustancial del patrimonio. Las simulaciones del informe demuestran que, si se eliminara la exención de los activos empresariales de la base imponible, la recaudación conjunta del impuesto en España se duplicaría con creces, alcanzando casi 5.000 millones de euros al año. Ello evidencia, recuerda Petrov, que los agujeros en el diseño legal del tributo limitan de forma notable su potencial recaudatorio.
Feed MRSS-S Noticias


