
Frente común en el sector de la auditoría. El Instituto de Censores Jurados de Cuentas de España (ICJE) ―la patronal que aglutina las principales firmas de servicios profesionales― y el Instituto de Contabilidad y Auditoría de Cuentas (ICAC) han retomado una de sus reivindicaciones históricas: realizar una reforma estructural para transformar el órgano supervisor de los auditores en una autoridad administrativa con plena autonomía orgánica y funcional.
El Instituto de Censores Jurados de Cuentas de España (ICJE) y el organismo supervisor piden que en la próxima legislatura se retome esta reivindicación histórica
El Instituto de Censores Jurados de Cuentas de España (ICJE) y el organismo supervisor piden que en la próxima legislatura se retome esta reivindicación histórica
Frente común en el sector de la auditoría. El Instituto de Censores Jurados de Cuentas de España (ICJE) ―la patronal que aglutina las principales firmas de servicios profesionales― y el Instituto de Contabilidad y Auditoría de Cuentas (ICAC) han retomado una de sus reivindicaciones históricas: realizar una reforma estructural para transformar el órgano supervisor de los auditores en una autoridad administrativa con plena autonomía orgánica y funcional.
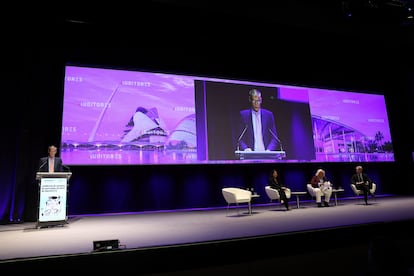
Este ha sido uno de los principales puntos de la sesión inaugural del XXVII Congreso Nacional de Auditoría, que se celebra este jueves y viernes en Valencia, donde el presidente del ICJE, Victor Alió, y el del ICAC, Santiago Durán, han insistido en la necesidad de garantizar la separación del organismo supervisor del poder político y convertirlo en un regulador similar a la Comisión Nacional del Mercado de Valores (CNMV) o la Comisión Nacional de los Mercados y la Competencia (CNMC).
El ICAC tiene atribuidas las competencias de supervisión pública de la actividad de auditoría de cuentas, pero es dependiente del Ministerio de Economía. Durán ha destacado que esta transformación permitiría a España reforzar su capacidad de interlocución en foros internacionales como el Foro Internacional de Supervisores Independientes de Auditoría (IFIAR), el Comité de Organismos Europeos de Supervisión de la Auditoría (CEAOB) y el Grupo Consultivo Europeo en Información Financiera (EFRAG). Para ello, ha añadido que es necesario contar con “una estructura diferente, más flexible” y “disponer de medios”.
Según la patronal, el ICAC debe de funcionar como otros reguladores independientes, que actúan “con autonomía orgánica y funcional y con plena independencia del Gobierno, de las Administraciones Públicas y de los agentes del mercado, y están sometidos al control parlamentario y judicial”. Para apuntalar la necesidad de esta reforma, Alió ha destacado que el sector de la auditoría mantiene su ritmo de crecimiento (en 2025, la facturación superó los 1.000 millones de euros por primera vez), al tiempo que ha enfatizado que la relaciones constructivas entre instituciones para poder acometer reformas necesarias. “Tenemos que aprovechar este clima para avanzar en estas grandes asignaturas pendientes“, ha indicado.

“Si nuestros políticos deciden en algún momento apostar por el entendimiento les podemos asegurar que la auditoría de cuentas es un activo en el que van a poder asentar futuros acuerdos. Ahora mismo ICAC, corporaciones, Asociación Española de Contabilidad y Administración de Empresas (AECA), universidades, CNMV, y el resto de los actores relacionados con el sector de la auditoría, mantenemos unas relaciones muy constructivas y coincidimos en las principales reformas que necesitamos”, añadió el presidente de ICJE.
El ICJE también ha llamado a hacer otras cuatro reformas legislativas en sector, como la revisión de cargas administrativas sin descuidar el control y que ayude a hacer la profesión “más atractiva para el talento joven”. También a aprobar la transposición de las directivas europea sobre información de sostenibilidad ―cuyo trámite parlamentario ha decaído con la disolución de las Cortes tras la convocatoria de elecciones generales―, con reglas “claras y homogéneas” que permitan a los auditores a combatir el greenwashing como verificadores de información.
Asimismo, exigen la regulación legal de los expertos contables a través de una ley que defina la figura y homologue su cualificación con la del resto de Europa. Y por último, el desarrollo de un marco normativo que permita aprovechar las oportunidades de la inteligencia artificial con seguridad.
Sobre este último punto, el ICJE ha puesto en marcha un decálogo para la incorporación de esta herramienta en los despachos. Entre las 10 recomendaciones, el documento recuerda que “el juicio profesional y el escepticismo son indelegables”. Asimismo, pide evaluar los riesgos de la IA que utiliza la entidad auditada y cómo afecta a sus procesos, a sus controles y a la fiabilidad de su información. “La IA puede ayudar a realizar tareas; no sustituye el juicio profesional, la obtención de evidencia suficiente y adecuada ni la responsabilidad del auditor”, puntualiza la corporación.
Rellena tu nombre y apellido para comentarcompletar datos
Archivado En
Feed MRSS-S Noticias
